
Quelle allocation choisir ? Mettre de l’or car cela protège en cas de crise ? Privilégier l’immobilier face à l’inflation ? Surpondérer les actions pour la rentabilité, quitte à accepter plus de risque ? Ces questions sont normales dès que l’on commence à investir.
Dans cet article, je propose une introduction à l’allocation d’actifs. L’objectif est de poser un cadre de travail pour construire un portefeuille, sans entrer dans les détails mathématiques d’optimisation. Ces aspects sont traités plus en profondeur comme abordé dans cet article et dans cet article. L’idée est de donner une première intuition accessible au plus grand nombre. Pour aller plus loin, je recommande mon livre Le Guide de l’investisseur particulier.
Dans une première partie, je définis la macroéconomie et l’investissement financier. Dans une deuxième partie, je présente les actifs et leur comportement selon l’environnement économique. Dans une troisième partie, j’explique l’intuition derrière l’allocation d’actifs stratégique. Enfin, j’aborde les facteurs propres à l’investisseur (horizon, risque, biais).
Sommaire
1. Définitions
A. La macroéconomie
La macroéconomie étudie les phénomènes économiques à grande échelle, au niveau d’une économie nationale ou mondiale, par opposition à la microéconomie. Elle se concentre sur des agrégats comme :
- La production globale (PIB, croissance économique) ;
- Le chômage et l’emploi ;
- L’inflation (variation générale des prix) ;
- Les échanges extérieurs (commerce international, balance commerciale) ;
- La politique budgétaire et monétaire (État et banques centrales).
L’objectif est de comprendre comment ces agrégats interagissent, d’anticiper les crises, de soutenir la croissance et d’éclairer les arbitrages de politique économique. Pour un investisseur, la macroéconomie n’est pas un exercice académique. C’est le décor dans lequel évoluent les prix des actifs.
B. L’investissement
L’investissement consiste à mobiliser des ressources, souvent financières, dans l’espoir d’un bénéfice futur. On distingue notamment :
- Investissement économique : acquisition de biens de production (machines, bâtiments, technologies) ;
- Investissement financier : recherche d’un revenu (intérêts, dividendes, loyers) ou d’une plus-value ;
- Investissement public : infrastructures et services d’intérêt général ;
- Investissement immatériel : R&D, formation, publicité, etc.
Trois caractéristiques reviennent presque toujours :
- Le risque : l’incertitude sur le résultat futur ;
- La temporalité : les bénéfices se manifestent souvent à moyen ou long terme ;
- L’allocation de ressources : chaque euro placé ne peut plus être utilisé ailleurs.
Dans la suite, je me concentre sur l’investissement financier. L’objectif est de placer son argent sur des actifs. Un actif est ce que possède une personne ou une entreprise et qui a une valeur. Par opposition, un passif représente les dettes et obligations.
2. Les actifs
A. Présentation
Les actifs peuvent être tangibles ou intangibles, producteurs de rendement ou non. Chaque classe a des caractéristiques statistiques et des comportements différents selon l’environnement macroéconomique. Le Tableau 1 résume une classification simple.
| Productif | Improductif | |
|---|---|---|
| Tangible | Immobilier | Or, actifs alternatifs (objets d’art, montres…), matières premières, monnaie |
| Intangible | Actions, obligations | Monnaie, crypto-monnaies |
Tableau 1 : Classification simplifiée des actifs.
En pratique, un investisseur particulier peut s’exposer principalement à :
- Actions : parts d’entreprises cotées (ou non) ;
- Obligations : dette d’États, d’entreprises ou d’institutions, en échange d’un intérêt ;
- Immobilier : l’actif préféré des Français (direct, SCPI, SIIC / REIT) ;
- Matières premières : pétrole, cuivre, agricoles, etc. ;
- Or : réserve de valeur, actif monétaire et matière première ;
- Monnaie / liquidités : euros, dollars, francs suisses… En pratique, on détient souvent des obligations à très court terme (3 mois à 1 an) libellées dans ces devisises.
Je laisse volontairement de côté les actifs alternatifs et les crypto-monnaies. En effet, l’accès aux données est plus difficile, l’historique est plus court, et les conclusions sont plus fragiles.
B. Facteurs macroéconomiques
Deux facteurs majeurs structurent l’environnement économique d’un portefeuille. Il s’agit de la croissance (évolution du PIB) et de l’inflation. Selon que l’un et l’autre montent ou baissent, certains actifs performent mieux que d’autres. Quel que soit l’environnement, il existe en général un actif qui s’en sort mieux que les autres.
Le Tableau 2 résume une grille d’intuition (proche de celle utilisée dans les approches de type « all weather »).
| Inflation | Croissance | Environnement | Actifs à privilégier (intuition) |
|---|---|---|---|
| Basse / négative | Négative | Récession | Or, obligations (moyen / long terme) |
| Basse / négative | Positive | Croissance | Actions, immobilier |
| Haute | Négative | Stagflation | Obligations (selon maturité), or |
| Haute | Positive | Croissance + inflation | Or, liquidités / obligations court terme |
Tableau 2 : Actifs à privilégier selon l’environnement économique (cadre simplifié).
Cette grille est pleine de bon sens. En croissance, le chômage est souvent plus faible, la consommation soutient les bénéfices des entreprises et les actions tendent à mieux performer. En récession, l’incertitude augmente. Les investisseurs se tournent davantage vers la qualité crédit (obligations d’État) ou vers l’or. En période d’inflation élevée, la monnaie perd du pouvoir d’achat. L’or et certains actifs réels deviennent alors plus attractifs, tandis que les obligations longues souffrent souvent.
Pour rendre cela concret, j’utilise les indicateurs d’environnement économique du site (inflation II et récession RI, construits à partir de séries historiques type FRED / NBER). La Figure 1 montre la fréquence glissante sur 30 ans de chaque environnement.
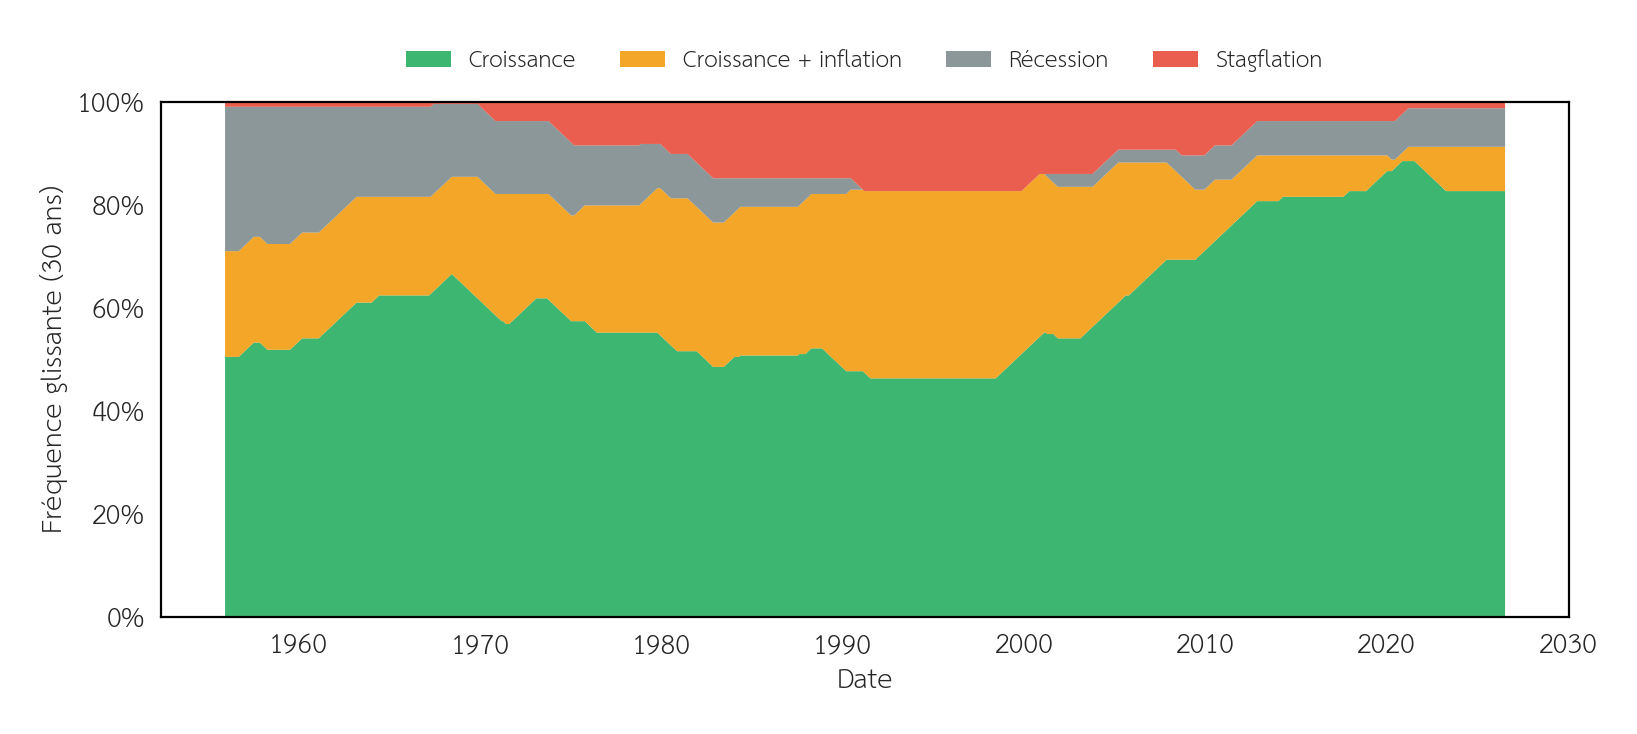
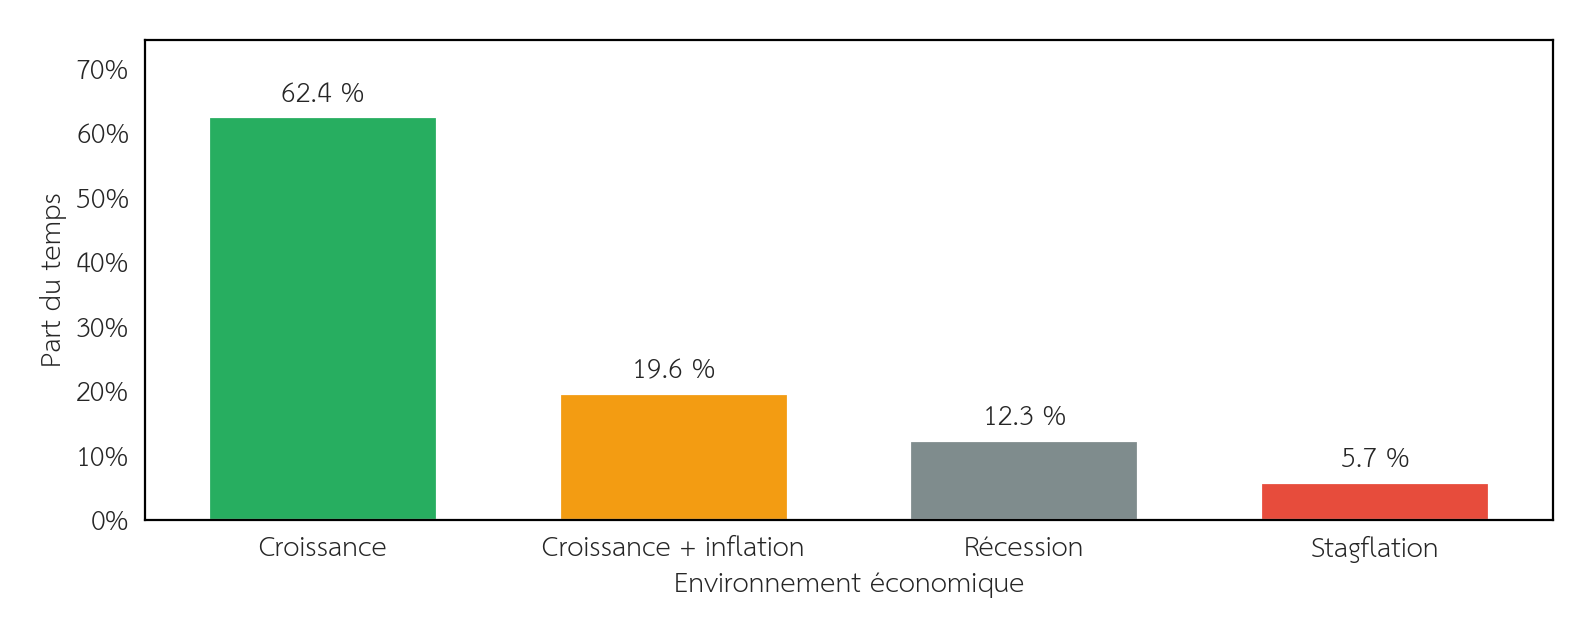
On voit que l’environnement de croissance occupe une part croissante du temps historique. Sur l’ensemble de la période, il représente environ 62 % du temps, contre environ 20 % pour la croissance avec inflation, 12 % pour la récession et 6 % pour la stagflation. Ce n’est donc pas un hasard si les actions, qui profitent particulièrement de la croissance, affichent souvent les meilleures performances de long terme. Pour une analyse plus fine des actifs selon les régimes, je vous invite à lire cet article.
C. Caractéristiques
i. Présentation
Trois variables majeures caractérisent un actif :
- La performance (rendement et/ou rentabilité) ;
- La volatilité (amplitude des variations) ;
- La corrélation avec les autres actifs.
ii. Performance
On distingue souvent :
- Le rendement : ce qui est redistribué (dividendes, loyers, coupons) ;
- La rentabilité : performance totale, incluant l’appréciation du capital.
Les performances historiques couvrent parfois des périodes très longues (guerres, crises, changements de régime monétaire). La proportion de chaque environnement économique sur la fenêtre d’observation influence donc fortement le chiffre affiché. Mesurer les actions uniquement en période de croissance améliore artificiellement le résultat. Inversement, une fenêtre riche en stagflation dégrade les actions et peut favoriser l’or ou certaines obligations.
Gardez aussi une règle de prudence. Il est extrêmement difficile de battre durablement le marché actions après frais. Une promesse de rentabilité « supérieure au marché » sans risque correspondant est en général soit une arnaque, soit un produit très risqué.
La Figure 2 illustre la rentabilité annualisée de quelques classes d’actifs selon l’environnement économique (approximation historique, total return). Les séries utilisées sont les actions (S&P 500, séries Shiller / Yahoo), les obligations à moyen terme (Treasury Bonds ~10 ans), l’or (LBMA) et les liquidités (Treasury Bills à 3 mois, équivalent cash).
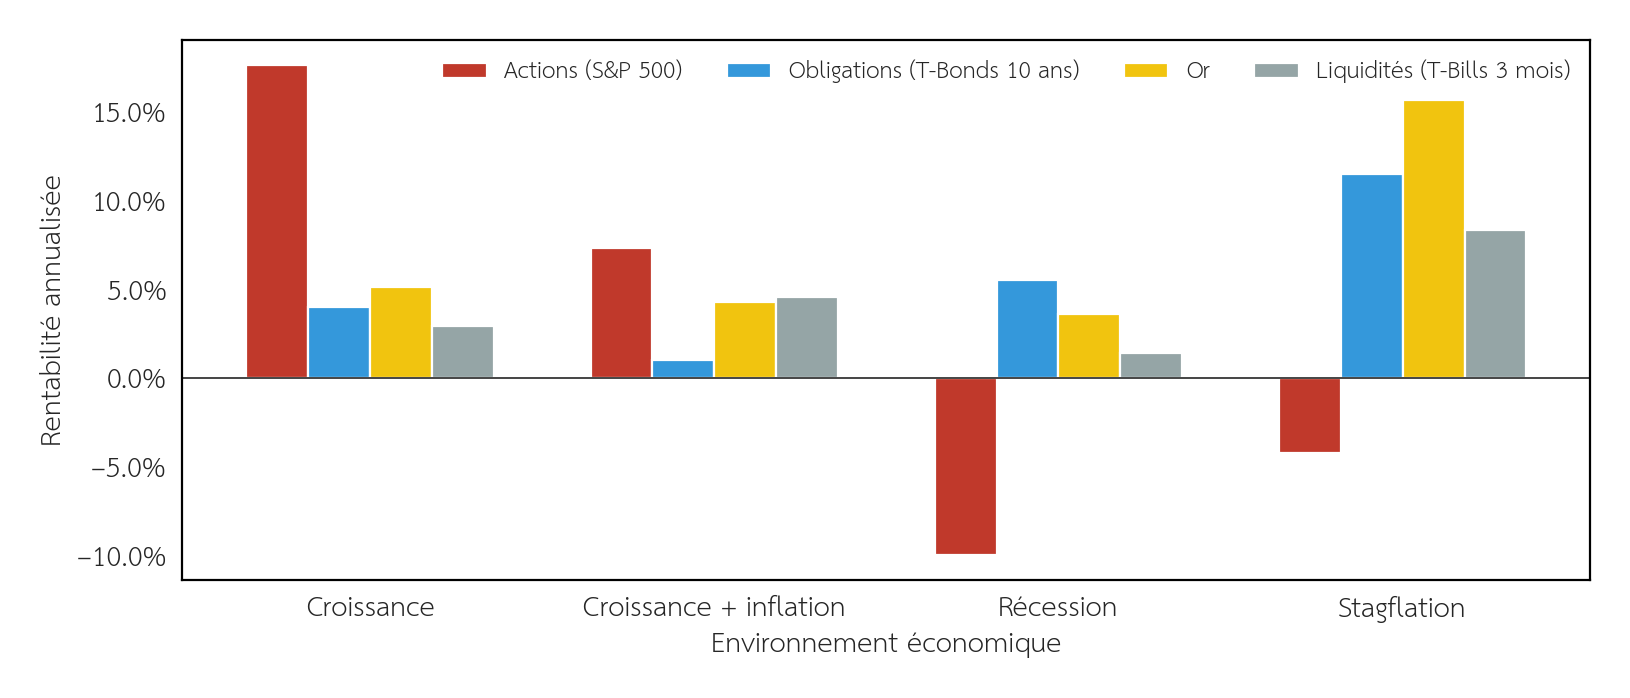
Figure 2 : Rentabilité annualisée approximative des actifs selon l’environnement économique, mesurée entre janvier 1926 et juillet 2026 pour les actions (S&P 500), les obligations (Treasury Bonds ~10 ans) et l’or, et entre janvier 1934 et juillet 2026 pour les liquidités (Treasury Bills 3 mois). Sources : Robert Shiller, Yahoo Finance, FRED, LBMA, NBER.
En lecture rapide, les actions brillent surtout en croissance, les obligations et l’or se comportent mieux en stagflation, et les liquidités protègent le nominal mais peinent à créer de la richesse réelle.
iii. Volatilité
La volatilité mesure l’amplitude des variations de performance (souvent annualisée à partir de variations mensuelles). Plus elle est élevée, plus le chemin du portefeuille est « haché », même si la rentabilité moyenne peut rester attractive.
La Figure 3 compare un portefeuille volatil (90 % actions S&P 500, 10 % Treasury Bonds à 10 ans) à un portefeuille plus défensif (30 % S&P 500, 70 % Treasury Bonds à 10 ans), base 100.
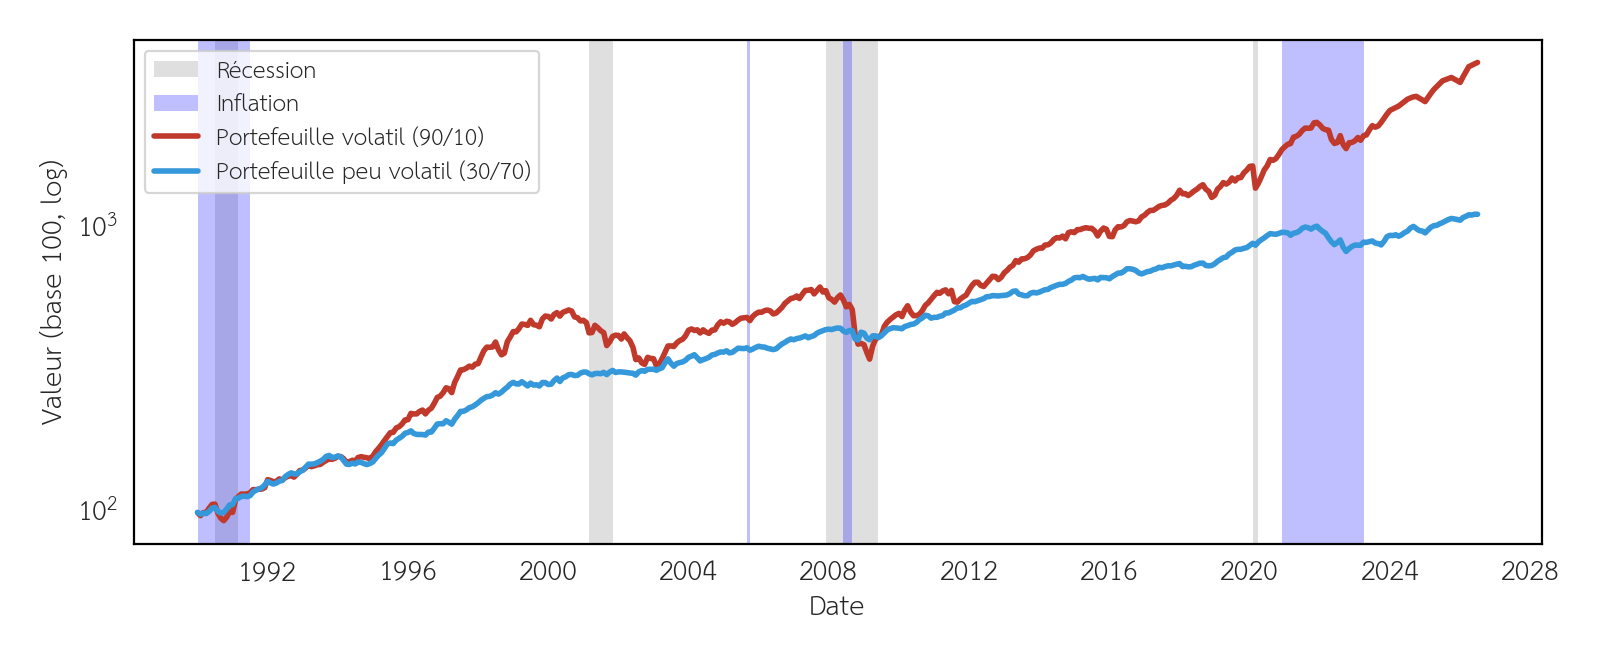
Figure 3 : Illustration de la volatilité, portefeuille 90/10 versus 30/70 (S&P 500 et Treasury Bonds 10 ans), mesurée entre janvier 1990 et juillet 2026. Sources : Robert Shiller, Yahoo Finance, FRED, NBER.
Sur cette fenêtre, la volatilité annualisée du portefeuille agressif est d’environ 11 %, contre environ 5 % pour le portefeuille défensif. Ce n’est pas un jugement de valeur. C’est un rappel que la performance et le confort psychologique ne sont pas la même chose.
iv. Corrélation
La corrélation mesure si deux actifs évoluent « ensemble ». Des actifs peu corrélés peuvent se compenser. L’un monte pendant que l’autre stagne ou baisse, ce qui lisse le portefeuille sans forcément sacrifier toute la performance.
La Figure 4 compare un portefeuille 100 % actions à un mix équipondéré composé d’actions (S&P 500), d’or, d’obligations court terme (Treasury Bills entre 3 mois et 1 an, équivalent cash) et d’obligations long terme (Treasury Bonds à 20 ans).
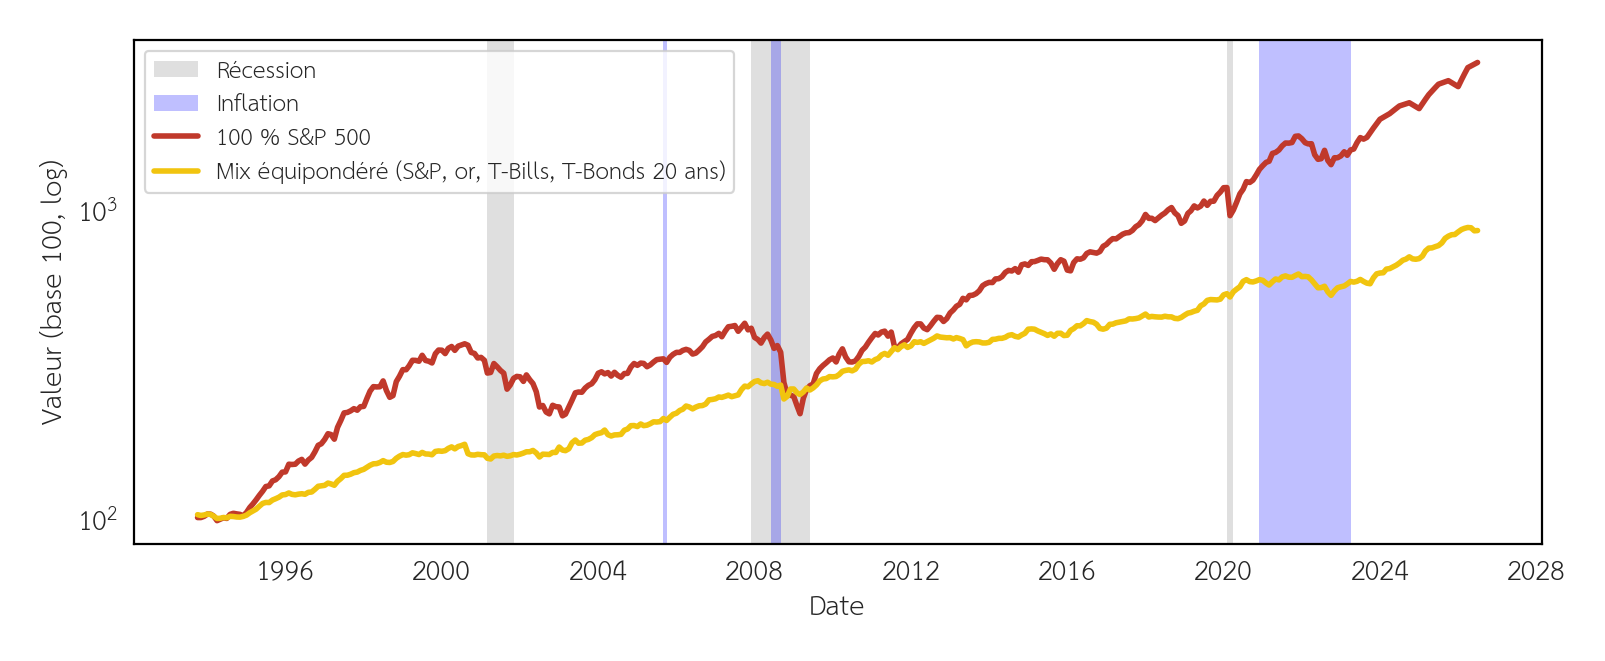
Figure 4 : Illustration de la diversification, 100 % S&P 500 versus mix équipondéré S&P 500, or, Treasury Bills, Treasury Bonds 20 ans, mesurée entre octobre 1993 et juillet 2026. Sources : Robert Shiller, Yahoo Finance, LBMA, FRED, NBER.
Sur la période récente, la corrélation mensuelle entre les actions et l’or est proche de 0 (environ 0,03). L’or n’est pas un « anti-actions » parfait chaque mois, mais il n’évolue pas non plus comme un simple clone du marché actions. C’est précisément ce type de complémentarité que cherche une allocation d’actifs stratégique.
3. L’allocation d’actifs stratégique
A. L’intuition
Construire une allocation d’actifs stratégique, c’est fixer des pourcentages cibles pour chaque classe d’actifs (par exemple 60 % actions, 40 % obligations), puis les maintenir dans le temps via des rééquilibrages. Elle se distingue de l’allocation tactique, qui cherche à surpondérer ou sous-pondérer des actifs selon les opportunités macroéconomiques du moment.
Même si le problème paraît simple, plusieurs familles de méthodes existent :
- Approche statistique : optimisation sur données historiques (rentabilité / risque) ;
- Approche économique : allocation guidée par le comportement des actifs selon les régimes macroéconomiques ;
- Approche hybride : combinaison de l’approche statistique et de l’approche économique.
B. Les approches
i. Statistique
Les approches statistiques cherchent, par optimisation, la meilleure combinaison rentabilité / volatilité sur données historiques. Le célèbre portefeuille 60/40 s’inscrit dans cette culture issue des travaux de Harry Markowitz, avec 60 % en actions (S&P 500) et 40 % en obligations à moyen terme (Treasury Bonds à 10 ans).
La Figure 5 compare ce 60/40 au S&P 500 (base 100, approximation historique sans frais ni fiscalité). Les bandes grises et bleues indiquent respectivement les périodes de récession et d’inflation.

Figure 5 : Portefeuille 60/40 (60 % S&P 500, 40 % Treasury Bonds 10 ans) versus S&P 500, mesuré entre janvier 1990 et juillet 2026. Sources : Robert Shiller, Yahoo Finance, NBER, FRED.
L’avantage de l’approche statistique est sa clarté. Elle formalise un objectif (maximiser la rentabilité pour un niveau de risque, ou l’inverse) et produit une allocation « optimale » au sens de l’échantillon. L’inconvénient est qu’elle s’appuie entièrement sur le passé et sur l’historique des données utilisées pour construire l’optimisation. Or la corrélation entre actifs dépend de l’environnement économique. En période de croissance et de faible inflation, la corrélation entre la rentabilité des actions et celle des obligations est souvent forte. Si cette période domine l’historique, l’algorithme ne les traitera pas comme décorrélés. En effet, il tendra à surpondérer les actions et à sous-pondérer les obligations pour maximiser la rentabilité globale. Pourtant, en récession, ces mêmes actifs peuvent se décorréler, et les détenir ensemble réduit alors la volatilité. Ajoutez les frais, la fiscalité et le besoin de rebalancer souvent, et la solution optimale papier devient parfois médiocre en pratique.
ii. Économique
Les approches économiques partent du comportement des actifs selon l’environnement économique. Parmi les allocations connues :
- Le portefeuille Permanent de Harry Browne, avec 25 % actions (S&P 500), 25 % obligations long terme (Treasury Bonds à 20 ans), 25 % or, 25 % liquidités (Treasury Bills à 3 mois) ;
- Le portefeuille Ivy de Meb Faber, avec 40 % actions (S&P 500, qui proxifie ici la poche US + internationale), 20 % obligations moyen terme (Treasury Bonds à 10 ans), 20 % immobilier coté (indice NAREIT), 20 % matières premières (S&P GSCI).
La Figure 6 confronte ces deux allocations au S&P 500.
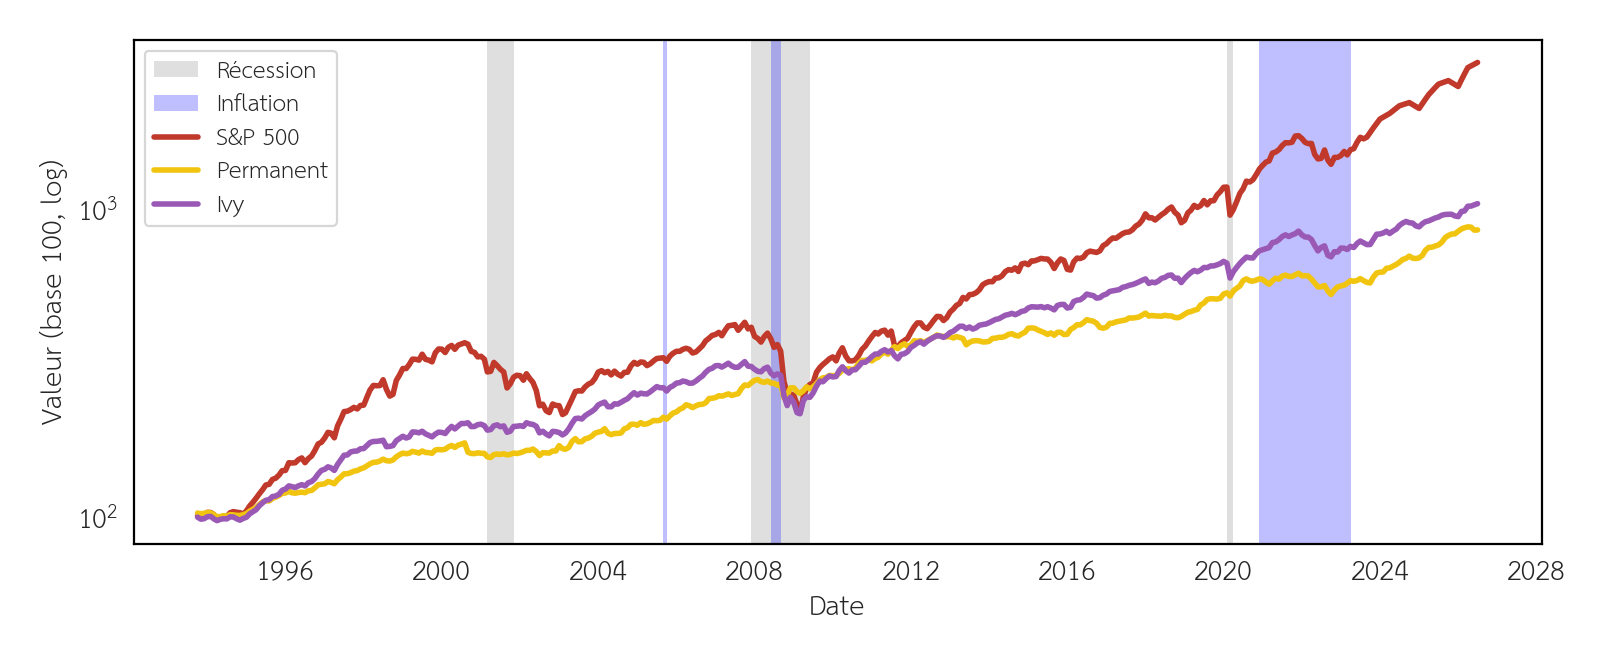
Figure 6 : Portefeuille Permanent (S&P 500, T-Bonds 20 ans, or, T-Bills) et portefeuille Ivy (S&P 500, T-Bonds 10 ans, NAREIT, S&P GSCI) versus S&P 500, mesurés entre octobre 1993 et juillet 2026. Sources : Robert Shiller, Yahoo Finance, LBMA, NAREIT, FRED, NBER.
L’avantage de l’approche économique est de reconnaître que les corrélations ne sont pas stables. Des actifs très corrélés dans un régime peuvent cesser de l’être dans un autre. On garde donc volontairement des poches utiles selon les environnements, même si une longue phase de croissance a fait paraître actions et obligations « redondantes » dans les statistiques. En récession, disposer d’une bonne proportion de chaque peut réduire la volatilité du portefeuille. L’inconvénient est que cette robustesse a un coût. En effet, l’allocation n’est pas optimisée pour maximiser la rentabilité sur l’échantillon passé, et elle peut sous-performer longtemps quand un seul régime (souvent la croissance) domine. De plus, la décorrélation espérée n’est pas garantie dans toutes les crises. En 2008, actions et obligations n’ont pas toujours joué le rôle de refuge attendu, et d’autres actifs comme l’or ont pris le relais face à la défiance des acteurs envers les marchés financiers dans leur ensemble.
iii. Hybride
Les approches hybrides tentent de combiner robustesse économique et efficacité statistique. Le portefeuille All Weather de Ray Dalio en est un exemple connu. Il part d’actifs décorrélés économiquement (pour couvrir croissance, récession, inflation et déflation), puis applique un algorithme d’optimisation basé sur l’inverse de la volatilité de chaque actif. Autrement dit, on sous-pondère les actifs volatils et on surpondère les actifs peu volatils, dans l’objectif de maximiser la rentabilité globale du portefeuille, plutôt que d’appliquer un simple 25/25/25/25.
La Figure 7 compare une approximation grand public de l’All Weather au S&P 500. Elle comprend 30 % actions (S&P 500), 40 % obligations long terme (Treasury Bonds à 20 ans), 15 % obligations moyen terme (Treasury Bonds à 10 ans), 7,5 % or et 7,5 % matières premières (S&P GSCI).
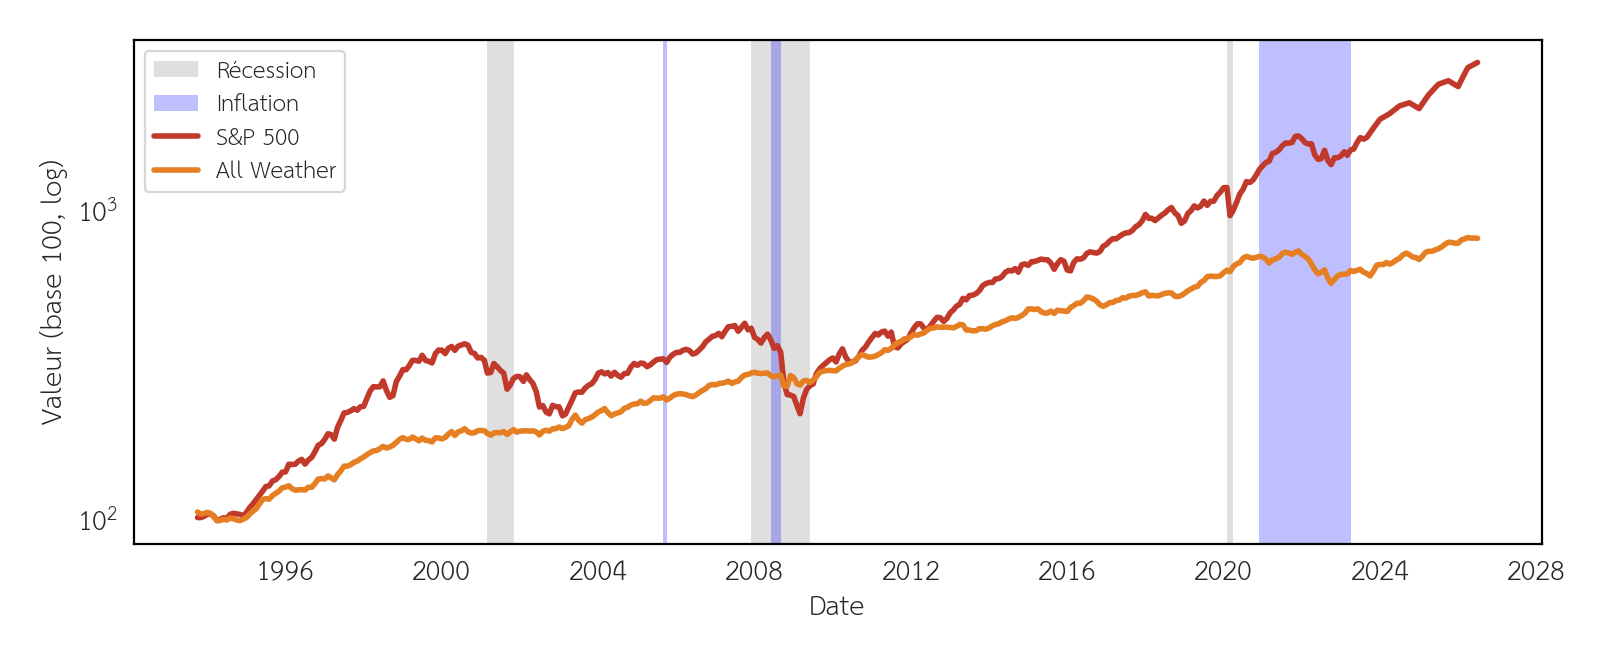
Figure 7 : Portefeuille All Weather (30 % S&P 500, 40 % T-Bonds 20 ans, 15 % T-Bonds 10 ans, 7,5 % or, 7,5 % S&P GSCI) versus S&P 500, mesuré entre octobre 1993 et juillet 2026. Sources : Robert Shiller, Yahoo Finance, LBMA, FRED, NBER.
L’avantage de l’approche hybride est de partir d’une grille économique (actifs utiles selon les régimes) tout en calibrant les poids via une optimisation (ici l’inverse de la volatilité), ce qui évite un équipondéré naïf et cherche une meilleure rentabilité globale. L’inconvénient est qu’elle hérite en partie des fragilités des méthodes statistiques. On retrouve notamment le sur-ajustement à l’historique de volatilité, la sensibilité aux paramètres, le turnover lié aux rééquilibrages, et une complexité plus élevée pour un particulier. Sur le papier, le compromis est séduisant ; en pratique, il faut accepter que l’« optimal » reste conditionnel au passé retenu pour estimer les volatilités.
C. En pratique
i. La théorie
L’approche la plus simple à expliquer, et souvent la plus robuste pour un particulier, reste l’approche économique. Surpondérer un actif, c’est implicitement parier sur un environnement futur. À l’inverse, détenir un panier d’actifs utiles dans des régimes différents, c’est réduire le besoin de « tout prévoir ».
Illustrons avec deux allocations :
- 60/40 : 60 % actions (S&P 500), 40 % obligations moyen terme (Treasury Bonds à 10 ans) ;
- Permanent (équipondéré) : 25 % actions (S&P 500), 25 % obligations long terme (Treasury Bonds à 20 ans), 25 % or, 25 % liquidités (Treasury Bills à 3 mois).
Comparons deux périodes contrastées :
- 1999 – 2012 : Années marquées par l’éclatement de la bulle Internet, puis la crise financière ;
- 2013 – 2026 : Longue phase globalement favorable aux actions.
La Figure 8 montre l’évolution de 100 € investis sur chacune de ces fenêtres (approximation historique, sans frais ni fiscalité). Les bandes grises et bleues indiquent les périodes de récession et d’inflation.
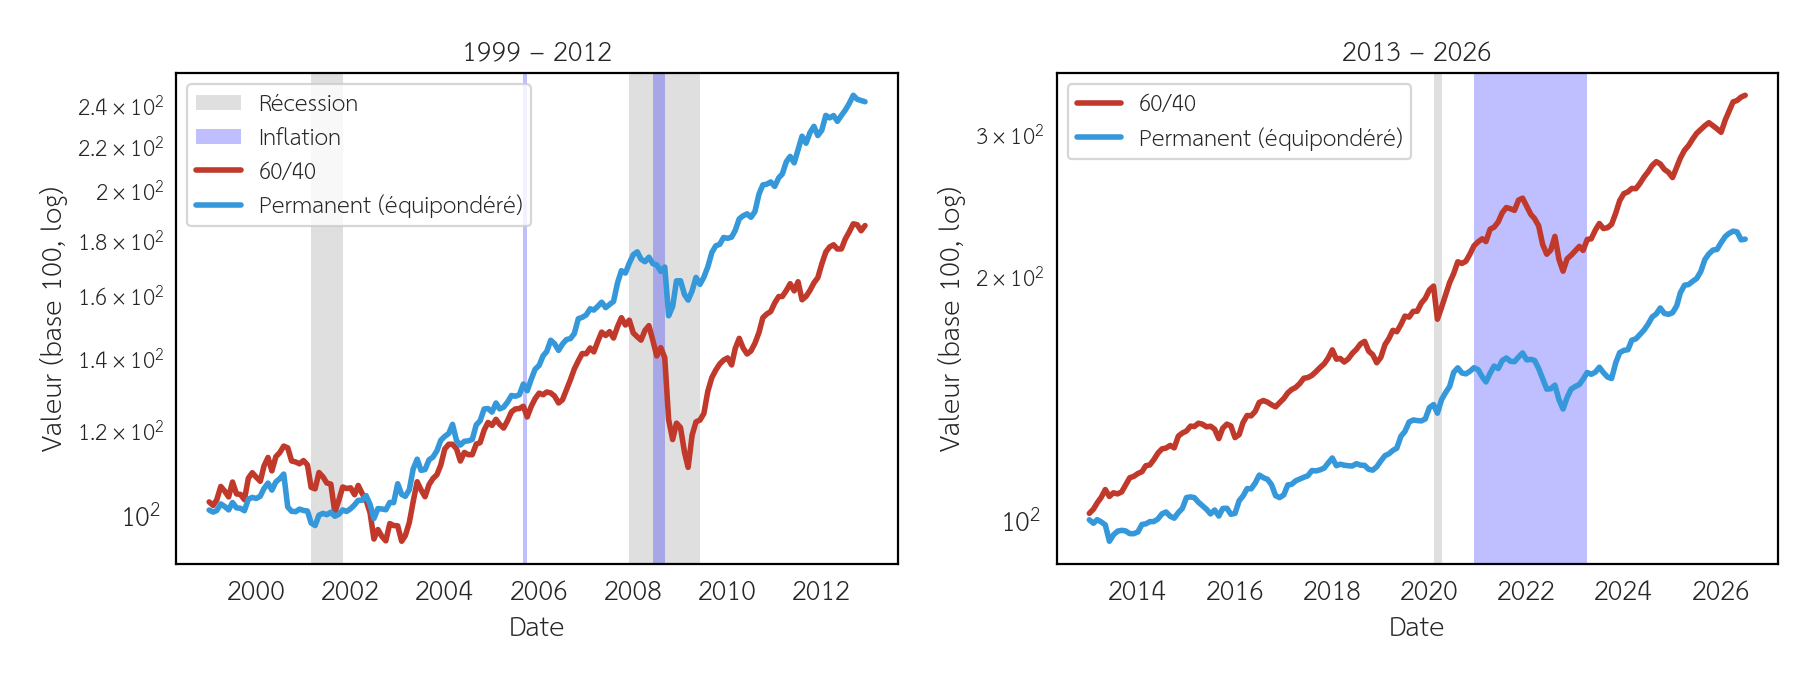
Figure 8 : Performance comparative du 60/40 (S&P 500, T-Bonds 10 ans) et du portefeuille Permanent (S&P 500, T-Bonds 20 ans, or, T-Bills) sur 1999–2012 (janvier 1999 – décembre 2012) et 2013–2026 (janvier 2013 – juillet 2026). Sources : Robert Shiller, Yahoo Finance, LBMA, FRED, NBER.
Sur 1999–2012, le portefeuille Permanent fait mieux (environ 6,5 % annualisés contre 4,5 % pour le 60/40). Sur 2013–2026, c’est l’inverse. Le 60/40 domine (environ 9,3 % contre 6,1 %). Ce n’est pas une « preuve » qu’une allocation est supérieure à l’autre pour toujours. C’est la démonstration qu’une allocation est toujours un pari relatif sur les régimes à venir.
Si vous placez 10 000 € uniquement en actions pendant cinq ans, vous supposez implicitement que la croissance dominera. Une récession (guerre, pandémie, crise financière) peut faire chuter même de « bonnes » entreprises, car elles appartiennent au marché actions. Battre un marché en baisse de 50 % reste exceptionnel. Avoir le vent dans le dos, c’est-à-dire des actifs adaptés à l’environnement, reste plus simple que de chercher le héros isolé.
ii. La pratique
L’allocation la plus performante ex post est celle qui colle au prochain environnement avant que le marché ne l’ait pleinement intégré. Mais anticiper mieux que les banques, fonds de pension et desks quantitatifs revient à faire de l’allocation tactique au plus haut niveau. Même avec un Bac+8 en analyse de données, ce n’est pas le terrain que je recommande à un particulier.
La meilleure allocation est donc celle qui vous correspond. Deux questions aident à y voir clair :
- Quelle est la fréquence historique (et, par extrapolation prudente, future) de chaque environnement ?
- De quel environnement voulez-vous surtout vous protéger ?
La Figure 9 répond à la première question sur l’historique 1926–2026.
| Environnement | Part approximative du temps |
|---|---|
| Croissance | ≈ 62 % |
| Croissance + inflation | ≈ 20 % |
| Récession | ≈ 12 % |
| Stagflation | ≈ 6 % |
Tableau 3 : Fréquence historique des environnements économiques (1926–2026, indicateurs II/RI du site).
Si l’on extrapole naïvement le passé, une allocation très concentrée en actions paraît « optimale ». Mais chacun a une tolérance au risque différente, un horizon différent, et un besoin de sommeil différent. Cet outil vous permettra d’explorer ces arbitrages en vous aidant à construire votre allocation d’actifs stratégique. Cet outil vous aidera ensuite à les décliner dans les enveloppes fiscales françaises.
4. L’investisseur
A. Facteurs de décision
Plusieurs facteurs personnels influencent une allocation :
- Votre « why » : la raison d’investir (retraite, projet immobilier, liberté, transmission…). Amasser de l’argent n’est pas une fin en soi ;
- Votre horizon de temps : lié à l’âge, mais surtout à l’objectif. Une retraite dans 30 ans n’impose pas les mêmes choix qu’un apport dans 3 ans ;
- Votre risque acceptable : certains supportent mal une baisse de 10 %, d’autres tiennent −30 % sans vendre. En général, chercher plus de rendement implique d’accepter plus de fluctuations.
Ces facteurs ne sont pas indépendants. Un horizon long permet souvent d’accepter plus de volatilité à condition d’acheter des marchés (indices) plutôt qu’un titre isolé. Une entreprise peut faire faillite ; le marché actions mondial tombant à zéro reviendrait à imaginer la fin du système capitaliste.
Le risque a aussi deux faces :
- Le risque de volatilité (variation du prix) ;
- Le risque macroéconomique / pouvoir d’achat (inflation).
Laisser 10 000 € sous le matelas donne une volatilité quasi nulle. Dix ans plus tard, hors cambriolage, vous avez toujours 10 000 € nominaux. Mais avec une inflation de 2 % par an, le pouvoir d’achat équivaut environ à la valeur actualisée, comme abordé dans la formule (1).
\[ 10\,000 \times \frac{1}{(1{,}02)^{10}} \approx 8\,203\ \text{€} \tag{1} \]
Autrement dit, l’absence de volatilité n’est pas l’absence de risque.
B. Compromis horizon de temps et risque
Sur 30 ans, la probabilité de rester en récession permanente est faible. Même une crise sévère a peu de chances d’effacer tous les gains accumulés si vous restez investi dans un portefeuille diversifié, sans garantie absolue bien sûr. Une récession en année 29 reste possible ; d’où l’intérêt de pouvoir ajuster progressivement l’allocation (réduction du risque à l’approche de l’objectif).
Une règle simple s’applique. Plus l’objectif est proche et non négociable (apport, dépenses certaines), plus la poche sécurisée doit être importante. Plus l’objectif est lointain et flexible, plus la poche actions peut être élevée.
C. Biais cognitifs
En finance comportementale, la volatilité compte parce que nous sommes humains. Même la meilleure allocation échoue si vous vendez au pire moment. Un exemple classique est celui de Peter Lynch (1977–1990). Le fonds Magellan a rapporté environ 29 % par an, mais Lynch lui-même a estimé que l’investisseur moyen du fonds n’a capturé qu’environ 7 % annualisés, faute d’être resté investi correctement (entrées après les hausses, sorties après les baisses).
Quelques biais fréquents :
- Biais de récence : surpondérer l’actif qui vient de bien performer, sous-pondérer celui qui a souffert ;
- Biais de suivisme : copier amis, réseaux sociaux ou « consensus » sans cadre ;
- Effet de dotation / surconfiance : croire que son stock-picking personnel mérite une place disproportionnée dans l’allocation.
Deux antidotes très concrets :
- Écrire son allocation cible sur papier (ou dans un fichier) ;
- Rééquilibrer périodiquement (par exemple une fois par an), pour vendre un peu de ce qui a monté et racheter un peu de ce qui a baissé : c’est mécanique, donc moins émotionnel.
5. Conclusion
Définir son allocation d’actifs stratégique, ce n’est pas trouver « la » formule magique. C’est :
- Comprendre que les actifs réagissent différemment selon la croissance et l’inflation ;
- Accepter qu’une concentration plus élevée sur un actif est un pari sur la fréquence de l’environnement économique futur (par exemple actions si l’on pense que la croissance sera plus présente) ;
- Choisir une répartition compatible avec votre horizon, votre objectif et votre sommeil ;
- Formaliser cette répartition, puis la maintenir par rééquilibrage.
Une fois l’allocation choisie, vient le choix des instruments à l’intérieur de chaque poche. On pensera par exemple aux ETF actions plutôt qu’au stock-picking pour la plupart des particuliers, aux obligations via ETF ou fonds, à l’immobilier via SCPI / SIIC / REIT ou direct, à l’or via ETF ou pièces, etc. Pour simuler et comparer des allocations, utilisez cet outil. Pour articuler cette allocation avec Livret A, PEA, assurance-vie ou PER, cet outil complète la démarche.
Cet article n’était qu’une ébauche, une introduction à l’allocation d’actifs stratégique. Pour ceux qui veulent aller plus loin, je vous invite à lire mon livre Le Guide de l’investisseur particulier.