Battre le marché des actions est le graal de tout investisseur. Pourtant, la littérature financière et les études académiques rappellent régulièrement qu’à long terme, plus de 85 % des gérants professionnels sous-performent leur indice de référence, comme le S&P 500 ou le MSCI World. Faut-il pour autant abandonner tout espoir de surperformance et se cantonner aveuglément à un investissement passif indiciel ? Pas nécessairement.
Dans cet article, je présente une méthode simple et rigoureuse pour surperformer le marché des actions sans trading spéculatif. J’explore les deux grands leviers de la surperformance : l’allocation tactique macroéconomique (via un indicateur avancé de récession ou la moyenne mobile à 200 jours) et la sélection factorielle fondée sur le facteur MSCI Quality (ROE élevé, faible endettement). Je compare ces approches sur près de 30 ans de données, puis je détaille le protocole pratique pour les combiner grâce à l’outil de sélection d’actions du site, en couplant qualité et filtres de momentum (indicateur MAD) avec une pondération de marché pour minimiser les rotations.
Dans une première partie, j’analyse les deux leviers possibles pour battre le marché et le rôle prépondérant de l’allocation d’actifs. Dans une deuxième partie, j’examine en détail l’allocation tactique, à travers l’indicateur macroéconomique de récession et la moyenne mobile à 200 jours. Dans une troisième partie, j’analyse le comportement des actions face à la politique monétaire et je détaille la stratégie factorielle MSCI Quality. Dans une quatrième partie, j’analyse empiriquement les données officielles de MSCI pour évaluer le comportement de la Qualité sur longue période et lors du choc obligataire de 2022. Dans une cinquième partie, je dresse une synthèse comparative complète des performances et des risques de l’ensemble des approches étudiées. Enfin, dans une sixième partie, j’expose le protocole pratique et sa synthèse pour composer son portefeuille avec l’outil du site.
Sommaire
- Comment peut-on battre le marché ?
- L'approche macroéconomique : l'allocation tactique
- L'approche microéconomique : la stratégie MSCI Quality
- Analyse empirique des données MSCI officielles
- Synthèse comparative des approches
- Mise en pratique
- Conclusion
1. Comment peut-on battre le marché ?
A. L'allocation tactique : jouer le timing macroéconomique
L’erreur la plus fréquente chez les investisseurs particuliers consiste à penser que la performance se joue dans le choix de l’action individuelle miraculeuse. Pourtant, les études académiques de référence (notamment les célèbres travaux de Brinson, Hood et Beebower) ont démontré que l’allocation d’actifs explique plus de 90 % de la variance de la performance d’un portefeuille sur le long terme, loin devant le stock picking ou le market timing de court terme.
Pour s’en convaincre, prenons un exemple concret : imaginez que vous dénichiez une pépite boursière qui réalise une hausse spectaculaire de +1 000 % (un ten-bagger). Si cette action ne représente que 1 % de votre portefeuille global, son impact total sur votre patrimoine ne sera que de +10 % (1 % × 1 000 % = 10 %). À l’inverse, si vos 99 % restants subissent un marché baissier de -30 %, votre portefeuille plonge dans le rouge malgré votre coup d’éclat individuel.
Dès lors, surperformer un marché cible (qu’il s’agisse des actions, des obligations ou de l’or) revient fondamentalement à être capable de changer d’actifs au moment où le benchmark de l’actif cible commencera à sous-performer.
L’allocation tactique consiste précisément à rester pleinement exposé aux actions lorsque l’environnement économique leur est favorable, puis à arbitrer vers des actifs défensifs (liquidités, bons du Trésor à court terme, or) dès que le régime macroéconomique signale un risque majeur de retournement.
B. La sélection d'actifs : exploiter les anomalies factorielles
La seconde approche consiste à rester investi sur le marché actions, mais à s’écarter délibérément de la composition pondérée par les capitalisations boursières des indices traditionnels.
C’est le domaine du stock picking. Mais plutôt que de se livrer à des prédictions hasardeuses sur l’avenir incertain de sociétés individuelles, la finance moderne montre qu’il est infiniment plus rigoureux de s’appuyer sur des facteurs systématiques d’investissement. Depuis les travaux séminaux d’Eugene Fama et Kenneth French (1992, 1993) démontrant que la rentabilité des actions s’explique par des facteurs de risque précis (taille, valorisation), prolongés par Mark Carhart (1997) sur le facteur momentum, puis par Robert Novy-Marx (2013, The Other Side of Value: The Gross Profitability Premium) et Asness, Frazzini et Pedersen (2019, Quality Minus Junk), la recherche empirique a rigoureusement prouvé que certaines caractéristiques fondamentales quantifiables surperforment durablement le marché tout en réduisant le risque de faillite.
2. L'approche macroéconomique : l'allocation tactique
A. L'arbitrage par un indicateur avancé d'entrée en récession
Pourquoi chercher à détecter spécifiquement les récessions ? Parce que le marché actions est extraordinairement sensible aux récessions : c’est l’environnement macroéconomique où la performance des actions est de loin la plus mauvaise.
Lors d’une récession, la baisse simultanée des bénéfices opérationnels des entreprises et la contraction violente des multiples de valorisation provoquent des marchés baissiers profonds, souvent compris entre -30 % et -55 %. Faire de l’allocation tactique sur ce critère permet donc d’éliminer la majeure partie des pertes catastrophiques et d’obtenir une surperformance pérenne.
C’est exactement l’objectif de mon indicateur de récessions. En synthétisant des variables macroéconomiques avancées (la pente de la courbe des taux d’intérêt, l’emploi, les indicateurs avancés du Conference Board, la production industrielle, …), le modèle évalue en temps réel la probabilité de basculement du cycle américain au cours des 6 prochains mois. Dès que le signal d’alerte est franchi, l’allocation tactique coupe l’exposition aux actions pour sécuriser le capital sur les liquidités.
La Figure 1 retrace la performance cumulée du S&P 500 Total Return face à cette stratégie tactique sur plus de 37 ans d’historique (1989–2026), avec les récessions officielles NBER représentées par les bandes grisées.
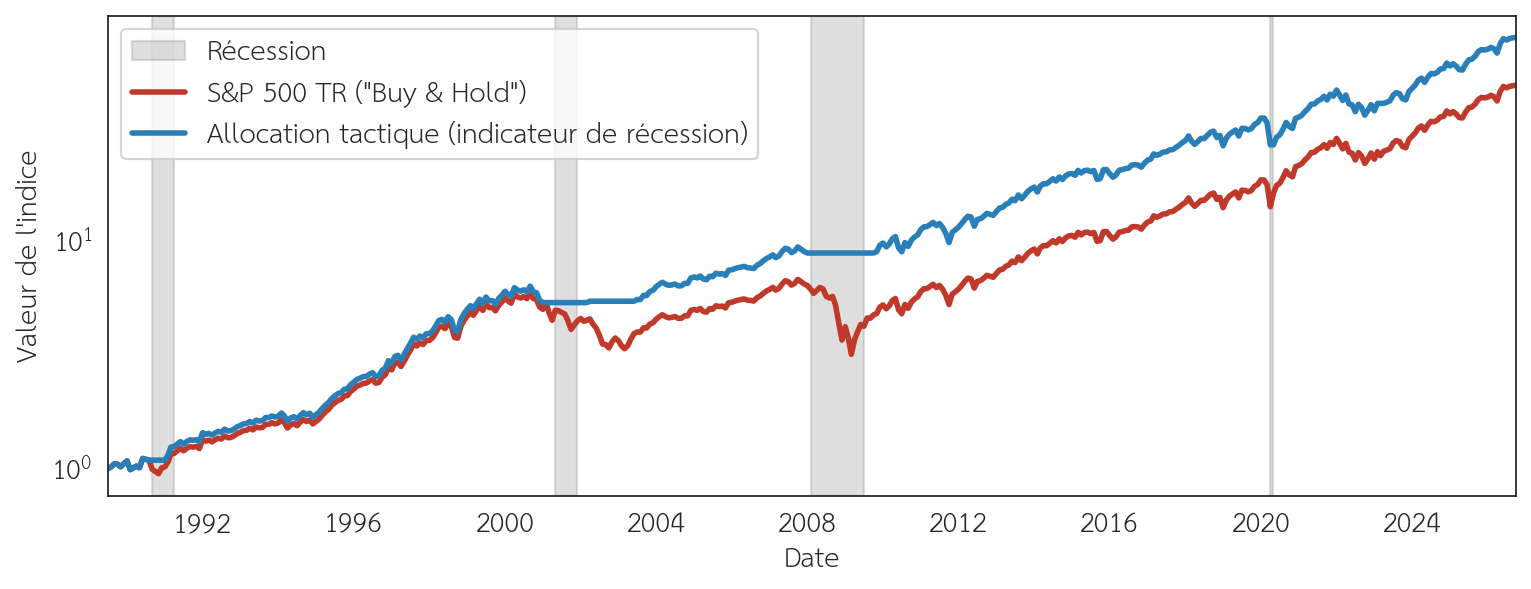
Figure 1 : Performance cumulée en échelle logarithmique du S&P 500 Total Return versus l’allocation tactique guidée par l’indicateur de récessions, mesurée entre juillet 1989 et octobre 2026. Les bandes grisées indiquent les périodes de récession aux États-Unis. Sources : FRED, Robert Shiller.
Sur cet horizon de 37 ans :
- Le S&P 500 TR en Buy and Hold progresse à un taux annualisé (CAGR) de 10,96 %, mais subit une chute maximale (Max Drawdown) de -49,13 % (multiple final de 48,1) ;
- La stratégie tactique pilotée par l’indicateur délivre un CAGR de 12,41 %, tout en réduisant la perte maximale à -23,79 % (multiple final de 78,0).
En évitant le cœur des récessions de 2001 et de 2008, la stratégie préserve le capital et permet de redémarrer chaque phase d’expansion avec une assiette financière démultipliée. Pour en savoir plus sur cet indicateur je vous invite à lire cet article et à lire mon livre Le Guide de l’investisseur particulier.
B. Le market timing par le momentum et la moyenne mobile à 200 jours
À côté des indicateurs macroéconomiques fondamentaux, l’autre grande méthode d’allocation tactique repose sur le suivi de tendance systématique (trend following), popularisé par Mebane Faber et Paul Tudor Jones : rester investi sur l’indice lorsque le cours est au-dessus de sa moyenne mobile à 200 jours (MM200), et arbitrer vers le cash lorsqu’il passe en dessous.
La Figure 2 compare un investissement continu sur l’ETF SPY (S&P 500) avec cette règle de momentum sur plus de 33 ans (1993–2026).
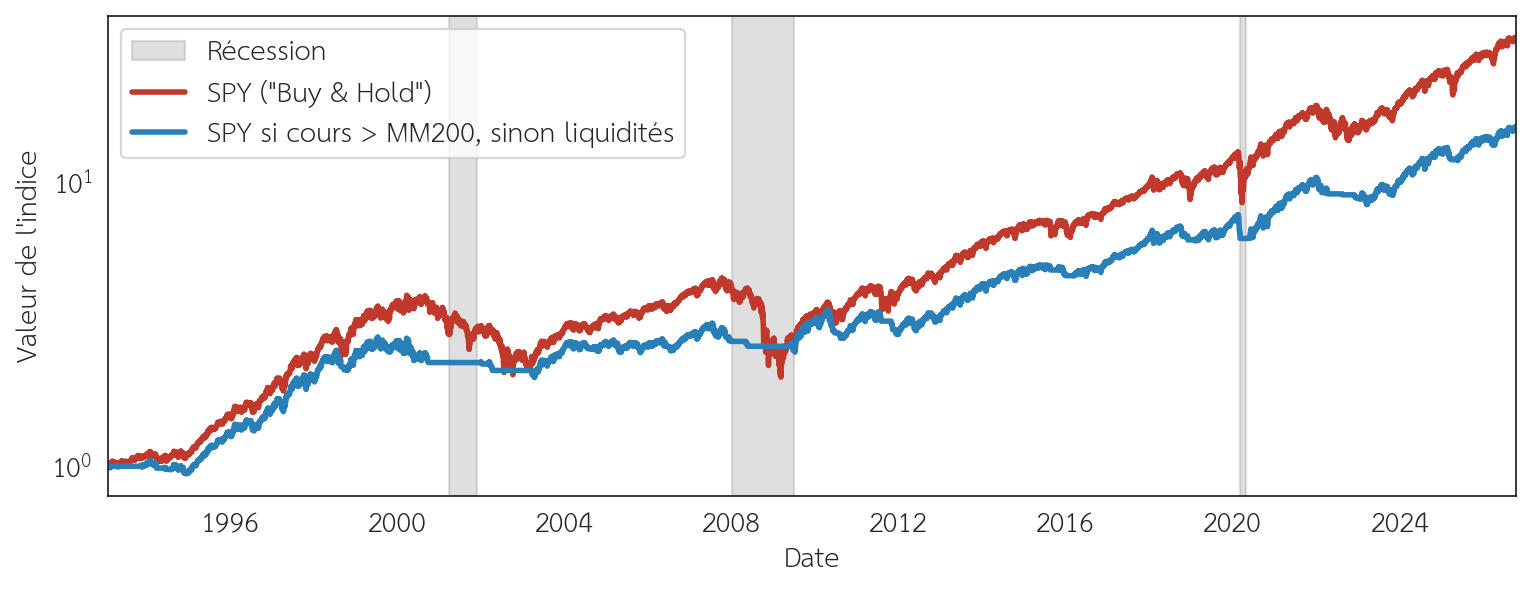
Figure 2 : Performance cumulée en échelle logarithmique du SPY (S&P 500) en Buy and Hold versus la stratégie tactique (SPY si cours > MM200, sinon liquidités), mesurée entre janvier 1993 et octobre 2026. Les bandes grisées indiquent les périodes de récession aux États-Unis. Sources : Yahoo Finance, FRED.
Les chiffres illustrent le compromis fondamental du momentum :
- SPY Buy and Hold : CAGR de 10,86 %, volatilité de 18,52 %, mais une perte maximale violente de -55,19 % en 2008 ;
- SPY > MM200 : CAGR de 8,50 %, volatilité réduite à 11,98 %, et une perte maximale limitée à -28,00 %.
Le filtre de tendance divise le risque par deux. En contrepartie, les allers-retours dans les marchés sans tendance (whipsaws) et le retard pris lors des rebonds rapides réduisent le rendement absolu final.
C. Bilan de l'approche tactique : opportunités et écueils
L’allocation tactique apporte une réponse indiscutable au contrôle du risque de perte maximale. Néanmoins, pour l’investisseur particulier, elle implique trois contraintes réelles :
- La fiscalité : sur un Compte-Titres Ordinaire (CTO), chaque vente génère une imposition immédiate des plus-values qui peut entamer l’effet des intérêts composés ;
- La friction psychologique : accepter d’être en liquidités alors que les marchés continuent temporairement de grimper requiert une discipline d’acier ;
- La gestion opérationnelle : surveiller les signaux et exécuter les arbitrages exige de la rigueur.
3. L'approche microéconomique : la stratégie MSCI Quality
A. Le comportement des actions face à la politique monétaire
Pour comprendre pourquoi certaines actions surperforment structurellement, il est indispensable de revenir à la théorie financière de base. La valeur d’une entreprise correspond à la somme de ses flux de trésorerie futurs actualisés (Discounted Cash Flows, DCF), comme abordé dans la formule (1) :
\[ V_0 = \sum_{t=1}^{\infty} \frac{\text{Cash Flow}_t}{(1 + r)^t} \tag{1} \]
Dans cette formule, deux paramètres sont directement influencés par la politique des banques centrales :
- Le taux d’actualisation \(r\) (qui dépend directement des taux d’intérêt sans risque et de la prime de risque) ;
- La liquidité disponible dans le système financier (qui dépend de l’expansion ou de la contraction du bilan de la banque centrale).
Dans son analyse approfondie consacrée aux stratégies boursières sur la chaîne Defiant Gatekeeper, l’auteur présente une matrice fondamentale croisant le niveau des taux d’intérêt et l’évolution du bilan des banques centrales (Quantitative Easing [QE] vs Quantitative Tightening [QT]).
Le Tableau 1 détaille cette grille d’analyse en quatre régimes monétaires et illustre comment chaque environnement bouleverse la valorisation des actifs selon leur niveau d’endettement et leur profil de croissance.
| Bilan Banque Centrale | Taux d’intérêt bas | Taux d’intérêt élevés / en hausse |
|---|---|---|
| Expansion du bilan (QE) (Injections massives de liquidités) | Régime 1 : Bulle spéculative & liquidité maximale • Taux d’actualisation quasi nul, crédit gratuit. • Comportement : Les valeurs de croissance non rentables (unprofitable growth) s’envolent car leurs cash-flows très lointains ne sont pas pénalisés. • Forte surperformance de la spéculation. | Régime 2 : Soutien sous contrainte inflationniste • La banque centrale injecte des liquidités d’urgence mais doit maintenir des taux directeurs élevés pour juguler l’inflation. • Comportement : Les entreprises lourdement endettées voient leurs charges financières s’alourdir malgré la liquidité. |
| Contraction du bilan (QT) (Retrait net de liquidités) | Régime 3 : Ralentissement & assainissement • Baisse des taux face au ralentissement, mais assèchement progressif de la monnaie centrale. • Comportement : Les primes de risque s’écartent ; seules les entreprises générant de vrais flux de trésorerie immédiats maintiennent leur valorisation. | Régime 4 : Le piège mortel (ex. 2022–2023) • Taux en hausse verticale + retrait massif de liquidités du système. • Comportement : Taux d’actualisation en flèche + explosion des coûts de refinancement. • Effondrement des valeurs spéculatives et surendettées. Seules les actions de Qualité résistent. |
Tableau 1 : Matrice d’évaluation du comportement des actions selon le régime de politique monétaire (Taux d’intérêt × Bilan de la banque centrale). Source : adapté de l’analyse de Defiant Gatekeeper.
Cette grille démontre une vérité financière implacable : viser des entreprises affichant un fort « Return on Equity » (ROE) et un endettement minime constitue le meilleur bouclier contre les revirements monétaires des banques centrales. N’ayant pas besoin de recourir au crédit bancaire pour financer leurs opérations, elles ne subissent pas la hausse des taux de refinancement et conservent intacte leur rentabilité.
B. Le facteur Quality
i. Le principe de l'investissement factoriel
L’investissement factoriel (Smart Beta) repose sur des décennies de recherches académiques (notamment les travaux d’Eugene Fama, Kenneth French et Robert Novy-Marx). Il démontre que la rentabilité d’un titre ne s’explique pas uniquement par son exposition au marché global (le beta du MEDAF ou CAPM en anglais), mais par des primes de risque systématiques et pérennes :
- La Valeur (Value) : acheter des titres décotés par rapport à leurs actifs ou leurs résultats ;
- Le Momentum : acheter les titres affichant les meilleures performances relatives récentes ;
- La Faible Volatilité (Low Volatility) : privilégier les actions aux variations modérées ;
- La Qualité (Quality) : sélectionner les entreprises les plus rentables et les plus saines financièrement.
ii. Le facteur Quality selon MSCI et ses trois piliers
Le fournisseur mondial d’indices MSCI a standardisé la mesure de ce facteur en articulant son indice MSCI Quality autour de trois critères fondamentaux rigoureux :
- Un « Return on Equity » (ROE) élevé : mesure le profit généré pour chaque euro de capitaux propres. Un ROE supérieur à la moyenne prouve l’existence d’un avantage concurrentiel durable (economic moat) et d’un fort pouvoir de fixation des prix (pricing power) ;
- Un faible levier financier (Debt-to-Equity très bas) : l’entreprise finance son développement par ses propres flux de trésorerie plutôt que par la dette bancaire ou obligataire. En phase de durcissement monétaire (Régime 4 du Tableau 1), cette caractéristique est salvatrice ;
- Une faible variabilité des bénéfices sur cinq ans : élimine les entreprises cycliques dont la rentabilité est éphémère au profit de modèles économiques récurrents et prévisibles.
iii. La nuance capitale : que font les actions Quality en récession ?
Investir dans des actions de qualité ne garantit absolument pas une performance positive lors d’une récession. En période de récession économique, l’aversion au risque s’empare des marchés et les flux institutionnels vendeurs font baisser l’ensemble de la cote. Les actions de qualité chutent également. En revanche, elles offrent trois garanties capitales :
- Une perte maximale contenue : leurs valorisations sont soutenues par des bénéfices tangibles et des trésoreries nettes positives ;
- L’absence totale de risque de faillite : elles ne risquent ni la faillite bancaire ni les augmentations de capital dilutives en urgence ;
- Une capacité de rebond décuplée : pendant que les concurrents surendettés luttent pour leur survie et réduisent leurs investissements, les entreprises de qualité gagnent des parts de marché et repartent les premières à la hausse dès les prémices de la reprise.
4. Analyse empirique des données MSCI officielles
A. MSCI World Quality face au MSCI World (2000–2026)
La Figure 3 met en regard l’indice mondial de référence MSCI World et son équivalent factoriel MSCI World Quality sur près de 26 années de cotation quotidienne ininterrompue (décembre 2000 à octobre 2026).
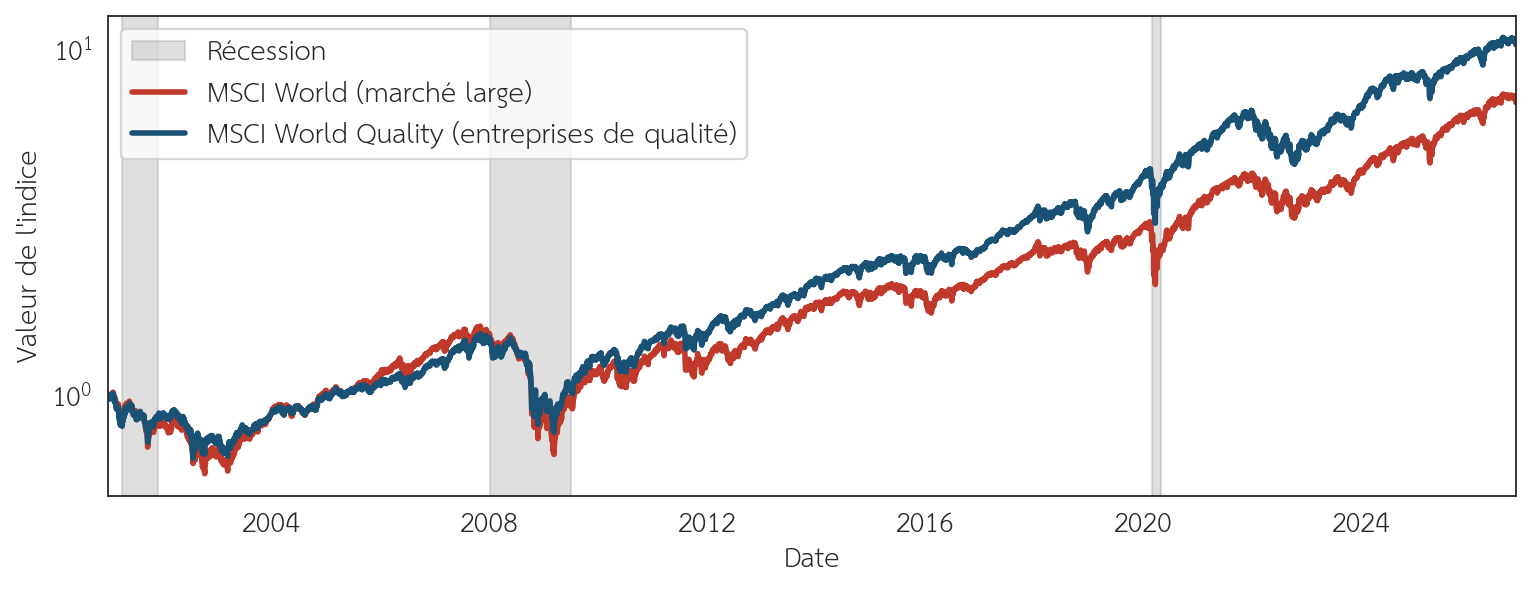
Sur cet horizon englobant trois marchés baissiers majeurs (la fin de la bulle technologique, la grande crise financière de 2008 et le choc du Covid-19), le MSCI World Quality génère un rendement composé nettement supérieur : 10 000 $ investis fin 2000 se transforment en plus de 108 000 $ sur le MSCI World Quality, contre environ 73 700 $ sur le MSCI World standard.
B. La résistance lors des crises majeures : 2008 et 2020
Pour apprécier concrètement la réduction des drawdowns promise par le facteur Quality, la Figure 4 compare l’historique des drawdowns subis par les deux indices mondiaux.
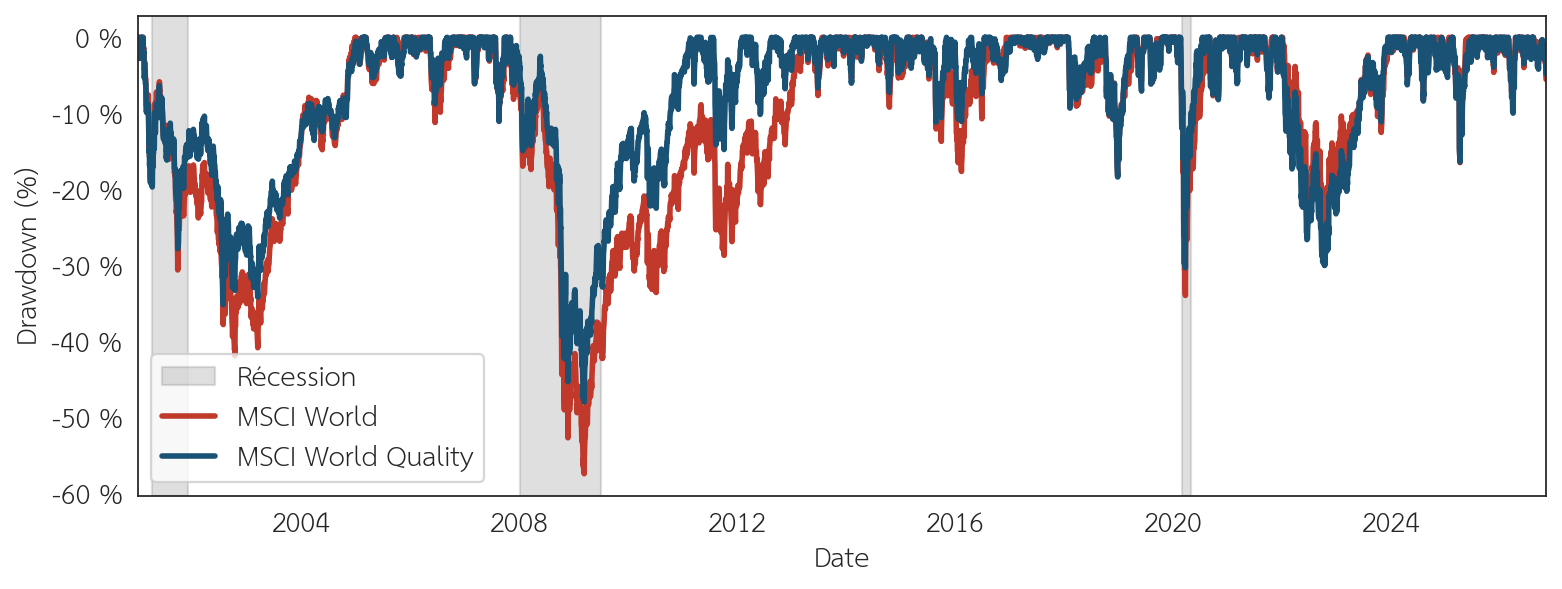
Deux constats ressortent avec netteté :
- La crise des subprimes de 2008 : alors que le MSCI World plonge de -57,46 % (plombé par l’effondrement des banques surendettées et des cycliques), le MSCI World Quality limite sa baisse à -48,01 %, soit près de 10 points de protection bilancielle ;
- Le krach Covid de 2020 : le MSCI World chute de -33,99 %, tandis que le MSCI World Quality amortit la secousse à -30,34 %.
Dans les deux cas, la règle énoncée précédemment se vérifie : les actions de qualité baissent en récession, mais leur solidité fondamentale atténue le choc et permet une récupération beaucoup plus véloce.
C. L'épreuve du choc de remontée des taux de 2022
C’est au cours de l’année 2022 que le mécanisme du Tableau 1 (Régime 4 : durcissement monétaire brutal) s’est manifesté avec le plus de force. Avec le relèvement rapide des taux par la Réserve fédérale, le rendement des bons du Trésor à 10 ans est passé de 1,5 % à près de 5 %. La Figure 5 analyse la trajectoire comparative du MSCI World, du MSCI World Quality et de l’indice de croissance MSCI World Growth Target face à la montée des taux 10 ans américains entre 2021 et 2023.
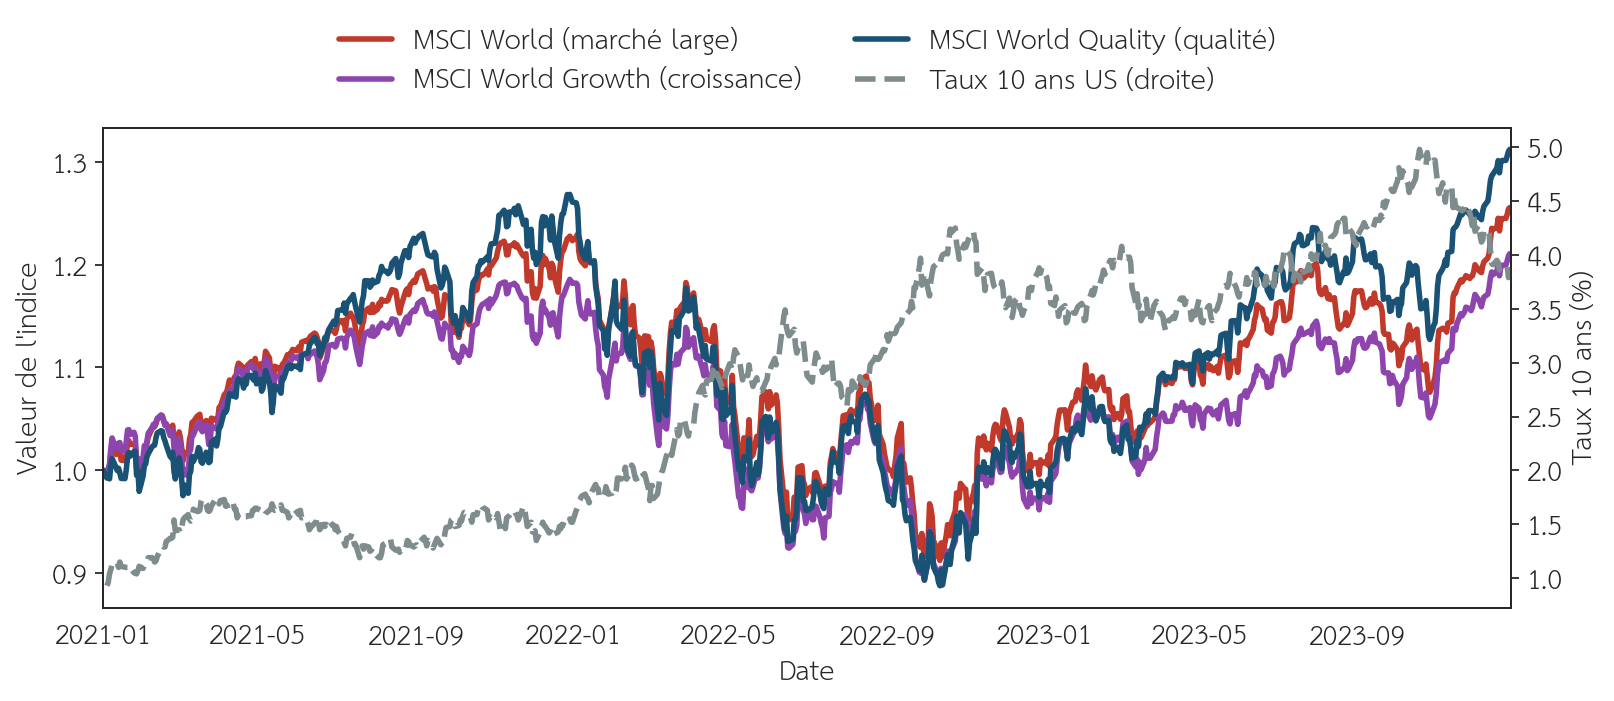
L’analyse de ce cycle prouve que les actions de croissance spéculative sans rentabilité immédiate (MSCI World Growth Target) ont été violemment pénalisées par la hausse du coût du capital, tandis que les entreprises de qualité ont fait preuve d’une robustesse remarquable grâce à leur autofinancement et à leurs marges bénéficiaires élevées.
5. Synthèse comparative des approches
A. Les approches
i. Allocation tactique vs Buy and Hold sur le long terme
L’approche tactique vise à préserver le capital en éliminant les pires phases de baisse du marché actions :
- L’indicateur de récession surclasse le S&P 500 TR de +1,45 % par an (12,41 % vs 10,96 %) tout en réduisant la perte maximale de moitié (-23,79 % vs -49,13 %) ;
- La moyenne mobile à 200 jours réduit la volatilité de 35 % (11,98 % vs 18,52 %) et ramène le Max Drawdown à -28,00 % (contre -55,19 % pour le SPY).
ii. Comparaison avec le facteur MSCI World Quality
En restant investi à 100 % sur les actions mondiales, la sélection factorielle via le MSCI World Quality délivre également une surperformance impressionnante par rapport à l’indice parent MSCI World :
- Un taux de rentabilité annualisé (CAGR) de 9,68 % pour le MSCI World Quality contre 8,06 % pour le MSCI World sur près de 26 ans d’historique officiel (décembre 2000 à octobre 2026) ;
- Un multiple de capital final qui s’élève à 10,82x pour la Qualité contre 7,37x pour le marché mondial global ;
- Un Max Drawdown réduit de près de 10 points de pourcentage lors du grand krach de 2008 (-48,01 % contre -57,46 % pour le MSCI World).
B. Synthèse
Le Tableau 2 synthétise l’ensemble des métriques de performance et de risque calculées à partir des séries de données officielles du blog et de MSCI.
| Stratégie / Indice | Horizon d’observation | CAGR (Rendement annualisé) | Volatilité annualisée | Perte maximale (Max Drawdown) | Multiple de capital final |
|---|---|---|---|---|---|
| S&P 500 TR (Buy and Hold) | 1989 – 2026 (37 ans) | 10,96 % | — | -49,13 % (2008) | 48,1x |
| Allocation tactique (Indicateur récessions) | 1989 – 2026 (37 ans) | 12,41 % | — | -23,79 % | 78,0x |
| SPY (Buy and Hold historique) | 1993 – 2026 (33 ans) | 10,86 % | 18,52 % | -55,19 % (2008) | 32,3x |
| SPY > MM200 (sinon cash) | 1993 – 2026 (33 ans) | 8,50 % | 11,98 % | -28,00 % | 15,6x |
| MSCI World (Gross Total Return) | 2000 – 2026 (26 ans) | 8,06 % | 15,88 % | -57,46 % (2008) | 7,37x |
| MSCI World Quality (Gross Total Return) | 2000 – 2026 (26 ans) | 9,68 % | 15,98 % | -48,01 % (2008) | 10,82x |
| MSCI World Growth Target (GRTR) | 2000 – 2026 (26 ans) | 8,75 % | 15,29 % | -54,54 % (2008) | 8,69x |
Tableau 2 : Synthèse comparative des approches d’allocation tactique et des indices factoriels MSCI. Données calculées entre 1989 et octobre 2026. Sources : MSCI, FRED.
Pour comparer rigoureusement ces stratégies sur un pied d’égalité temporelle, la Figure 6 visualise la trajectoire de l’ensemble des indices et stratégies du Tableau 2 sur leur période commune complète (décembre 2000 à octobre 2026, soit près de 26 ans d’historique continu), en base 1 sur échelle logarithmique.
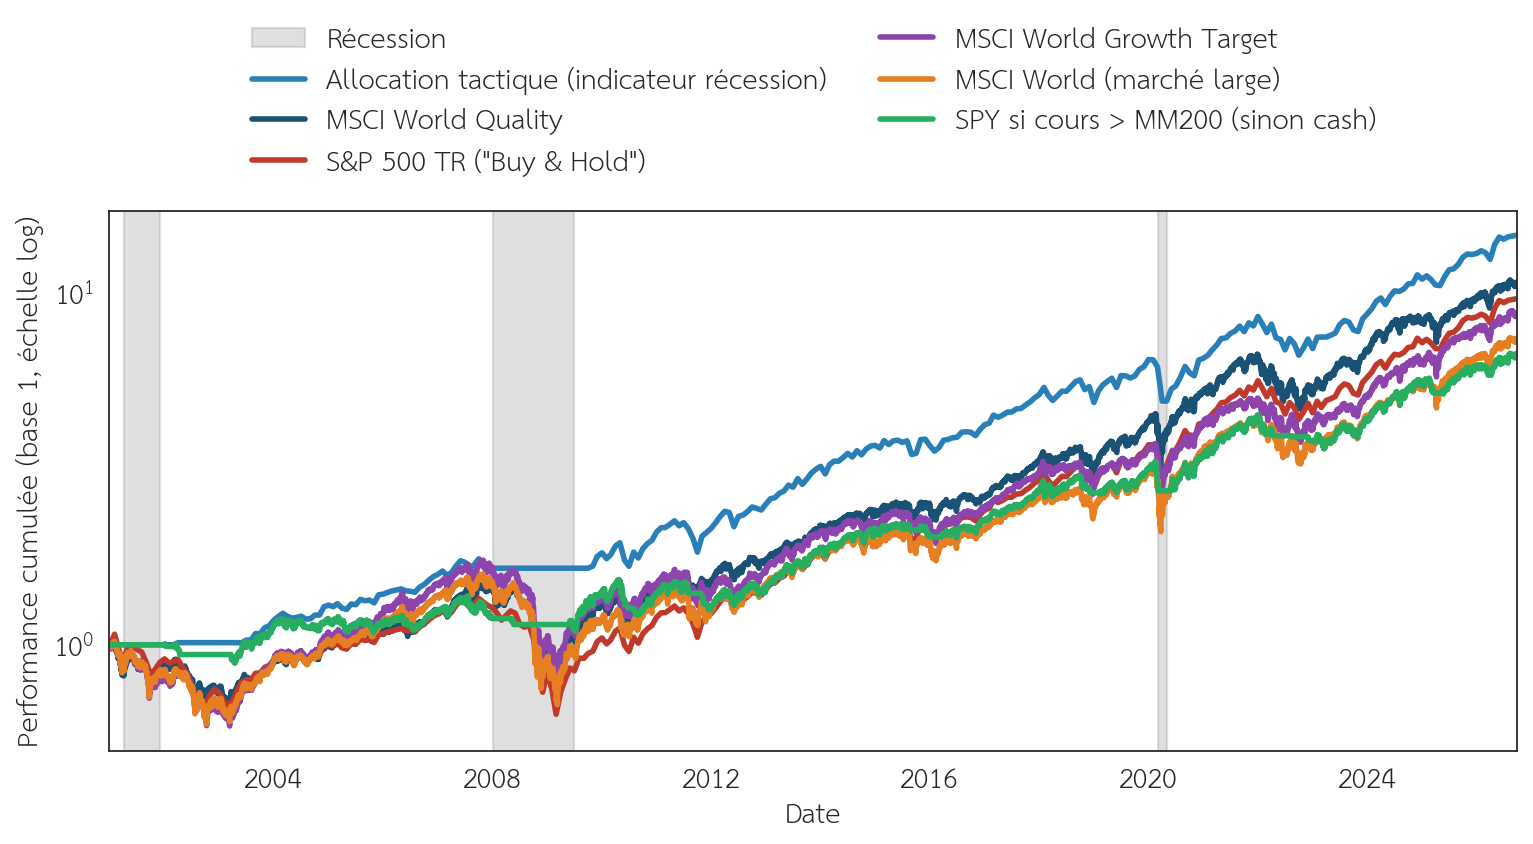
Figure 6 : Performance cumulée en base 1 (échelle logarithmique) comparant sur la même période (décembre 2000 – octobre 2026) les différentes stratégies et indices du Tableau 2. Les bandes grisées indiquent les récessions officielles NBER. Sources : MSCI, Yahoo Finance, FRED.
Cette confrontation visuelle sur la même période met en lumière deux enseignements majeurs :
- L’allocation tactique pilotée par l’indicateur de récession termine en tête (multiple final de 14,58x, CAGR de 10,97 %) en neutralisant les deux krachs historiques de 2001 (-49 %) et de 2008 (-57 %), avec une perte maximale contenue à -23,79 % ;
- Le facteur MSCI World Quality génère la meilleure trajectoire en restant investi en permanence à 100 % sur les actions mondiales (multiple final de 10,62x, CAGR de 9,61 %), surperformant nettement le MSCI World large (7,27x, CAGR de 8,00 %) et le S&P 500 TR (9,63x, CAGR de 9,19 %), tout en amortissant significativement la crise de 2008 (-48,01 % vs -57,46 %).
6. Mise en pratique
A. L'outil de sélection d'actions d'Investisseur Theta et sa construction
i. Outils de selection d'actions
Pour mettre en œuvre concrètement cette stratégie sans y consacrer des centaines d’heures de calcul manuel, j’ai développé l’outil de sélection d’actions disponible sur le site.
Cet outil passe quotidiennement au crible l’ensemble de l’univers d’investissement mondial MSCI ACWI (All Country World Index), qui rassemble plus de 2 400 grandes et moyennes capitalisations à travers 23 marchés développés et 24 marchés émergents. Pour chaque société, il calcule en continu les pondérations de marché, les cours, les indicateurs de tendance et attribue une recommandation claire et objective.
ii. Reconstruction du score Quality MSCI
La construction du score de qualité constitue le cœur du moteur d’analyse. Dans la méthodologie officielle de MSCI, le poids d’une entreprise dans un indice factoriel Quality est directement proportionnel à son poids de capitalisation d’origine multiplié par son score fondamental de qualité, comme présenté dans la formule (2) :
\[ \mathrm{Poids}_{\mathrm{Quality}}(i) \propto \mathrm{Poids}_{\mathrm{Parent}}(i) \times \mathrm{Quality\ Score}(i) \tag{2} \]
Par conséquent, en divisant le poids dans l’indice Quality par le poids dans l’indice parent, nous pouvons déduire directement le coefficient multiplicateur de qualité attribué par MSCI, comme abordé dans la formule (3) :
\[ \mathrm{Quality\ Factor}(i) = \frac{\mathrm{Poids\ dans\ l’indice\ Quality}}{\mathrm{Poids\ dans\ l’indice\ Parent}} \tag{3} \]
Cependant, il existe un défi technique majeur : MSCI ne met pas à disposition un indice de constituants ACWI Quality mondial unifié en accès libre. Pour contourner cette contrainte et évaluer l’ensemble du vivier mondial sans biais, le moteur du site déploie une astuce de données par cascades d’indices :
- Pour les entreprises des marchés émergents : le score est déduit du ratio \(\mathrm{Poids}_{\mathrm{MSCI\ EM\ Quality}} / \mathrm{Poids}_{\mathrm{MSCI\ EM}}\) ;
- Pour les actions des marchés développés : le score est déduit du ratio \(\mathrm{Poids}_{\mathrm{MSCI\ World\ Quality}} / \mathrm{Poids}_{\mathrm{MSCI\ World}}\) ;
- Pour les valeurs européennes non couvertes : le système utilise en complément l’indice \(\mathrm{MSCI\ Europe\ Quality}\).
Cette recombinaison permet d’obtenir un score de qualité rigoureusement homogène sur l’ensemble de la cote mondiale. Si ce score est supérieur à 1, MSCI surpondère fortement le titre pour ses qualités fondamentales (fort ROE, faible dette, variabilité réduite des profits). S’il vaut 0, le titre est tout simplement exclu de l’univers de qualité.
B. L'information du marché : filtres de momentum (MM200, momentum 12 mois et indicateur MAD)
i. Les filtres
Acheter une excellente entreprise dont le cours s’effondre est dangereux : le marché peut anticiper une dégradation future du modèle d’affaires bien avant qu’elle n’apparaisse dans les comptes trimestriels. C’est pourquoi nous intégrons l’information du marché via trois filtres de momentum complémentaires :
- La moyenne mobile à 200 jours (MM200) : le titre doit impérativement coter au-dessus de sa moyenne mobile longue (\(P_t > \text{MM}_{200}\)) afin de valider une tendance haussière de fond.
- Le momentum absolu sur 12 mois (performance à 1 an) : la performance de l’action au cours des 12 derniers mois doit être strictement positive (\(P_t > P_{t-12\text{ mois}}\)). Ce filtre de momentum absolu garantit que l’action est portée par un flux acheteur sur un cycle annuel complet et évite de s’enliser dans des pièges de valeur (value traps).
- L’indicateur MAD (Moving Average Distance) : comme je l’ai détaillé dans mon article consacré au momentum MAD, le meilleur indicateur pour prédire le marché, cet indicateur mesure le rapport de force entre la dynamique courte (moyenne mobile à 21 jours) et la tendance longue (moyenne mobile à 200 jours), comme abordé dans la formule (4) :
\[ \text{MAD} = \frac{\text{MM}_{21}}{\text{MM}_{200}} \tag{4} \]
En observant l’écart-type historique (\(\sigma\)) du MAD sur les 50 dernières périodes de cotation, l’outil émet un signal objectif :
- Achat (\(\text{MAD} > 1 + \sigma\)) : la dynamique de court terme accélère nettement au-dessus de la tendance longue. Le feu vert est validé ;
- Neutre (\(1 – \sigma \le \text{MAD} \le 1 + \sigma\)) : le titre consolide. On conserve la ligne en portefeuille, sans renfort agressif ;
- Vente / Évitement (\(\text{MAD} < 1 - \sigma\)) : le momentum est dégradé. Même si l’entreprise affiche une qualité comptable exceptionnelle, on évite absolument d’acheter un couteau qui tombe.
ii. Pourquoi ne pas suivre uniquement le facteur Momentum en direct ?
La Figure 7 illustre le comportement comparé de l’indice MSCI World Momentum, du MSCI World Quality et de l’indice de référence MSCI World sur plus de 25 ans d’historique (décembre 2000 à octobre 2026).
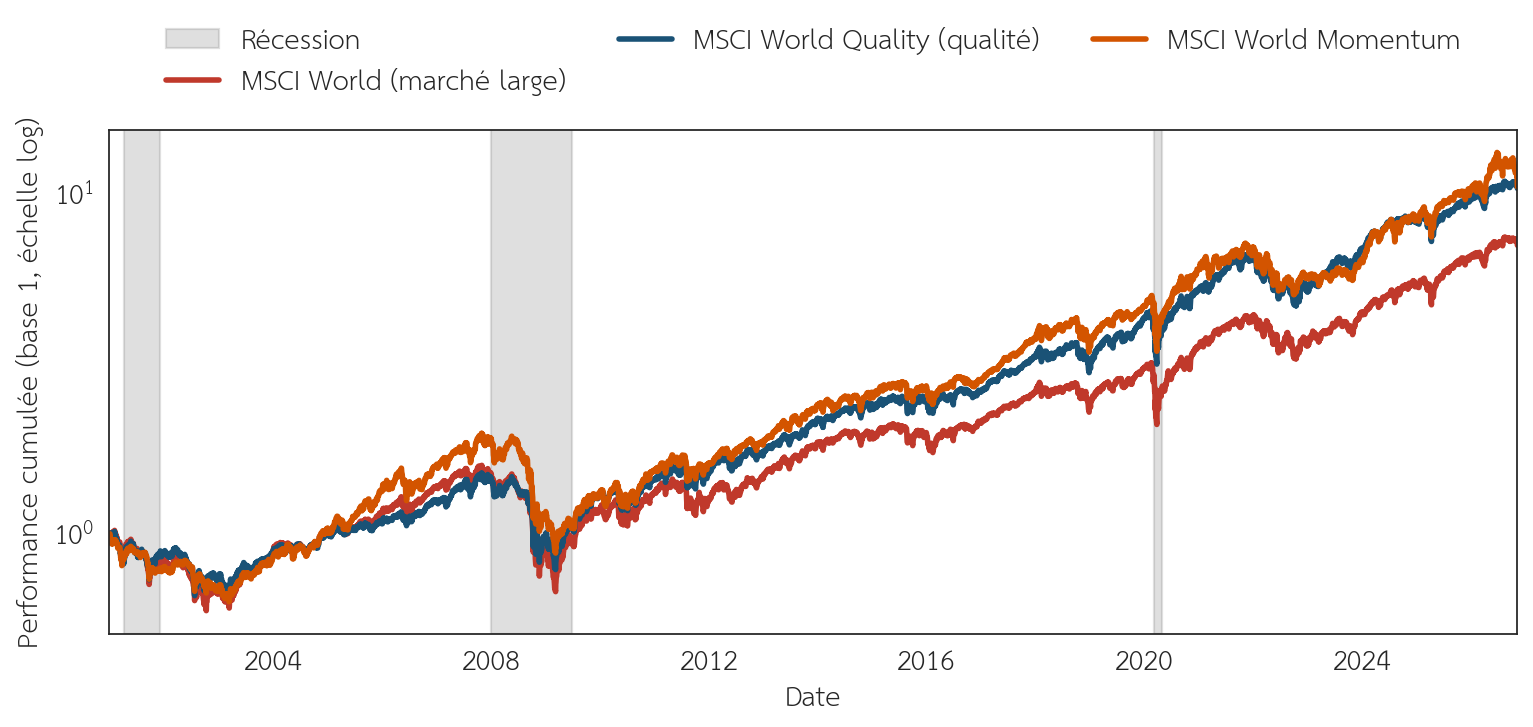
Face à la très forte progression historique du MSCI World Momentum (+10,29 % annualisé contre +9,68 % pour la Qualité et +8,06 % pour le marché large), on pourrait être tenté de construire son portefeuille en suivant exclusivement le facteur Momentum.
Cependant, cette stratégie se heurte à une réalité opérationnelle majeure : le taux de rotation (turnover) du facteur Momentum est supérieur à 100 % au cours des 12 derniers mois. Autrement dit, la quasi-totalité des positions en portefeuille doit être liquidée et renouvelée chaque année.
Dès lors, à moins de gérer un portefeuille colossal permettant de réduire considérablement les frais de courtage par effets d’échelle et de bénéficier d’une structure juridique optimisée pour neutraliser les coûts fiscaux majeurs liés aux allers-retours et aux entrées-sorties répétées, faire du stock picking purement momentum en direct est contre-productif pour un particulier. Pour ceux qui souhaitent capter la prime brute de momentum, suivre des indices via un ETF répliquant la stratégie comme le iShares MSCI World Momentum Factor UCITS ETF est souvent la meilleure solution.
Dans notre démarche, nous évitons soigneusement cet écueil : le momentum n’est pas utilisé comme moteur de rotation effrénée, mais comme un filtre de confirmation technique appliqué à des actions d’une qualité fondamentale exemplaire. À titre de comparaison le MSCI World Quality n’a qu’un taux de rotation de 20% environ au cours des 12 derniers mois.
C. Construction du portefeuille : discipline sectorielle et géographique
Le dernier piège réside dans le biais de concentration sectorielle.
Dans l’univers MSCI Quality, les entreprises de la technologie (éditeurs de logiciels, fabricants de puces) et de la santé affichent naturellement des ROE insolents et des bilans regorgeant de liquidités. Un filtrage naïf aboutirait à un portefeuille composé à plus de 80 % de géants technologiques américains.
Pour bâtir un portefeuille résilient :
- Plafonner l’exposition sectorielle : limiter chaque secteur à 20–25 % maximum de l’allocation globale pour intégrer d’autres bastions de qualité (consommation de base, industrie de précision, santé) ;
- Diversifier géographiquement : combiner des valeurs américaines, européennes et une sélection rigoureuse d’entreprises émergentes ;
- Combler l’absence d’ETF adaptés : comme expliqué plus haut, aucun ETF ne réplique fidèlement le véritable MSCI World Quality. Les rares produits disponibles (comme celui d’iShares) s’apparentent en réalité à de l’Equal Weight Quality avec une performance inférieure (il suit l’indice « MSCI World Sector Neutral Quality Index »). Construire soi-même son panier d’actions permet de restaurer la pleine puissance du facteur.
D. Synthèse de la méthodologie
Pour résumer de manière opérationnelle, la méthodologie de sélection et de gestion du portefeuille repose sur quatre règles séquentielles :
- Sélectionner les actions via l’outil : extraire les sociétés affichant les meilleurs scores Quality MSCI (ROE élevé, faible levier d’endettement, bénéfices récurrents et prévisibles) ;
- Prendre celles avec un momentum positif : filtrer rigoureusement les candidates pour ne retenir que celles qui valident la tendance du marché (cours > MM200, momentum absolu positif sur 12 mois, signal haussier de l’indicateur MAD) ;
- Suivre la pondération du marché afin d’éviter un turnover trop important : pondérer les lignes selon leur capitalisation boursière (ou la pondération de l’indice de marché, vous pouvez vous aider de ce site pour cela) plutôt qu’en équipondération rigide, afin d’éviter des arbitrages incessants générateurs de frais de transaction et de fiscalité ;
- Privilégier les piliers historiques de l’indice : bien que beaucoup plus modéré que celui du Momentum, l’indice MSCI Quality affiche tout de même un taux de rotation (turnover) annuel d’environ 20 % sur 12 mois. Il convient donc de se focaliser en priorité sur les entreprises présentes dans l’indice depuis longtemps afin d’éviter un turnover trop important et de garantir une stabilité optimale à votre portefeuille. Très souvent les plus grosses capitalisations restent longtemps dans l’indice.
Cette démarche combine les atouts d’un filtrage fondamental actif et les bénéfices d’une gestion indicielle : sélectionner des actions Quality avec du momentum agit comme un filtre puissant à l’entrée, tandis que la pondération du marché et l’ancrage sur les valeurs pérennes permettent la passivité ultime. Si les actions sortent de l’indice elle peuvent être revendu pour consolider celle actuellement en portefeuille ou en acheter de nouvelle.
La Figure 8 ci-dessous illustre la performance réelle de mon portefeuille personnel appliquant cette stratégie sur BoursoBank depuis mai 2025, comparée au Nasdaq 100, au MSCI World et au MSCI World Quality sur la même période. Bien que le Nasdaq 100 ne puisse pas être un parfait benchmark de comparaison (car ultra-concentré sur les valeurs technologiques américaines), il permet de juger de la pertinence de la stratégie face à l’indice le plus performant du monde au cours des 15 dernières années. On constate ainsi que le portefeuille bat à la fois le MSCI World (+34,7 % vs +31,0 %) et le MSCI World Quality (+34,7 % vs +26,9 %), tout en rivalisant avec le Nasdaq 100 (+34,7 % vs +35,2 %) avec une volatilité nettement inférieure (11,9 % vs 19,3 %) et un drawdown maximal deux fois moindre (-6,9 % vs -14,7 %).
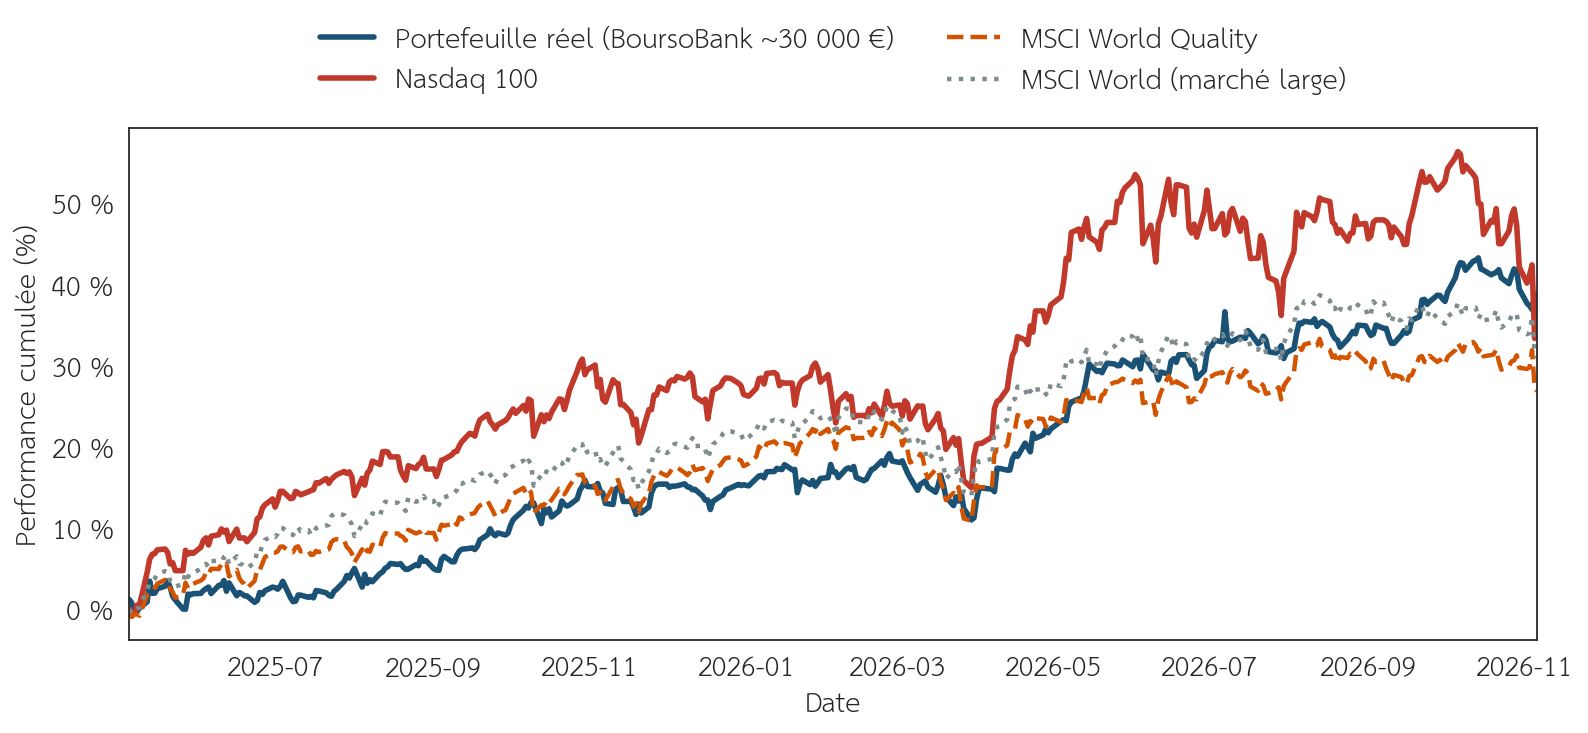
Figure 8 : Performance cumulée (%) du portefeuille réel (~30 000 €, BoursoBank) appliquant la méthodologie Quality et momentum versus le Nasdaq 100, le MSCI World et le MSCI World Quality, depuis mai 2025. Le portefeuille bat le marché large (+34,7 % vs +31,0 % pour le MSCI World et +26,9 % pour le MSCI World Quality) et égale le Nasdaq 100 (+35,2 %) avec une volatilité de seulement 11,9 % (contre 19,3 % pour le Nasdaq 100) et un drawdown maximal de -6,9 % (contre -14,7 %). Source : BoursoBank, MSCI, Yahoo Finance.
7. Conclusion
Battre le marché des actions n’est ni un mirage ni une question de chance. C’est un exercice de méthode fondé sur deux leviers complémentaires :
- L’allocation tactique macroéconomique : utiliser un modèle comme notre indicateur de récessions pour couper l’exposition avant les phases de récession, qui représentent l’environnement le plus destructeur pour les actions ;
- La sélection factorielle de Qualité combinée au Momentum : cibler les entreprises à fort ROE et faible endettement, validées par un momentum de cours favorable (MM200, momentum 12 mois et indicateur MAD), tout en laissant courir la pondération de marché pour réduire au minimum les rotations.
En appliquant ce protocole grâce à l’outil de sélection d’actions, vous disposez d’un cadre méthodique, chiffré et éprouvé pour battre durablement le marché avec une passivité maximale.