Sur TikTok, une vidéo publiée par le compte @rickythesteadyinvestor (voir la vidéo originale) a connu un succès viral avec un argument d’apparence dévastateur pour les gestionnaires de fonds : « Si tu avais simplement acheté chaque année la meilleure action du S&P 500 de l’année précédente et gardé toutes tes positions à vie, tu aurais transformé 1 000 $ en plus d’un million en trente ans. » Le compte montre des graphiques époustouflants, cite Apple à 0,30 $, Nvidia à 0,50 $, et conclut que n’importe quel particulier aurait pu battre les meilleurs hedge funds de la planète avec une règle de 30 secondes. Ce type de contenu cartonne parce qu’il mélange une part de vérité mathématique et une part d’illusion rétrospective. J’ai voulu tester cette thèse rigoureusement.
Dans cet article, afin de vérifier si l’affirmation tient réellement la route, la même stratégie a été appliquée à différents indices mondiaux comprenant un nombre plus ou moins important de constituants (souvent bien inférieur aux 500 valeurs du S&P 500, comme le SMI 20, l’AEX 25, le Dow Jones 30, le CAC 40 ou le DAX 40). Tester des univers allant de 20 à 600 titres permet d’observer précisément l’impact du nombre de constituants sur la diversification, le risque de sur-concentration sectorielle et la probabilité de capturer un champion d’exception.
Dans une première partie, je présente la thèse de cette vidéo virale et sa traduction en règles quantitatives opérationnelles. Dans une deuxième partie, j’explique les sources de données utilisées et la méthodologie de construction des 12 indices en Total Return (dividendes réinvestis). Dans une troisième partie, je dévoile les résultats complets des backtests sur 27 ans ainsi que les simulations de robustesse de Monte Carlo. Dans une quatrième partie, j’analyse la théorie académique du facteur Momentum et la dynamique des crashs de momentum. Dans une cinquième partie, j’aborde les limites structurelles de la démarche : la problématique de la concentration extrême du portefeuille, la qualité des données (biais du survivant et fiabilité des indices) et le cas d’école du DAX 40 piégé par l’automobile. Dans une sixième partie, je compare la variante plus risquée (100 % actions, fréquence semestrielle) à la version classique (50/50, fréquence annuelle). Dans une septième partie, je détaille comment améliorer cette approche grâce à l’alliance Quality et momentum. Enfin, je conclus.
Sommaire
- La stratégie TikTok : la thèse et ses règles exactes
- Sources de données et construction des 12 indices
- Résultats
- La théorie qui explique la performance : le facteur Momentum
- Les limites
- Stratégie classique vs stratégie plus risquée : laquelle est plus rémunératrice ?
- Comment améliorer cette stratégie ?
- Conclusion
1. La stratégie TikTok : la thèse et ses règles exactes
A. La vidéo et l'affirmation virale
Publiée par le compte @rickythesteadyinvestor, cette vidéo TikTok devenue virale présente une logique séduisante : sur les trente dernières années, des actions comme Apple (1999), Nvidia (2002 et 2017), Amazon (2008) ou Netflix (2011 et 2015) ont été les champions absolus de leur indice sur 12 mois consécutifs avant l’achat. Si un investisseur avait acheté chaque « action de l’année » pour 1 000 $ et ne l’avait jamais revendue, les meilleures lignes auraient explosé de plusieurs centaines de milliers de pourcents, emmenant le portefeuille global à des niveaux inarrêtables.
L’affirmation est vraie dans le rétroviseur. Apple acheté à 0,31 $ en janvier 1999 sur le S&P 500 vaut aujourd’hui environ 342 $, soit un multiple de +110 000 %. Nvidia acheté à 0,51 $ en 2002 vaut 217 $, soit +42 000 %. Ces deux lignes seules représentent près de 80 % de la valeur terminale du portefeuille S&P 500.
La question pertinente n’est pas « est-ce que ça a marché dans le passé ? » mais : « est-ce reproductible sur d’autres marchés, sur d’autres périodes, et quels sont les vrais risques ? »
Afin de vérifier que l’affirmation tient la route, la même stratégie a donc été appliquée à différents indices mondiaux comprenant un nombre plus ou moins important de constituants (souvent bien inférieur aux 500 valeurs du S&P 500, comme le SMI 20 en Suisse, l’AEX 25 aux Pays-Bas, le Dow Jones 30, le CAC 40 en France ou le DAX 40 en Allemagne). Cette diversité permet d’observer directement l’impact de la taille de l’univers de départ sur l’efficacité du momentum.
B. Traduction en règles quantitatives opérationnelles
Pour tester rigoureusement cette thèse, j’ai traduit l’intuition TikTok en règles de backtest précises :
- Signal de sélection (Momentum 252 jours) : à chaque date d’investissement \(T_i\), on classe l’ensemble des constituants officiels de l’indice sur la performance des 252 derniers jours ouvrés (trailing return). On achète le numéro 1 absolu.
- Accumulation en « Buy & Hold » pur : chaque ligne achetée est conservée indéfiniment, sans jamais vendre ni rééquilibrer. Le portefeuille accumule les anciennes actions championnes.
- Règle d’anti-anticipation (point-in-time) : une action ne peut être sélectionnée que si elle était effectivement constituante de l’indice à la date \(T_i\). Un titre récemment introduit en bourse ne peut pas être acheté avant sa date réelle d’inclusion.
- Gestion des radiations et OPA : lorsqu’une action est rachetée lors d’une OPA ou radiée après son achat, sa valorisation est gelée à son dernier prix coté valide (last valid price), simulant la conversion en cash. Les faillites sont intégralement comptabilisées à la valeur zéro.
- Comparaison à capital égal : le benchmark 100 % indiciel DCA (« Dollar-Cost Averaging ») investit exactement le même montant total aux mêmes dates, pour garantir une comparaison scientifique rigoureuse. Dans la variante classique, 50 % du budget va dans l’action gagnante et 50 % dans l’indice.
La formule du trailing return est, comme abordé dans la formule (1) :
\[ \text{Momentum}_{252} = \frac{P(T_i)}{P(T_i – 252\text{j ouvrés})} – 1 \tag{1} \]
2. Sources de données et construction des 12 indices
A. Données de prix et constituants historiques
Les données de prix sont récupérées via Yahoo Finance sous forme de cours ajustés (adjusted close), avec une correction manuelle des anomalies les plus courantes. Les fichiers de constituants historiques (point-in-time) proviennent de deux sources publiques pour le S&P 500 (fja05680 et hanshof) et de travaux manuels de reconstitution pour les autres indices.
Pour les 11 autres indices, les archives de composition ont été reconstituées manuellement à partir des annonces officielles des gestionnaires d’indices (Deutsche Börse pour le DAX, Euronext pour le CAC 40, FTSE Russell pour le FTSE 100, etc.), complétées par les données de Wikipedia et les bases de données publiques de changements d’indices.
L’éventail d’indices retenu offre un gradient particulièrement large en nombre de constituants : de très petits univers concentrés (SMI 20, AEX 25, Dow Jones 30), des univers nationaux intermédiaires (CAC 40, DAX 40, TSX 60, FTSE 100, NASDAQ 100, Nikkei 225) et de très larges univers (S&P 500, STOXX Europe 600). Dans la majorité des marchés mondiaux, les indices comptent en effet beaucoup moins de constituants que les 500 valeurs du S&P 500, ce qui permet de tester précisément l’impact de la taille du vivier de sélection sur le comportement de la stratégie.
B. Construction du « Total Return » sur chaque place boursière
Le Total Return (TR) inclut le réinvestissement automatique des dividendes, ce qui change radicalement les résultats sur longue période. Selon les places boursières, deux approches ont été utilisées, comme présenté dans le Tableau 1.
| Indice | Source du Benchmark Total Return | Méthode |
|---|---|---|
| S&P 500 | ETF SPY (SPDR S&P 500 ETF) | TR natif |
| NASDAQ 100 | ETF QQQ (Invesco) | TR natif |
| Dow Jones | ETF DIA (SPDR DJIA) | TR natif |
| CAC 40 | PX1GR.PA (CAC 40 Gross Return officiel) | TR natif |
| DAX 40 | ^GDAXI (DAX 40 Total Return Deutsche Börse) | TR natif, réinvestissement institutionnel |
| TSX 60 | ETF XIU.TO (iShares S&P/TSX 60) | TR natif |
| AEX 25 | ETF IAEX.AS (iShares AEX) | TR natif |
| FTSE 100 | Synthèse FTSE_TR : indice prix + dividende moyen 3,8 %/an capitalisé quotidiennement | TR synthétique |
| EURO STOXX 50 | Synthèse EUROSTOXX_TR : indice prix + dividende moyen 3,2 %/an | TR synthétique + rétropolation avant 2007 |
| STOXX Europe 600 | ETF EXSA.DE + synthèse avant 2008 | TR natif/synthétique |
| SMI 20 | Synthèse SMI_TR : indice prix + dividende moyen 2,8 %/an | TR synthétique |
| Nikkei 225 | Synthèse NIKKEI_TR : indice prix + dividende moyen 1,8 %/an | TR synthétique |
Tableau 1 : Construction du benchmark Total Return (TR) par indice.
Note sur la rétropolation EURO STOXX 50 : Yahoo Finance ne fournit
^STOXX50Equ’à partir de mars 2007. Les 7 années antérieures ont été reconstituées par un composite équipondéré CAC 40 / DAX 40 (0,5 × DAX + 0,5 × CAC), les deux seuls grands indices européens disposant d’un historique Total Return natif remontant à 2000.
C. Paramètres communs des backtests
- Horizon : 2000–2026 (27 versements) pour la plupart des indices. Le S&P 500 et le Dow Jones démarrent en 1997.
- Capital versé : 2 000 unités monétaires par période, soit 54 000 en total pour 27 ans (ou 60 000 pour 30 ans).
- Stratégie classique : 1 000 dans la Top 1 action (momentum 12 mois) + 1 000 dans l’indice TR ; fréquence annuelle (12 mois), soit 2 000 par an.
- Stratégie plus risquée : 100 % dans la Top 1 action (momentum 12 mois, aucune portion indicielle), versé par tranches de 1 000 tous les 6 mois (soit 2 000 par an). Ce fractionnement semestriel a pour but de réduire le risque d’entrer au sommet d’une bulle.
- Benchmark de comparaison : 2 000 dans l’indice TR DCA aux mêmes dates.
- Règle d’éligibilité : une action doit être un constituant officiel et avoir un cours positif et valide à la date d’achat.
3. Résultats
A. Backtests : 12 indices, 27 ans
i. Graphiques de trajectoire par indice
La Figure 1 présente la comparaison des multiples terminaux obtenus sur les 12 indices, stratégie versus benchmark, sur l’intégralité de la période étudiée.
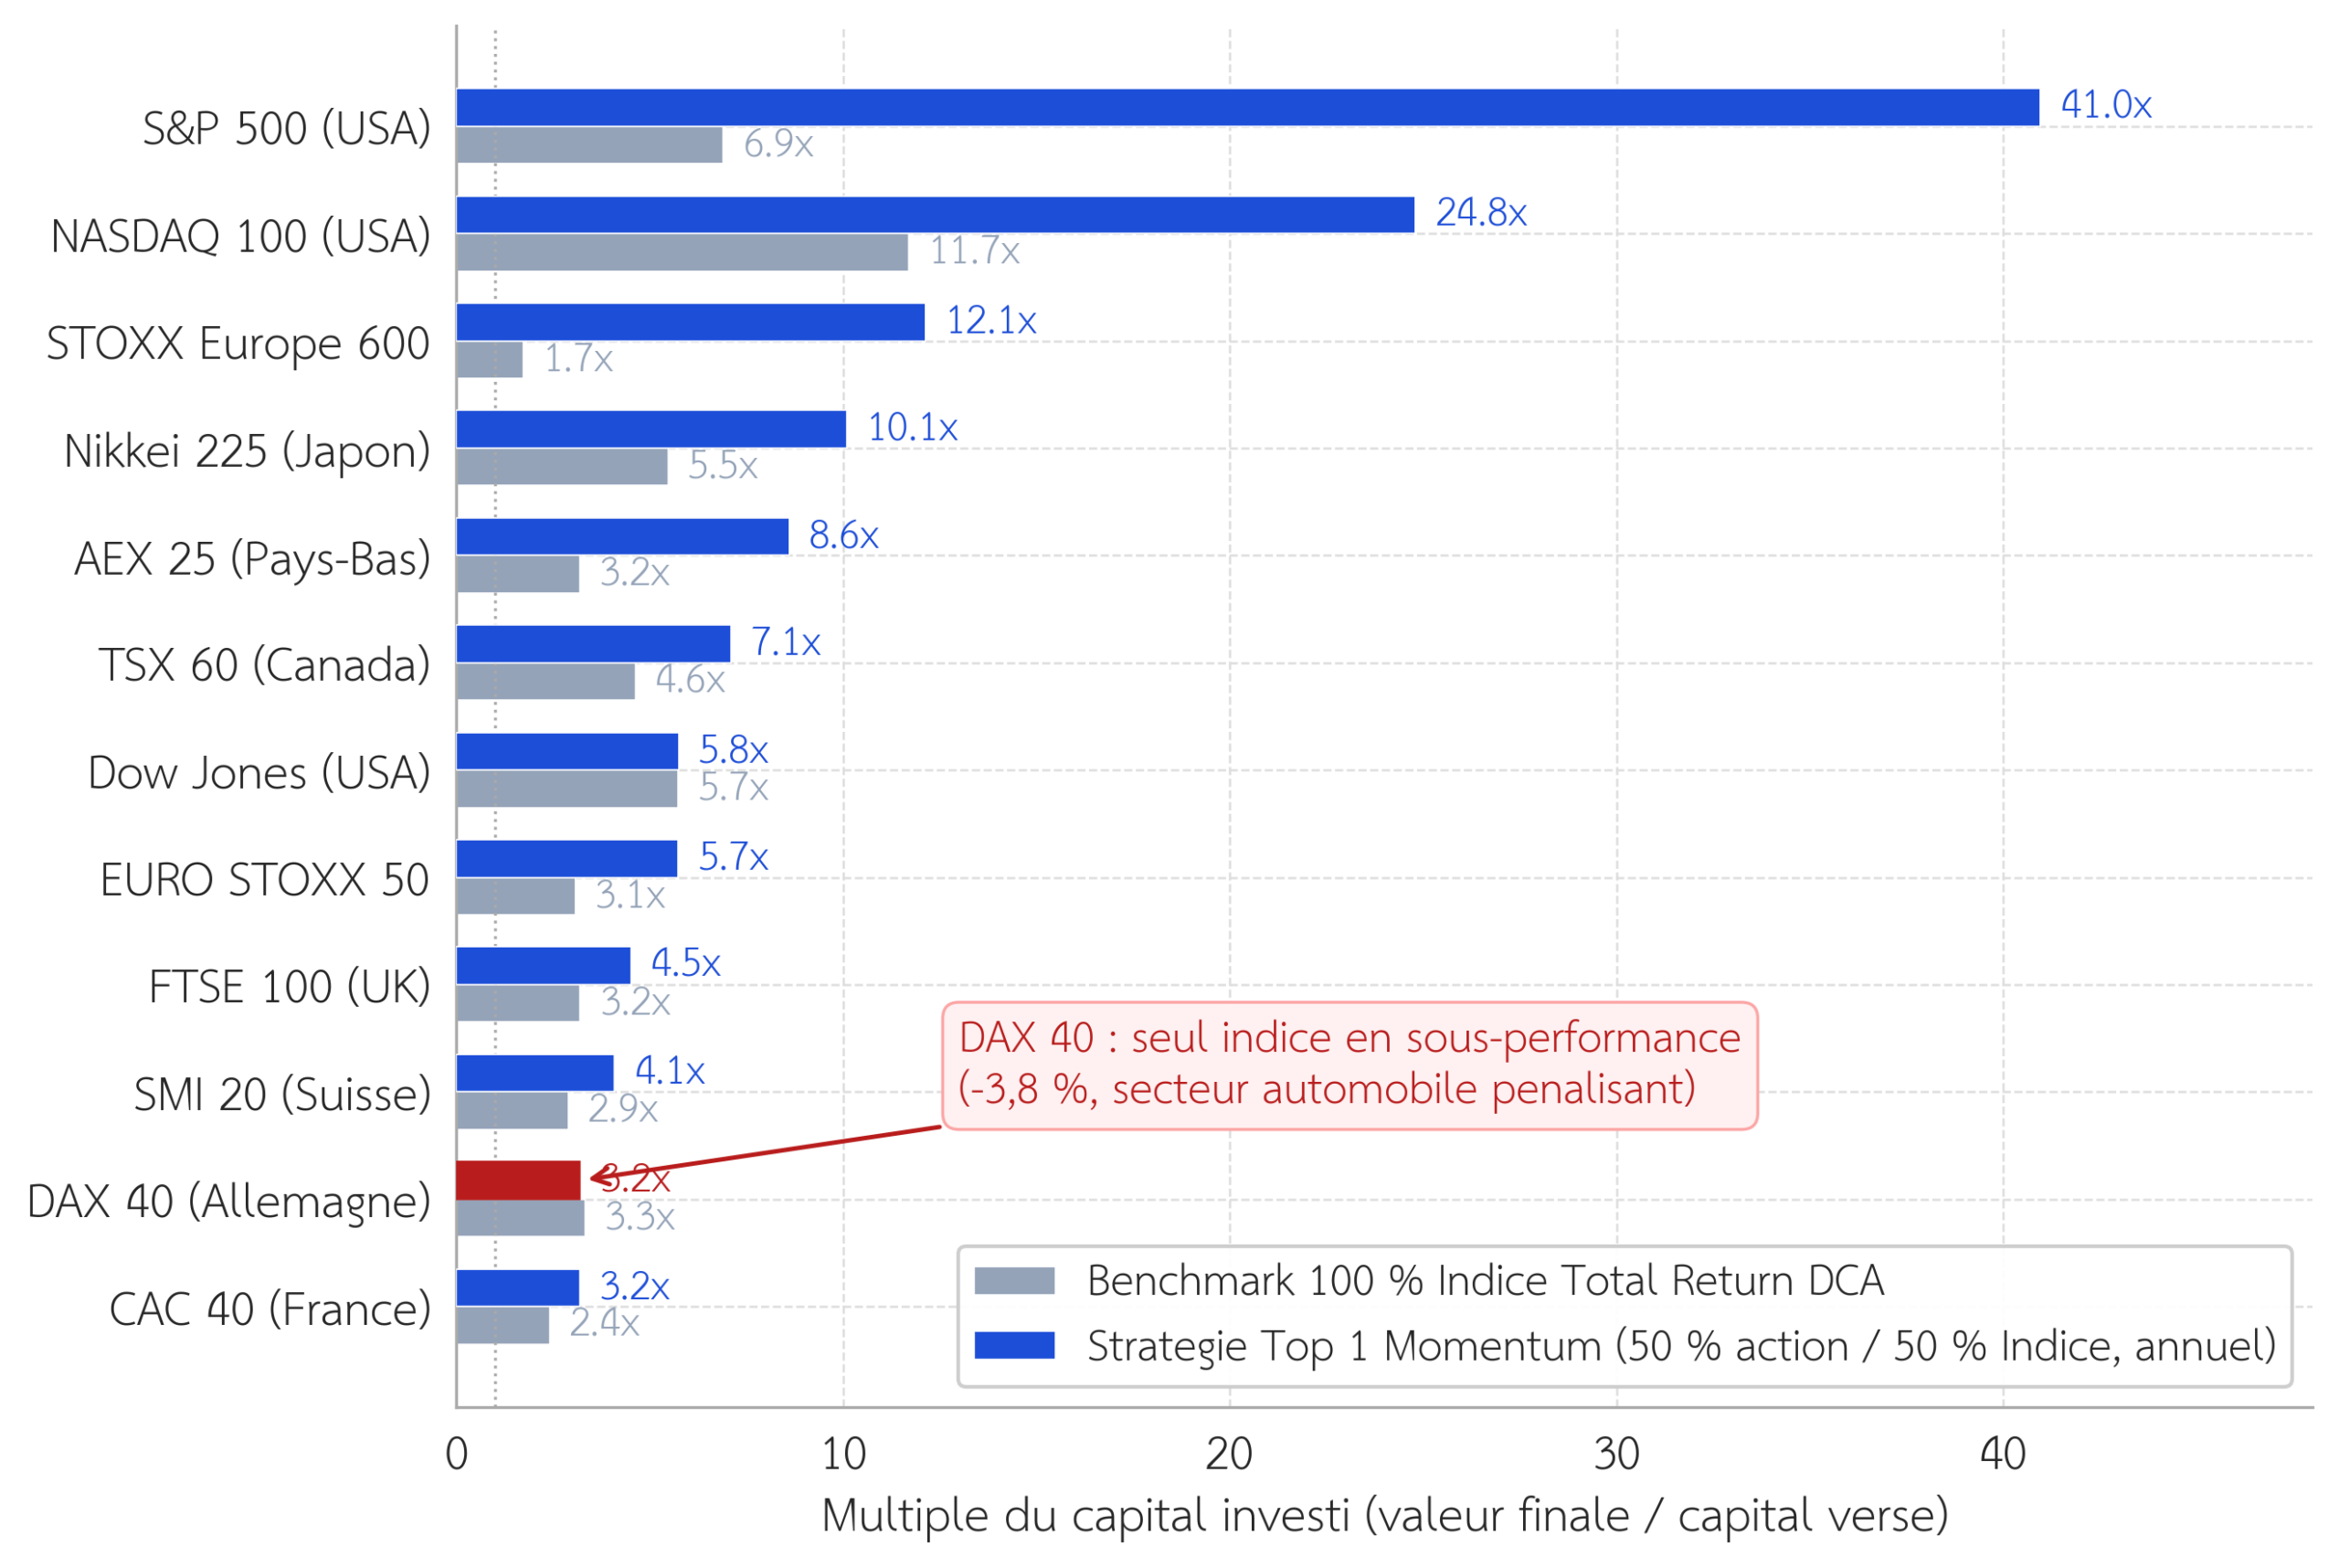
Figure 1 : Multiple du capital investi total (valeur finale / capital versé) pour la stratégie Momentum Top 1 (50 % action / 50 % Indice, annuel) versus le benchmark 100 % Indice Total Return (TR) DCA, sur 12 indices mondiaux (2000–2026 ou 1997–2026). Le DAX 40 est le seul indice où la stratégie sous-performe le marché (-3,8 %). Sources : Yahoo Finance, données historiques de composition des indices.
La Figure 2 détaille la trajectoire complète du portefeuille S&P 500, le cas d’école le plus documenté, avec les dates de chaque achat de champion annuel.
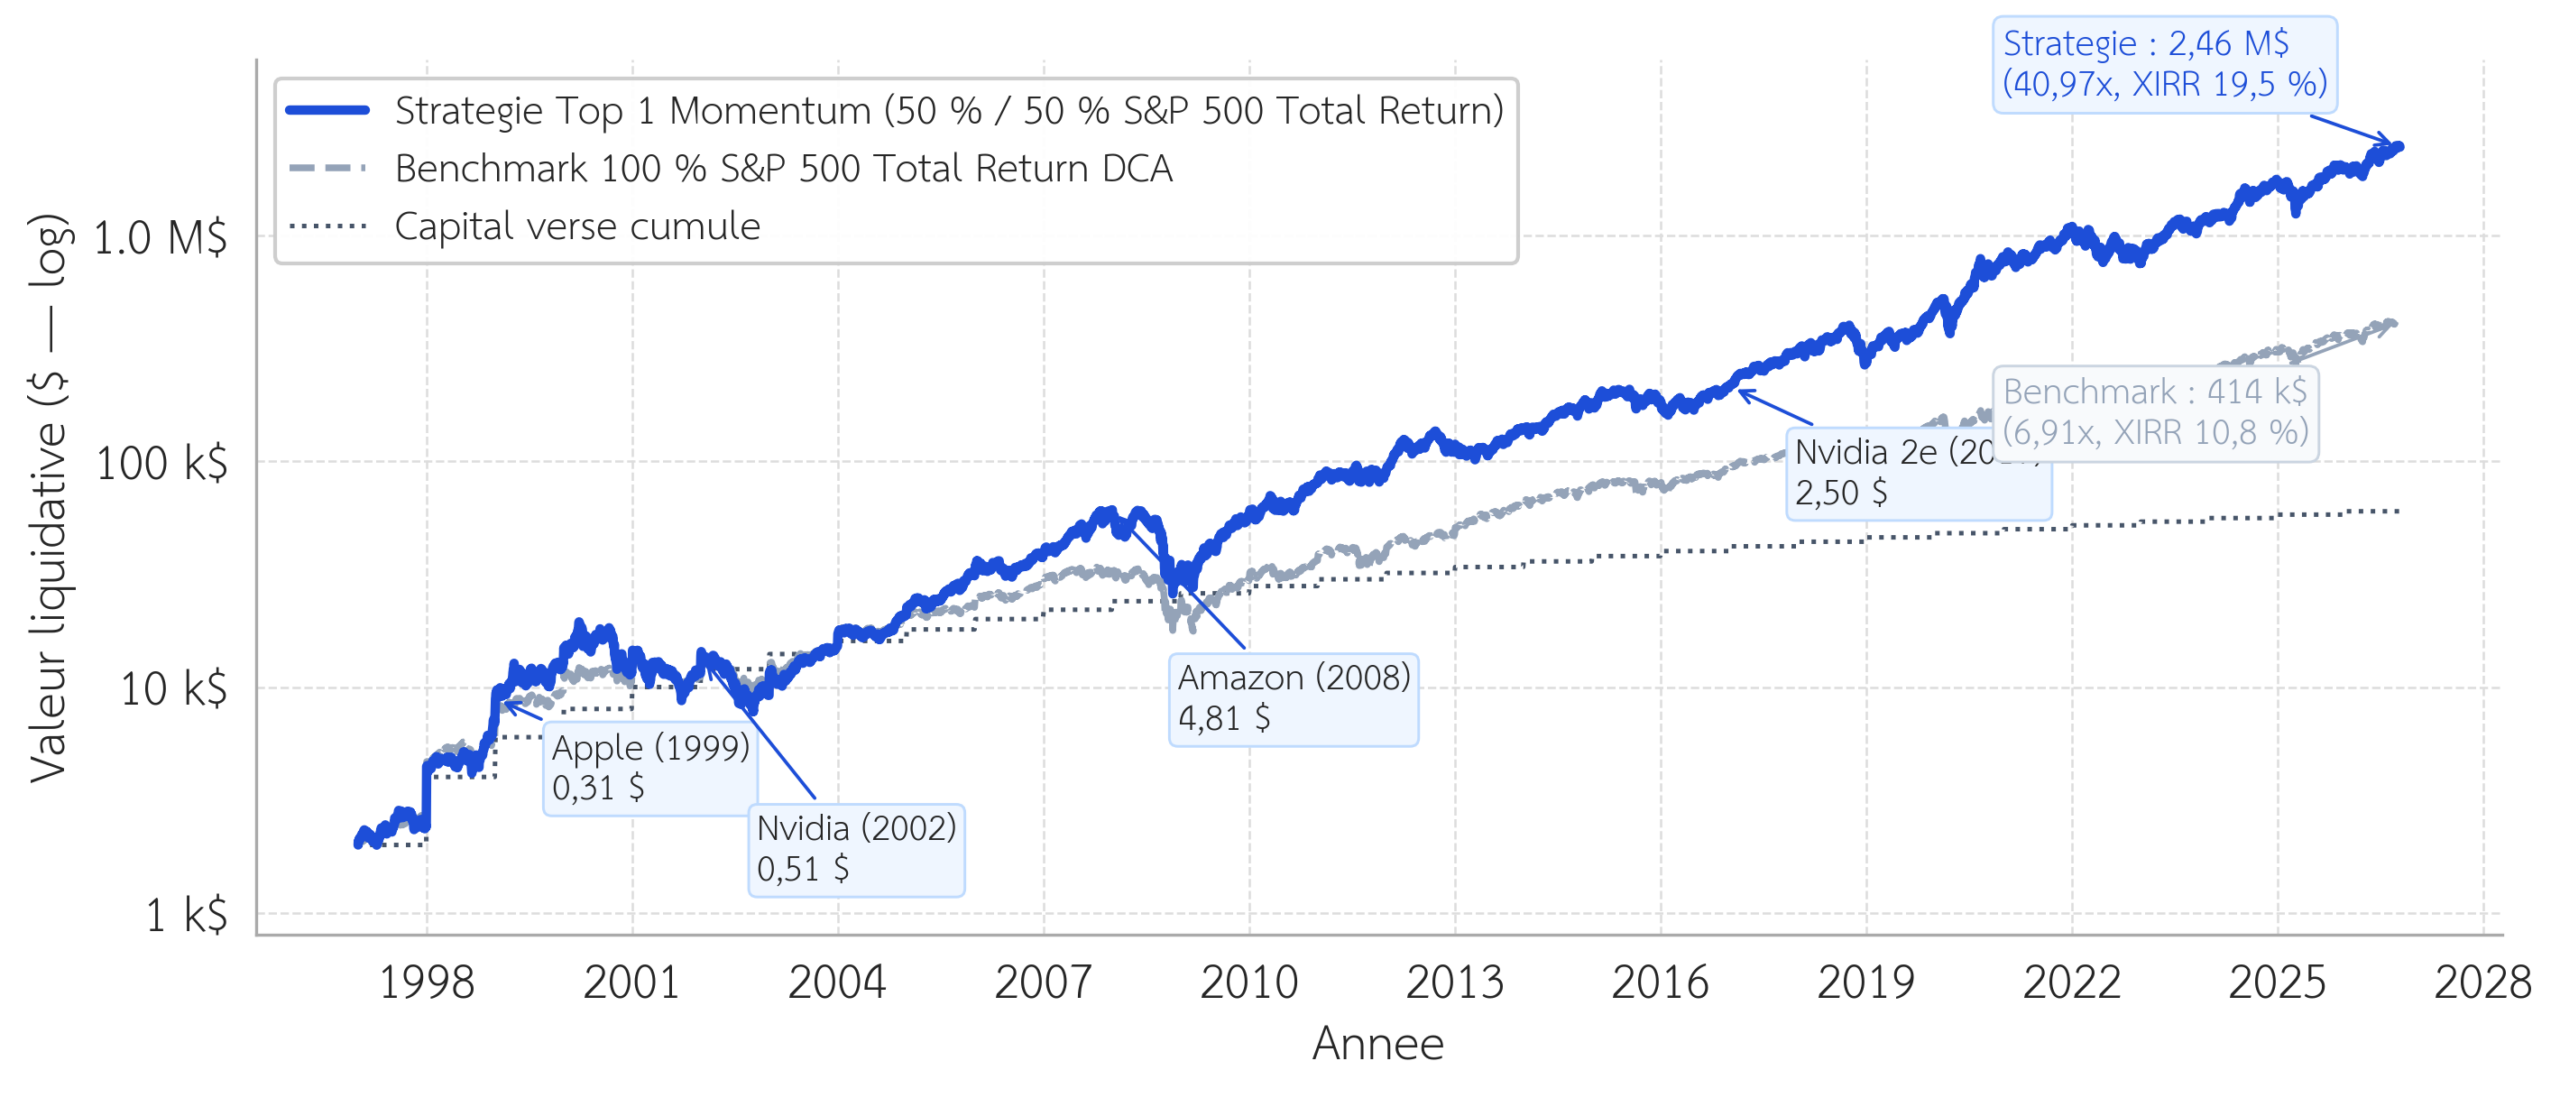
Figure 2 : Valeur liquidative du portefeuille S&P 500 de 1997 à 2026 (échelle logarithmique). La stratégie Top 1 Momentum (50 % action / 50 % Indice) transforme 60 000 $ en 2 458 456 $ (multiple 40,97x, XIRR 19,5 %) contre 414 311 $ pour le benchmark DCA (multiple 6,91x, XIRR 10,8 %). Le XIRR (Extended Internal Rate of Return) est le taux de rendement interne annualisé tenant compte de la chronologie exacte des flux de trésorerie. Deux lignes, Apple et Nvidia, représentent plus de 80 % de la valeur finale. Sources : Yahoo Finance, données historiques S&P 500.
ii. Tableau de synthèse comparatif
Le Tableau 2 résume les performances de toutes les configurations sur l’ensemble des 12 indices. Dans ce tableau :
- Stratégie TR : valeur terminale de la stratégie en Total Return (dividendes réinvestis) ;
- Benchmark TR : valeur terminale du benchmark indiciel DCA en Total Return ;
- Multiple Stratégie et Multiple Benchmark : ratios valeur finale / capital total versé ;
- XIRR (Extended Internal Rate of Return) : taux de rendement annualisé tenant compte des flux réels ;
- Max DD : drawdown maximal (perte de pointe à creux maximale observée) ;
- Surperformance : écart relatif entre la valeur finale de la stratégie et celle du benchmark.
| Indice | Pays | Période | Alloc. | Capital Versé | Stratégie TR | Benchmark TR | Multiple Stratégie | Multiple Benchmark | XIRR Stratégie | XIRR Benchmark | Max DD Stratégie | Max DD Benchmark | Surperformance |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| S&P 500 | USA | 1997–2026 | 50% | 60 000 $ | 2 458 456 $ | 414 311 $ | 40,97x | 6,91x | 19,5 % | 10,8 % | -60,0 % | -48,0 % | +493 % |
| NASDAQ 100 | USA | 2000–2026 | 50% | 54 000 $ | 1 339 261 $ | 632 224 $ | 24,80x | 11,71x | 19,1 % | 15,0 % | -62,8 % | -58,4 % | +112 % |
| STOXX Europe 600 | Europe | 2000–2026 | 50% | 54 000 € | 655 690 € | 93 779 € | 12,14x | 1,74x | 15,2 % | 3,8 % | -55,4 % | -48,9 % | +599 % |
| Nikkei 225 | Japon | 2000–2026 | 50% | 54 000 ¥ | 546 085 ¥ | 296 128 ¥ | 10,11x | 5,48x | 14,2 % | 10,7 % | -59,8 % | -55,9 % | +84 % |
| AEX 25 | Pays-Bas | 2000–2026 | 50% | 54 000 € | 464 894 € | 172 984 € | 8,61x | 3,20x | 13,3 % | 7,6 % | -60,7 % | -55,8 % | +169 % |
| EURO STOXX 50 | Zone Euro | 2000–2026 | 50% | 54 000 € | 309 923 € | 166 496 € | 5,74x | 3,08x | 11,0 % | 7,3 % | -51,4 % | -51,5 % | +86 % |
| TSX 60 | Canada | 2000–2026 | 50% | 54 000 CA$ | 384 022 CA$ | 250 336 CA$ | 7,11x | 4,64x | 12,2 % | 9,7 % | -50,2 % | -46,9 % | +53 % |
| Dow Jones | USA | 1997–2026 | 50% | 60 000 $ | 345 127 $ | 344 460 $ | 5,75x | 5,74x | 9,9 % | 9,9 % | -39,7 % | -45,1 % | +0,2 % |
| FTSE 100 | Royaume-Uni | 2000–2026 | 50% | 54 000 £ | 244 703 £ | 173 545 £ | 4,53x | 3,21x | 9,6 % | 7,6 % | -45,2 % | -39,6 % | +41 % |
| SMI 20 | Suisse | 2000–2026 | 50% | 54 000 CHF | 221 617 CHF | 156 446 CHF | 4,10x | 2,90x | 9,0 % | 7,0 % | -43,2 % | -42,6 % | +42 % |
| CAC 40 | France | 2000–2026 | 50% | 54 000 € | 172 098 € | 130 612 € | 3,19x | 2,42x | 7,6 % | 5,9 % | -46,2 % | -49,5 % | +32 % |
| DAX 40 | Allemagne | 2000–2026 | 50% | 54 000 € | 173 368 € | 180 128 € | 3,21x | 3,34x | 7,6 % | 7,8 % | -55,4 % | -52,4 % | -3,8 % |
Tableau 2 : Synthèse des backtests sur 12 indices mondiaux (stratégie classique 50 %/50 %, fréquence annuelle). La stratégie surperforme le benchmark sur 11 indices sur 12, parfois de façon spectaculaire (+493 % sur le S&P 500), mais échoue sur le DAX 40. Sources : Yahoo Finance, données historiques de composition des indices.
B. Monte Carlo
Pour vérifier que la surperformance n’est pas le fruit d’un hasard de calendrier, 500 simulations de Monte Carlo ont été réalisées par indice : on tire 500 dates de départ aléatoires dans l’historique complet et on simule un horizon de 10 ans pleins à chaque fois. Les résultats sont exprimés en Total Return (dividendes réinvestis) pour les deux portefeuilles comparés. Le Tableau 3 présente les résultats de ces 500 simulations de Monte Carlo de 10 ans pour chaque indice, en détaillant le taux de victoire de la stratégie face au benchmark et sa surperformance médiane.
| Indice | Taux de victoire Total Return (Monte Carlo, 10 ans) | Surperformance médiane Total Return |
|---|---|---|
| S&P 500 | 97,4 % | +32,7 % |
| AEX 25 | 100,0 % | +51,3 % |
| EURO STOXX 50 | 100,0 % | +36,4 % |
| STOXX Europe 600 | 99,8 % | +49,9 % |
| FTSE 100 | 95,2 % | +29,8 % |
| SMI 20 | 97,2 % | +19,2 % |
| TSX 60 | 88,0 % | +43,3 % |
| Nikkei 225 | 84,2 % | +9,5 % |
| CAC 40 | 79,0 % | +7,6 % |
| Dow Jones | 66,4 % | -0,1 % |
| DAX 40 | 66,2 % | +4,2 % |
Tableau 3 : Résultats des simulations de Monte Carlo (500 cycles de 10 ans glissants, stratégie classique 50/50, fréquence annuelle), en Total Return. Un taux de victoire de 97,4 % signifie que dans 97,4 % des scénarios testés, quelle que soit la date de départ, la stratégie a surpassé l’indice en Total Return sur 10 ans.
La Figure 3 présente la comparaison visuelle des taux de victoire en Total Return obtenus par la stratégie face au benchmark DCA sur les 12 indices analysés.
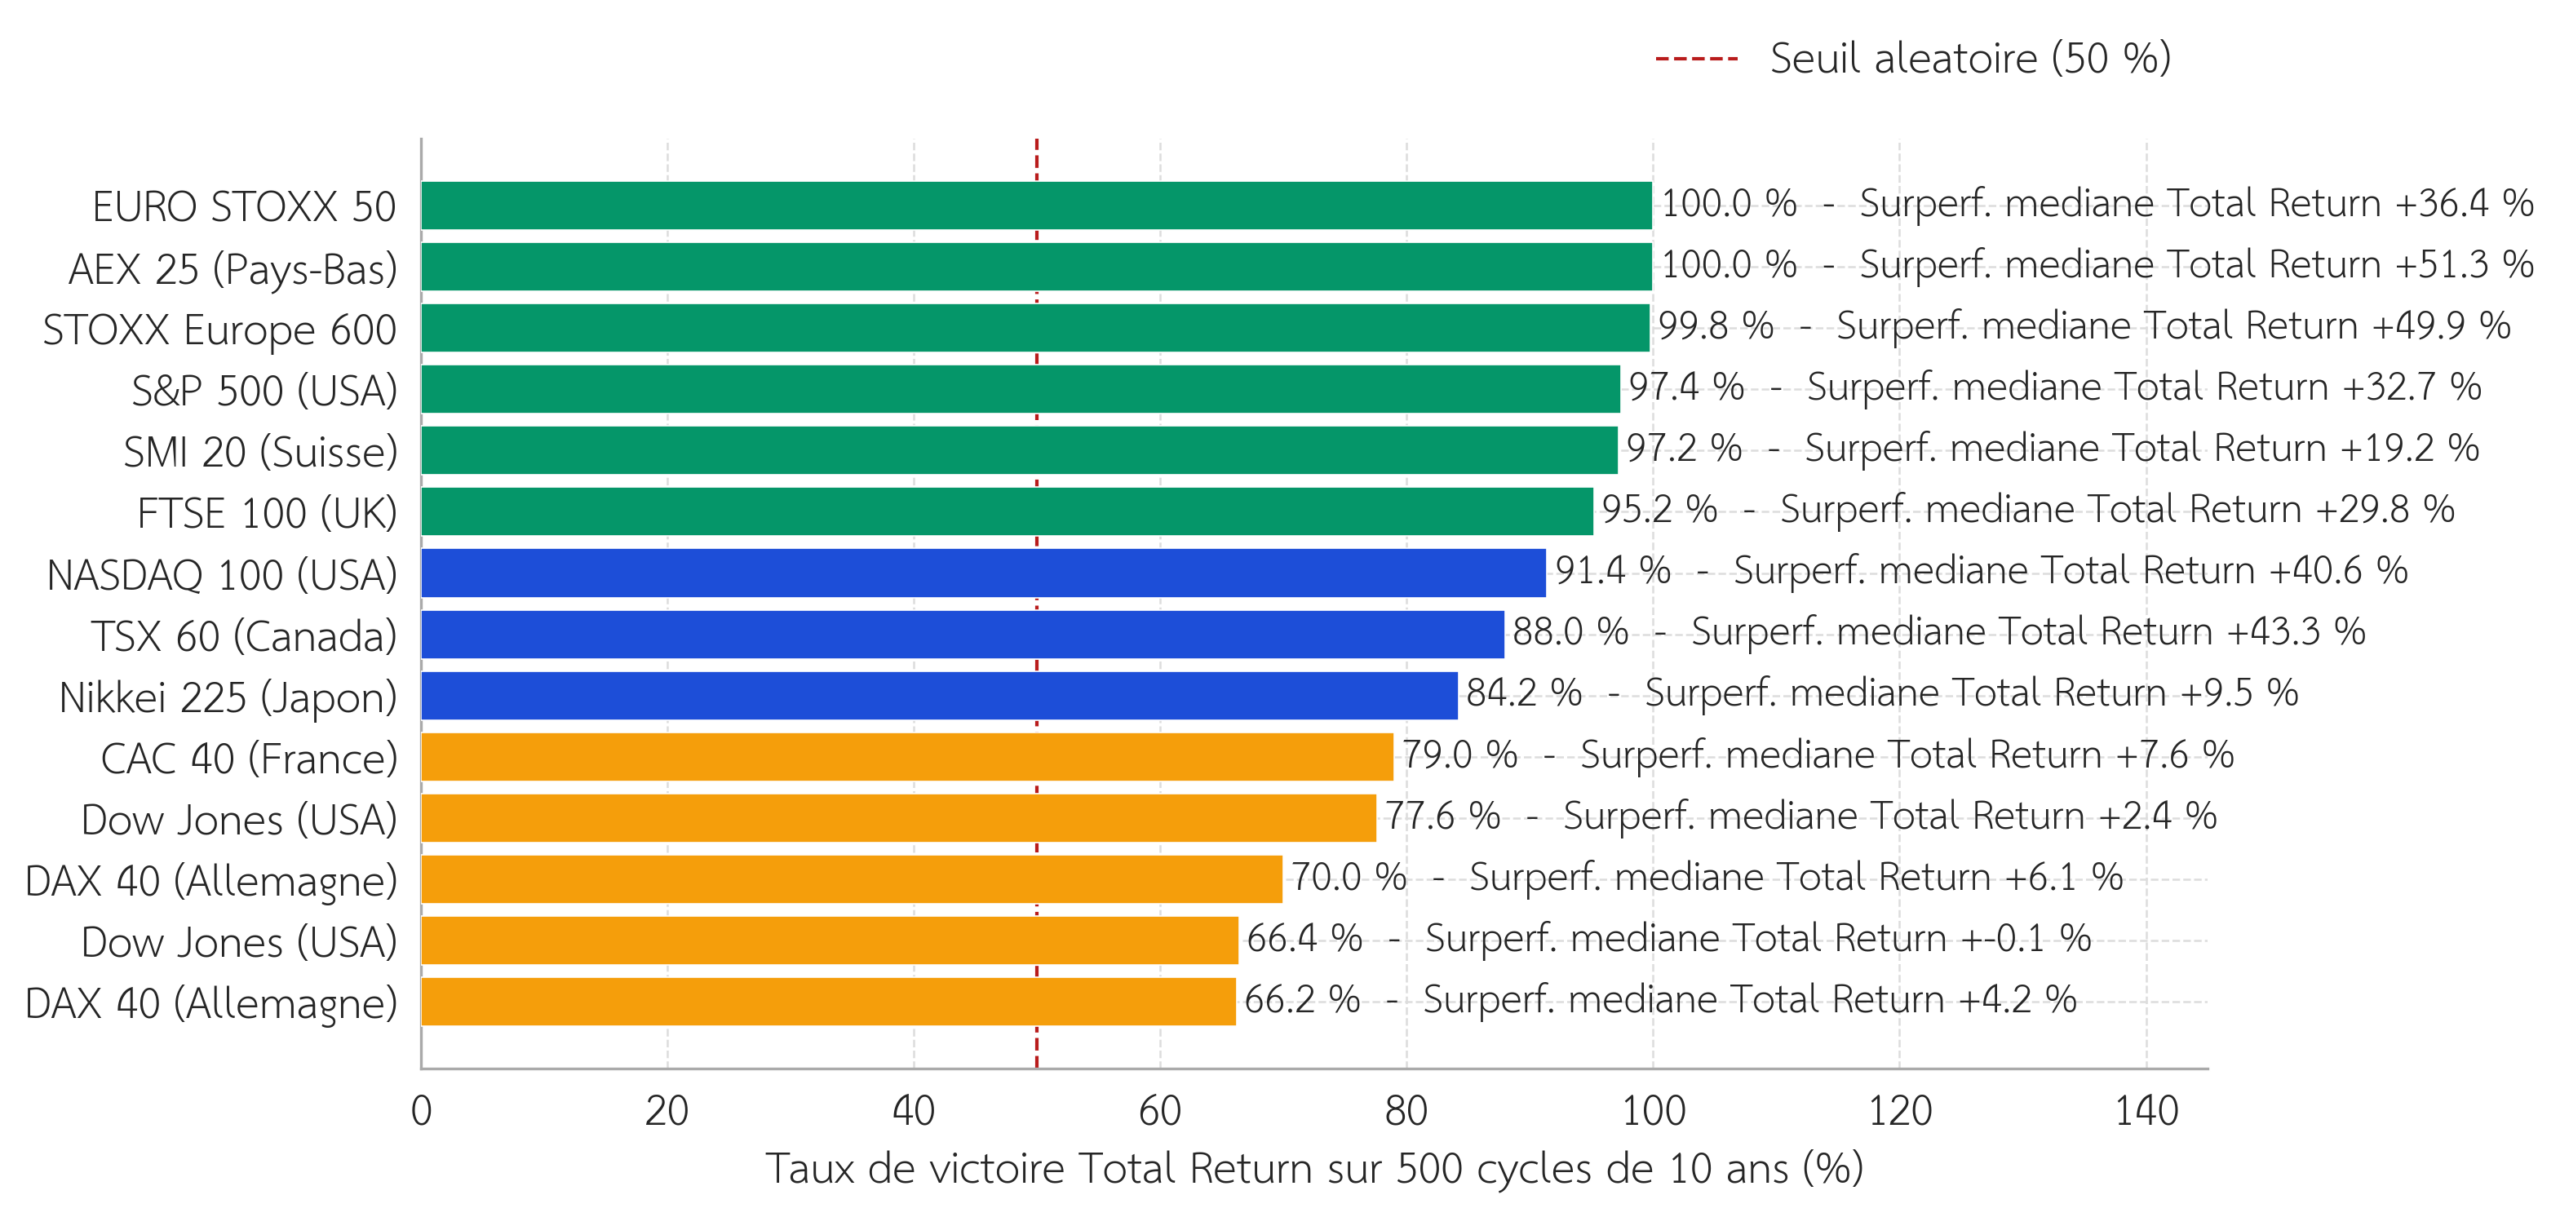
Figure 3 : Taux de victoire Total Return (sur 500 simulations Monte Carlo de 10 ans) de la stratégie Momentum Top 1 face au benchmark DCA sur chaque indice. Les marchés à forte dynamique sectorielle (USA, zone euro) affichent des taux quasi-parfaits. Le DAX et le Dow Jones sont les plus aléatoires. Sources : Yahoo Finance, données historiques de composition des indices.
4. La théorie qui explique la performance : le facteur Momentum
A. La définition académique du Momentum
La stratégie n’est pas une anomalie isolée : elle exploite le facteur Momentum, l’un des facteurs les plus robustes et les mieux documentés en finance quantitative depuis les travaux fondateurs de Jegadeesh et Titman (1993).
Le facteur Momentum (Cross-Sectional Momentum ou Relative Strength) est l’observation empirique que les actifs ayant surperformé leurs pairs sur les 3 à 12 derniers mois tendent à continuer de surperformer sur les 3 à 12 mois suivants, et inversement. La fenêtre de 252 jours ouvrés (≈ 12 mois) utilisée dans notre stratégie est précisément la fenêtre canonique de la littérature académique. La formule centrale est celle du Cross-Sectional Momentum Score, comme présenté dans la formule (2) :
\[ \text{Score}_{i,t} = \frac{P_{i,t}}{P_{i,t-252}} – 1 \tag{2} \]
On sélectionne le titre dont le score \(\text{Score}_{i,t}\) est maximal parmi tous les constituants éligibles à la date \(t\).
B. Pourquoi le Momentum persiste-t-il ?
La persistance du momentum est expliquée par plusieurs mécanismes complémentaires :
- Sous-réaction initiale (under-reaction) : les investisseurs ajustent trop lentement leurs anticipations face aux bonnes nouvelles fondamentales (hausse de bénéfices, conquête de nouveaux marchés, rupture technologique). Le cours met des mois à refléter la réalité économique.
- Comportements de suivisme (herding) : une fois qu’un titre commence à surperformer, les investisseurs institutionnels et les flux de capitaux renforcent mécaniquement la tendance.
- Surréaction tardive (over-reaction) : à terme, le momentum se retourne souvent brutalement quand la valorisation devient excessive. C’est l’une des causes des crashs de momentum (Qualcomm 2000, Delivery Hero 2021), comme présenté sur la Figure 4.
- Prime de liquidité : les titres en forte tendance attirent des volumes élevés, rendant les transactions peu coûteuses pour les grands acteurs.
- Persistance des avantages compétitifs (moats) : certaines entreprises (Apple, Nvidia, ASML, Hermès) ont des avantages structurels durables (brevets, effets de réseau, oligopoles) qui soutiennent leur surperformance sur très longue période.
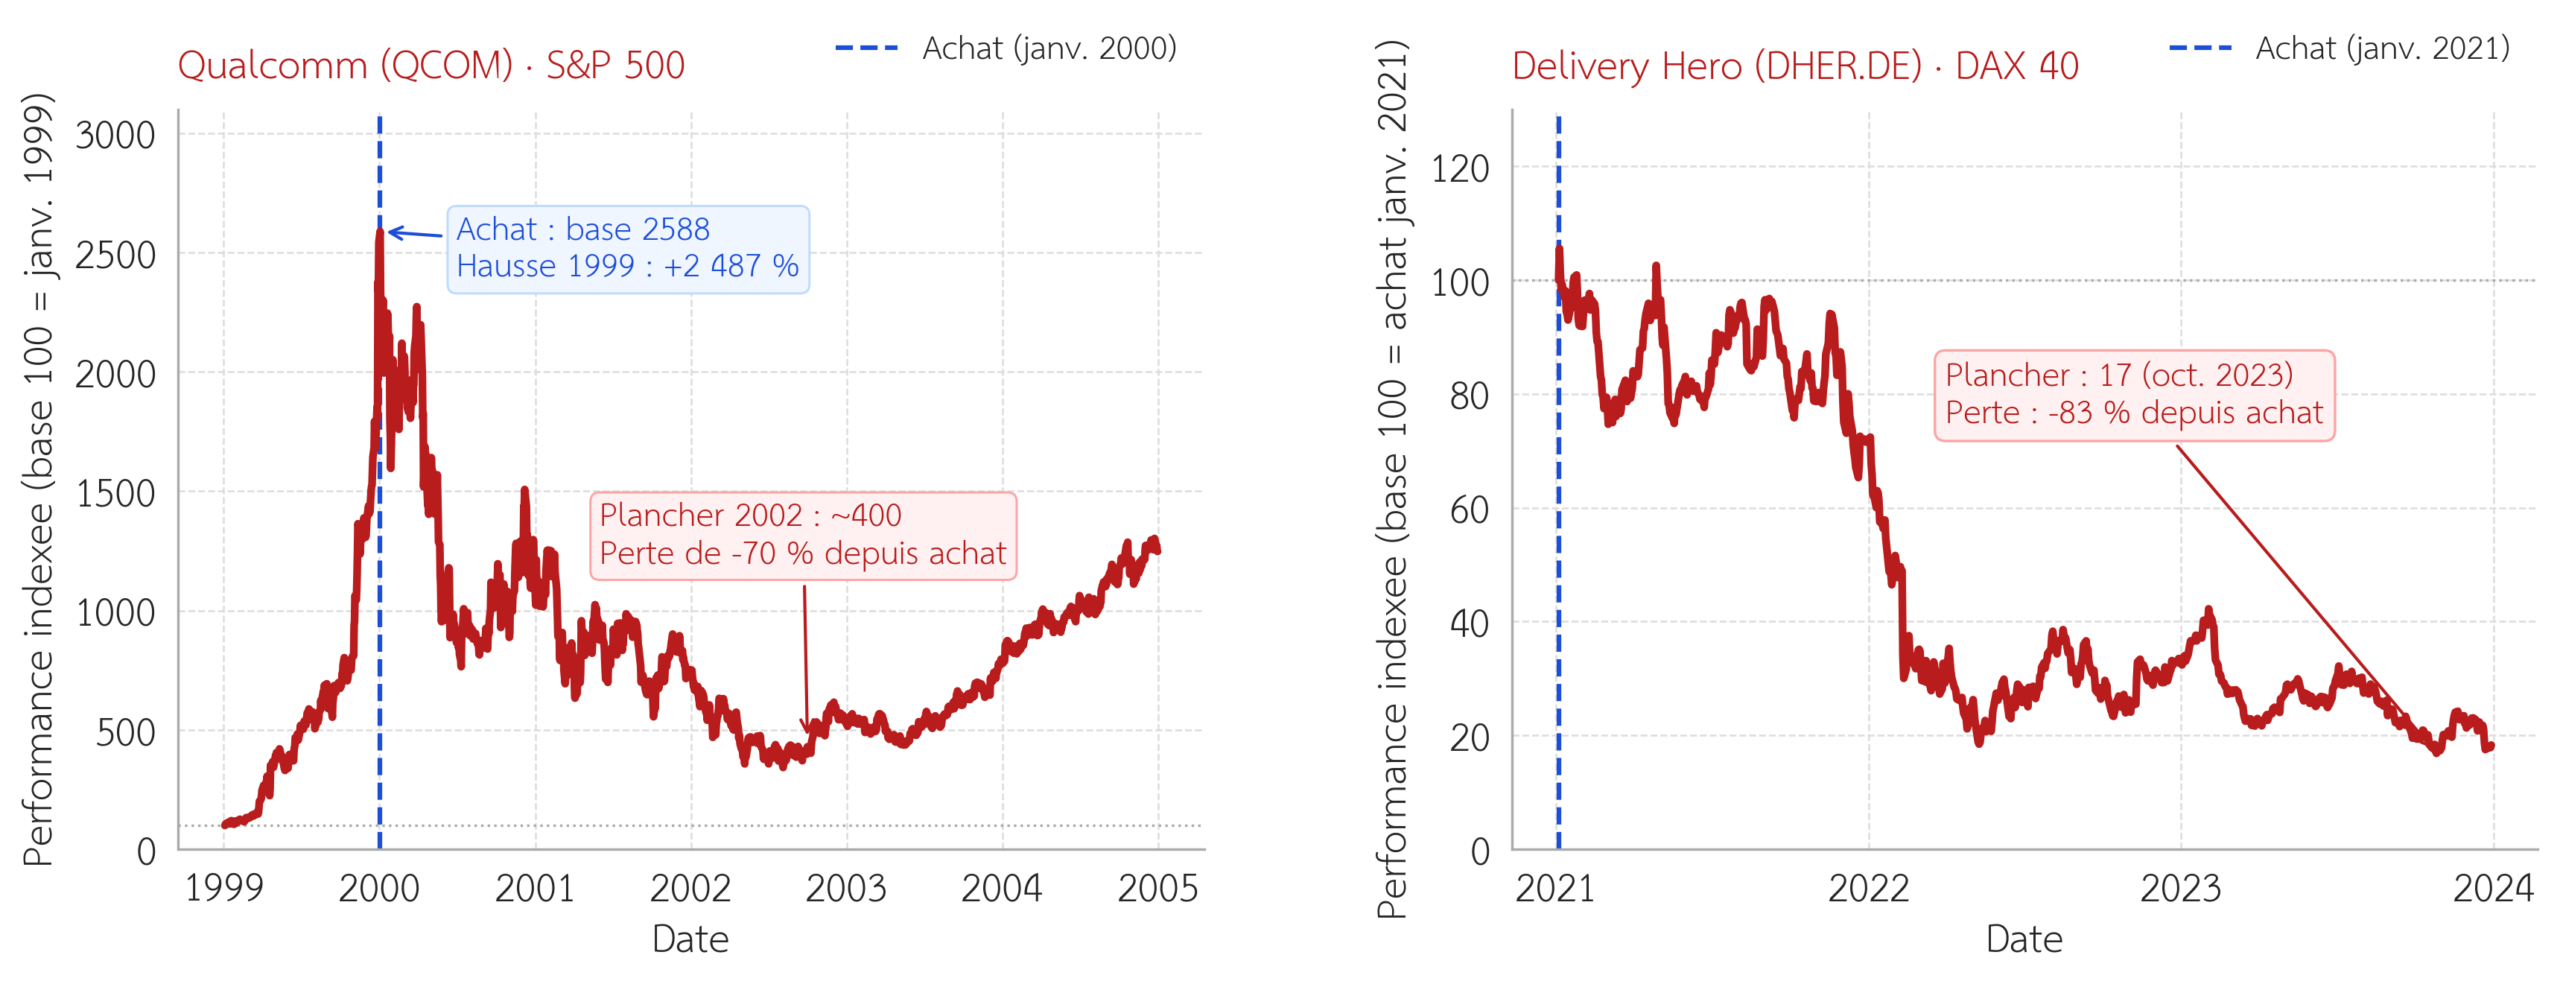
Figure 4 : Dynamique des crashs de momentum sur deux cas emblématiques. À gauche : Qualcomm (champion S&P 500 de 1999 avec +2 487 % de hausse) acheté début janvier 2000, suivi d’une baisse prolongée de -70 % sur quatre ans. À droite : Delivery Hero (champion du DAX 2020) acheté début 2021, effondré de -83 % après son pic. Source : Yahoo Finance.
C. La version Buy & Hold comme cas extrême
Notre stratégie est une version extrême du momentum : elle ne rééquilibre jamais, ne coupe jamais ses pertes, et laisse les gagnants courir indéfiniment. C’est précisément ce refus de vendre les gagnants qui permet de capturer les queues de distribution extrêmes (Apple ×110 000 %, Nvidia ×42 000 %). En revanche, cette même règle laisse courir les perdants indéfiniment aussi : Qualcomm, Delivery Hero, Sartorius restent dans le portefeuille à leurs valeurs terminales déprimées.
5. Les limites
A. La problématique de la concentration extrême
La performance agrégée masque un fait brutal : la richesse finale repose sur un tout petit nombre de lignes. La Figure 5 présente la répartition de la valeur finale du portefeuille S&P 500 et illustre l’extrême concentration de la performance sur un nombre infime de titres.
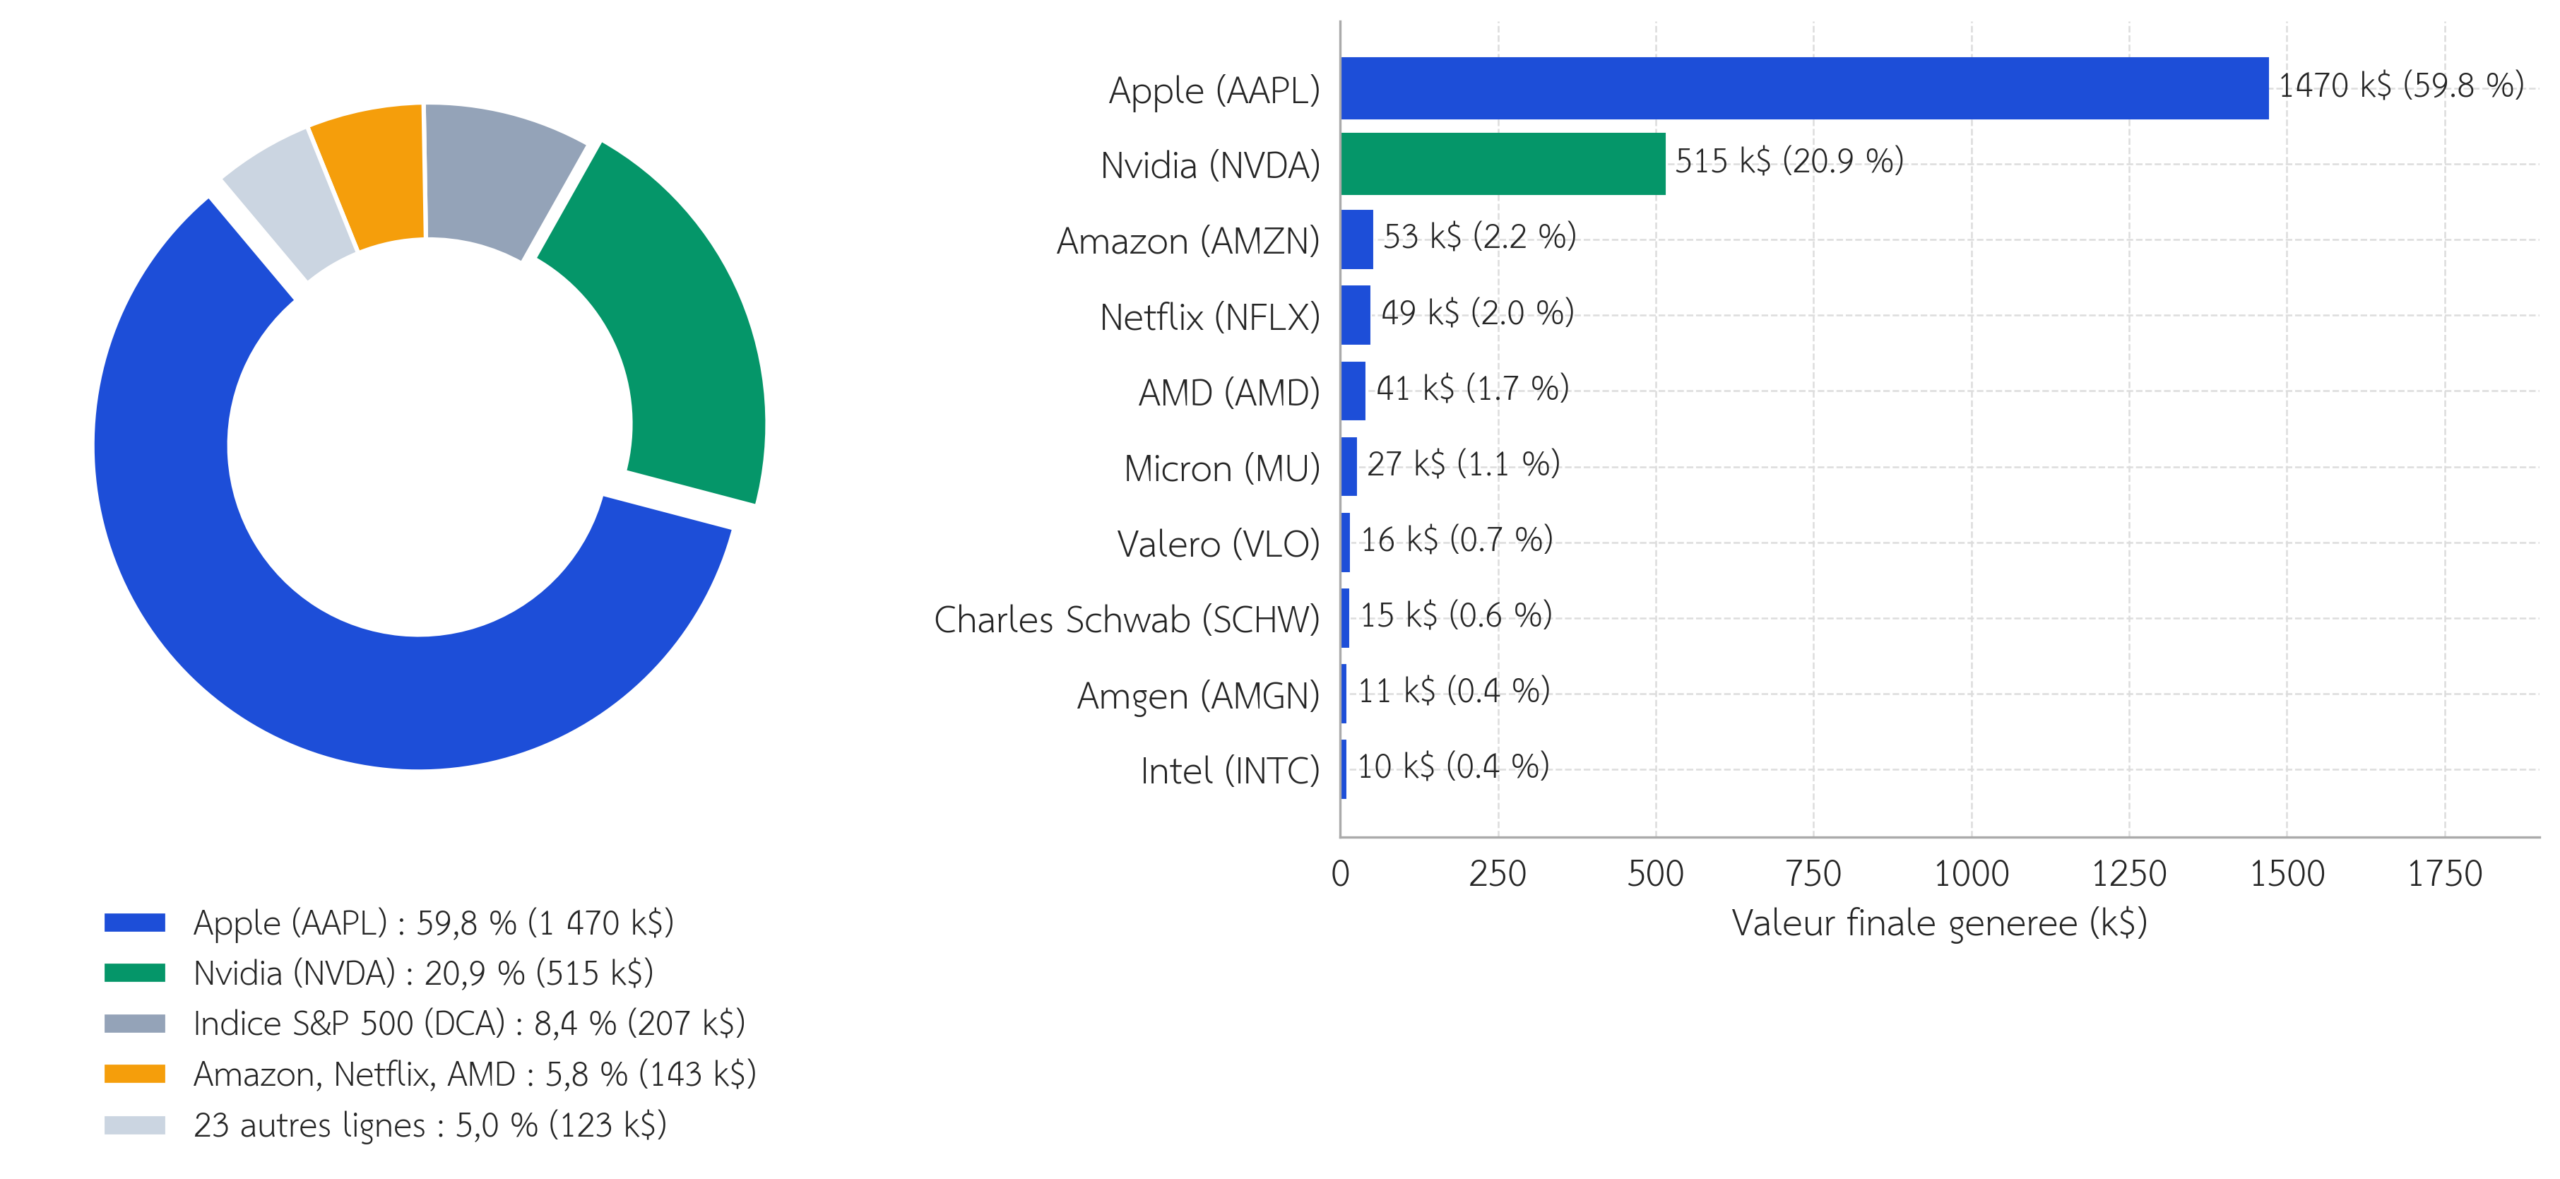
Figure 5 : Répartition de la valeur finale du portefeuille S&P 500 (2,46 M$). Apple (acheté en 1999 à 0,31 $) représente à elle seule 59,8 % de la valeur finale. Nvidia (acheté en 2002) en représente 20,9 %. Ces deux titres concentrent 80,7 % de la richesse totale. Les 27 autres lignes, dont le benchmark indiciel, ne pèsent que 19,3 %. Sources : Yahoo Finance, données historiques S&P 500.
Cette distribution en loi de puissance (power law) est la caractéristique centrale de la stratégie. Elle implique plusieurs conséquences critiques pour l’investisseur réel :
- L’ordre des achats est capital. Si Apple ou Nvidia n’est pas en tête de momentum à l’exacte année où la vidéo TikTok suggère de l’acheter, toute la thèse s’effondre. En 2000, le champion du S&P 500 en momentum était Qualcomm (+2 487 % en 1999), qui n’a jamais retrouvé son sommet depuis.
- La majorité des achats sont des perdants relatifs. Sur 30 lignes achetées entre 1997 et 2026 sur le S&P 500, seules 4 à 5 actions ont réellement décollé vers des multiples x100 ou plus. Les autres achats (Qualcomm 2000, Halliburton 2003, Ford 2010, Align Technology 2018, Occidental 2023) ont produit des résultats médiocres ou négatifs.
- Le risque extrême est invisible dans le graphique agrégé. La courbe de patrimoine paraît régulièrement croissante grâce aux rares géants, mais une période sans gagnant décisif peut durer 15 ans (comme sur le CAC 40 ou le SMI 20). Sur le CAC 40, entre 2000 et 2015, le portefeuille a ainsi oscillé pendant quinze ans à proximité du capital versé, essuyant des drawdowns allant jusqu’à -46 % sans se détacher significativement de son indice, comme présenté sur la Figure 6.
- L’illusion de la réplicabilité en temps réel. En 1999, comment savoir qu’Apple resterait cotée et dépasserait un jour les 300 $ ? Personne ne pouvait le savoir. Le backtest intègre la connaissance a posteriori de la survie de ces entreprises.
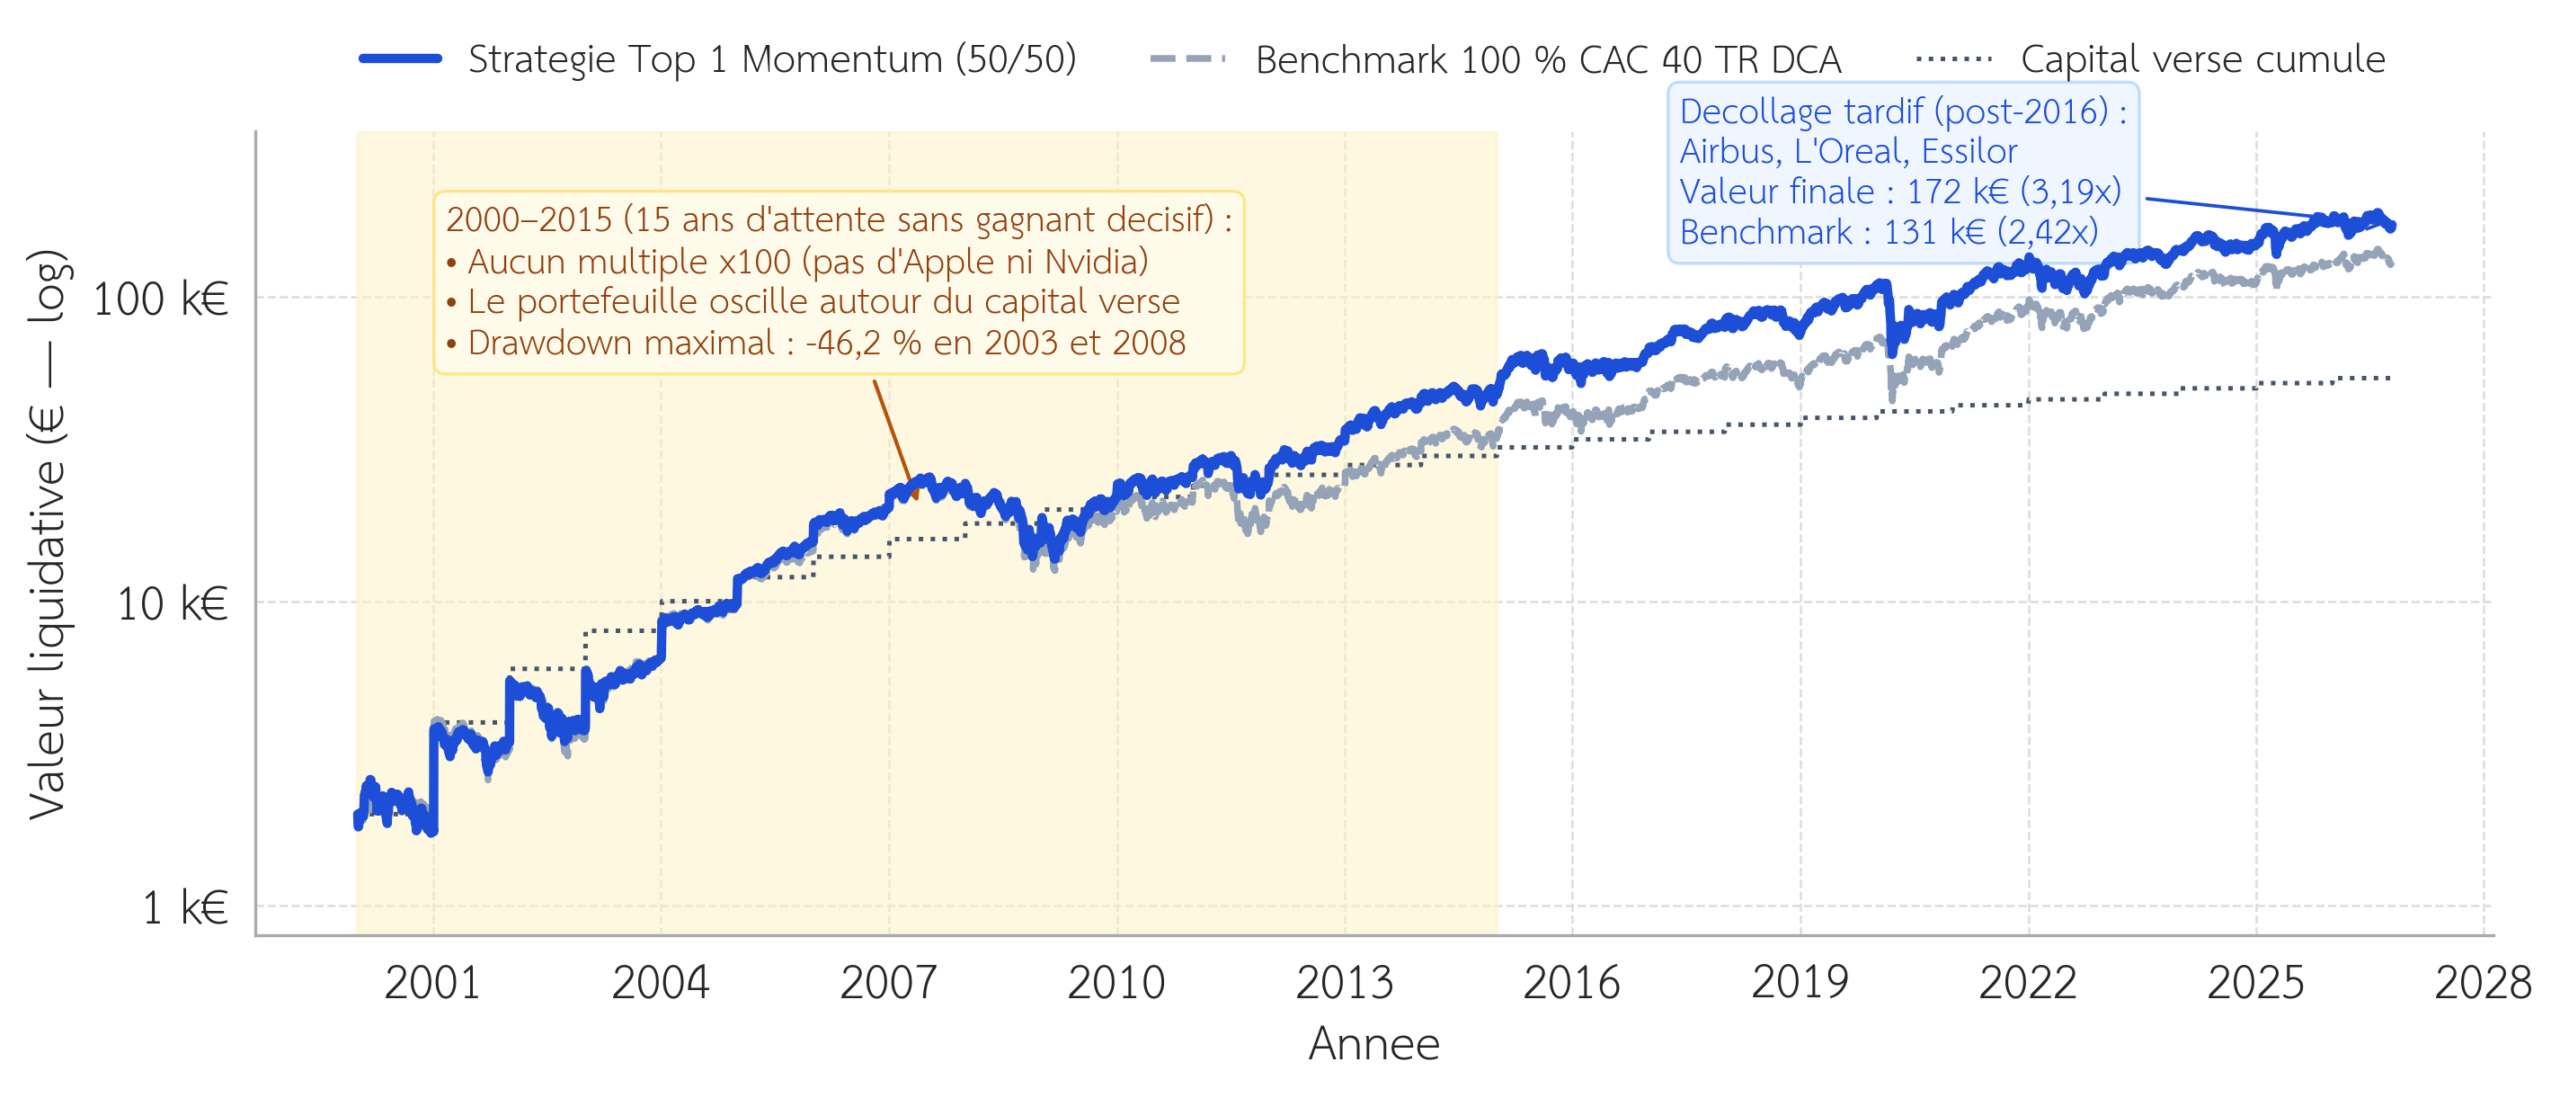
Figure 6 : Trajectoire de patrimoine sur le CAC 40 (2000–2026) (échelle logarithmique). En l’absence d’un titre à croissance exponentielle (style Apple ou Nvidia), la stratégie oscille près du capital investi pendant 15 ans (zone ombrée 2000–2015) et subit des drawdowns sévères (-46,2 %) avant de ne se détacher que tardivement grâce à Airbus et L’Oréal. Sources : Yahoo Finance, données historiques CAC 40.
B. Qualité des données
i. Fiabilité des indices
Avant de tirer des conclusions définitives, il faut s’interroger sur la qualité des données sous-jacentes à chaque indice. Certains résultats spectaculaires s’expliquent en partie par des caractéristiques de données qui ne reflètent pas la réalité d’un investisseur historique.
Tous les indices mondiaux ne présentent pas le même degré de complétude ni la même méthodologie de réinvestissement des dividendes. La Figure 7 classe les 12 indices selon leur score de fiabilité scientifique global.
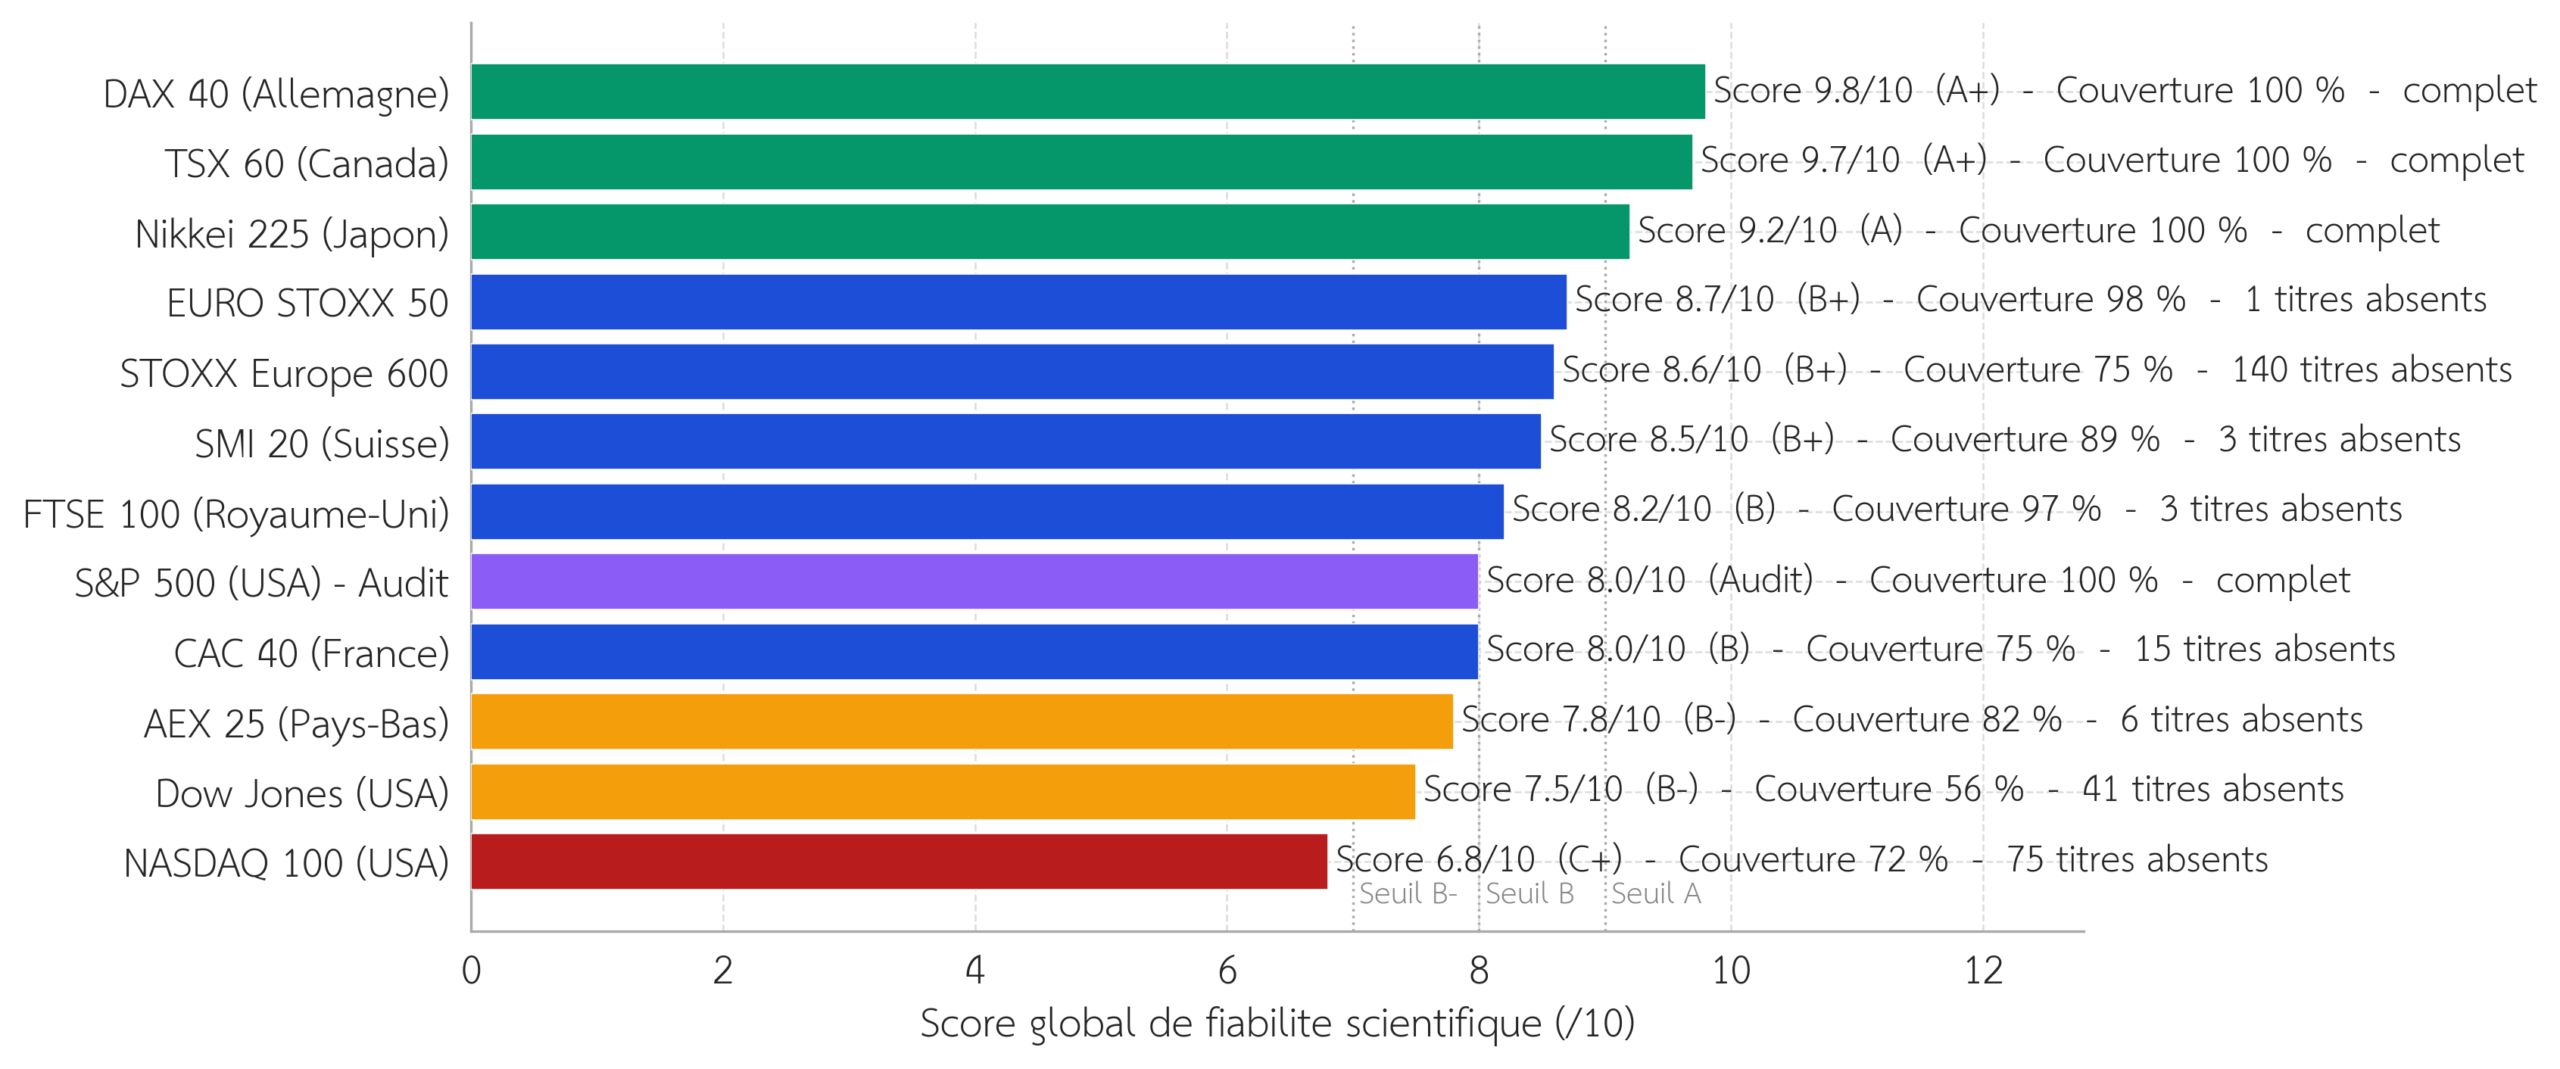
Figure 7 : Classement des 12 indices selon leur score de fiabilité scientifique (/10), basé sur la complétude des constituants historiques, la gestion des faillites et OPA, et la qualité du benchmark Total Return. Sources : données de composition des indices (Deutsche Börse, Euronext, FTSE Russell, etc.).
Les indices de rang supérieur (Tier A+) constituent la référence méthodologique la plus robuste :
- DAX 40 (A+, 9,8/10) : 100 % de ses 48 constituants historiques sont disponibles, y compris la faillite intégrale de Wirecard. Le DAX est l’un des rares indices au monde à réinvestir les dividendes nativement au niveau institutionnel (calculé par Deutsche Börse, pas par un ETF).
- TSX 60 (A+, 9,7/10) : Marché canadien stable, 100 % des 64 constituants historiques présents.
- Nikkei 225 (A, 9,2/10) : Couverture intégrale des 225 valeurs avec correction manuelle de 2 sauts de prix (Japan Airlines post-faillite, Tokio Marine split non ajusté).
ii. Biais du survivant
Le biais du survivant se manifeste lorsque les entreprises ayant fait faillite ou ayant été rachetées sont absentes des historiques de cours, créant une distorsion de performance. Sur les 12 indices analysés :
- NASDAQ 100 (C+, 6,8/10) : L’indice technologique a perdu 75 constituants qui ont été rachetés et retirés de Yahoo Finance : Activision Blizzard (racheté par Microsoft pour 69 Md$), Celgene (Bristol-Myers, 74 Md$), Xilinx (AMD, 35 Md$), Yahoo! (Verizon), etc. Ces actions sont rachetées à des primes typiquement de 20 % à 50 % par rapport au cours, ce qui représente une performance positive absente des calculs parce que les données de prix ne sont plus disponibles. La stratégie est donc sous-évaluée sur le NASDAQ 100 : les véritables résultats historiques auraient été encore meilleurs si ces OPA avaient été intégrées.
- CAC 40 (B, 8,0/10) : 15 des 61 constituants historiques ont disparu de la cote (Elf Aquitaine rachetée par Total, Havas absorbée par Vivendi, Casino Guichard, Club Méditerranée…). La perte d’Atos, acheté au momentum de son pic puis effondré de -99,1 %, est correctement comptabilisée dans les résultats. Mais d’autres OPA favorables ne sont plus traçables.
- Dow Jones (B-, 7,5/10) : Le score de 56 % de couverture s’explique par les 41 constituants du XXe siècle (Woolworth, Anaconda Copper, Bethlehem Steel) qui ont disparu bien avant la période d’étude (2000–2026). Sur la période effective, les 30 composantes modernes sont intégralement couvertes.
- S&P 500 : Les 22 actions effectivement achetées en tant que champion annuel ont toutes survécu (taux de survie de 100 %). Aucune n’a fait faillite sur la période, ce qui constitue une opportunité historique majeure mais non garantie dans le futur.
C. Le cas d'école du DAX 40
i. Trajectoire
Le DAX 40 est l’exception flagrante : la seule configuration parmi les 12 testées où la stratégie sous-performe le marché, avec un multiple terminal de 3,21x pour la stratégie contre 3,34x pour le benchmark, soit une sous-performance de -3,8 % sur l’ensemble de la période. La Figure 8 présente la trajectoire comparée du portefeuille de la stratégie Momentum et du benchmark DAX 40 Total Return de 2000 à 2026.
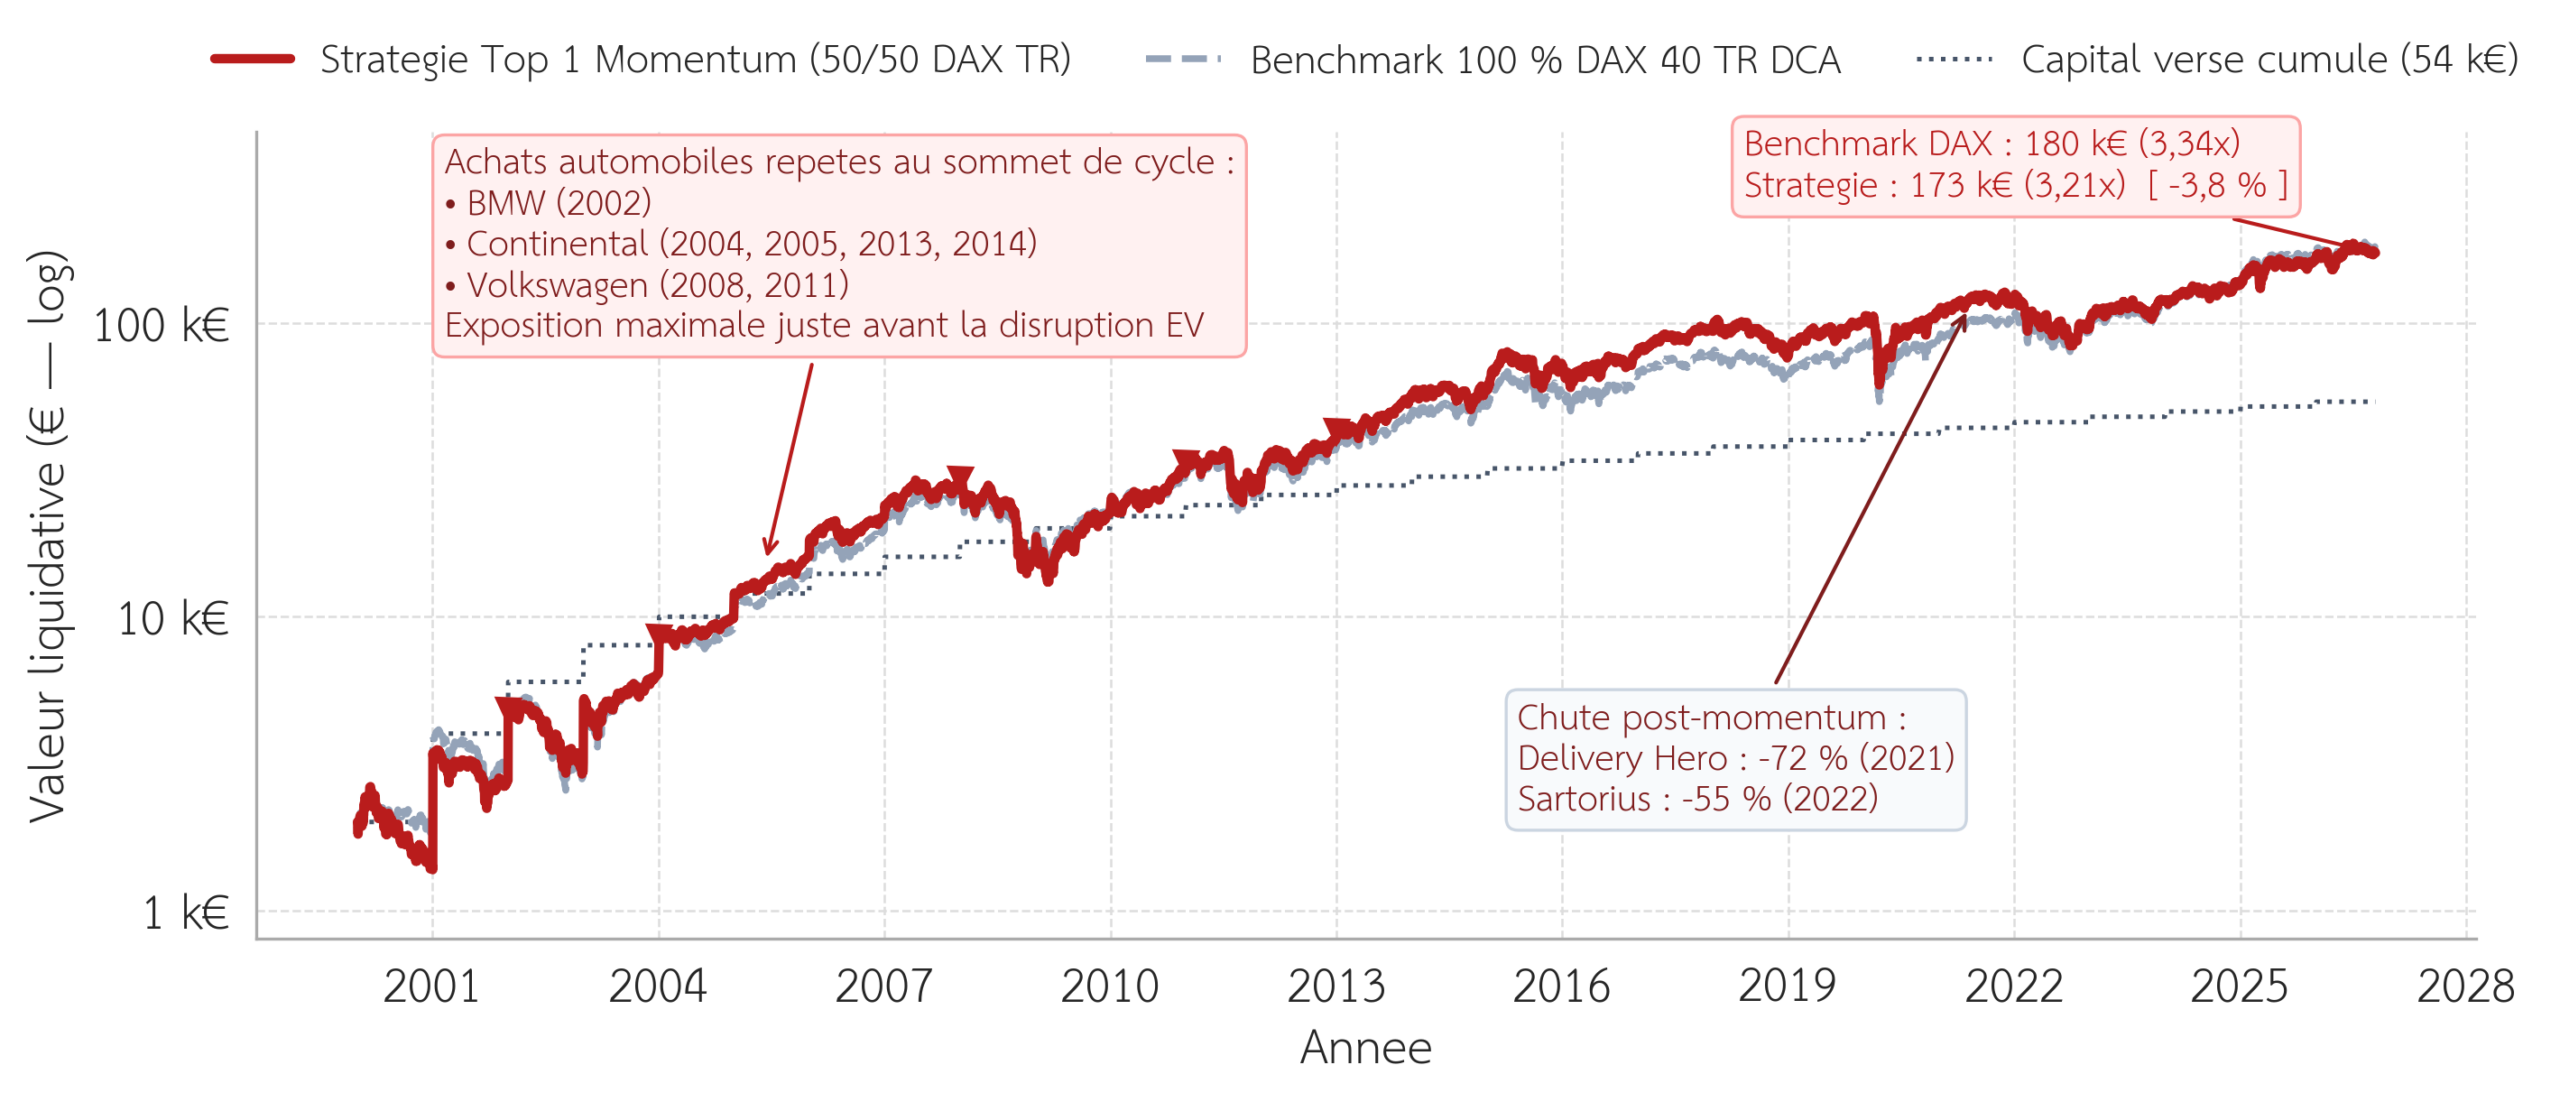
Figure 8 : Trajectoire comparée de la stratégie Momentum et du benchmark DAX 40 Total Return (2000–2026) (échelle logarithmique). La stratégie (rouge) sous-performe le benchmark (bleu) de -3,8 % sur la totalité de la période. Les triangles inversés marquent les achats répétés d’actions automobiles au sommet de leurs cycles. Sources : Yahoo Finance, données historiques DAX.
ii. Le Momentum piégé par la concentration sectorielle
Sur le DAX 40, la sélection purement quantitative du meilleur performer a créé une distorsion sectorielle spectaculaire. Entre 2000 et 2026, l’industrie automobile allemande représentait le cœur battant de l’indice de Francfort et enregistrait régulièrement de fortes hausses cycliques.
La stratégie Momentum a mécaniquement acheté des actions automobiles à 7 reprises sur 27 versements :
- BMW en 2002 ;
- Continental en 2004, 2005, 2013 et 2014 ;
- Volkswagen en 2008 et 2011.
Comme présenté sur la Figure 9, cette accumulation a progressivement transformé le portefeuille en un quasi-fonds automobile : au sommet de février 2015, les trois constructeurs et équipementiers représentaient à eux seuls 37,2 % de l’ensemble du portefeuille (dont 25,7 % pour Continental, 6,5 % pour Volkswagen et 4,9 % pour BMW). Si l’on isole la poche d’actions individuelles (en excluant les 50 % alloués passivement à l’indice), le secteur automobile pesait plus de 74 % de l’allocation actions.
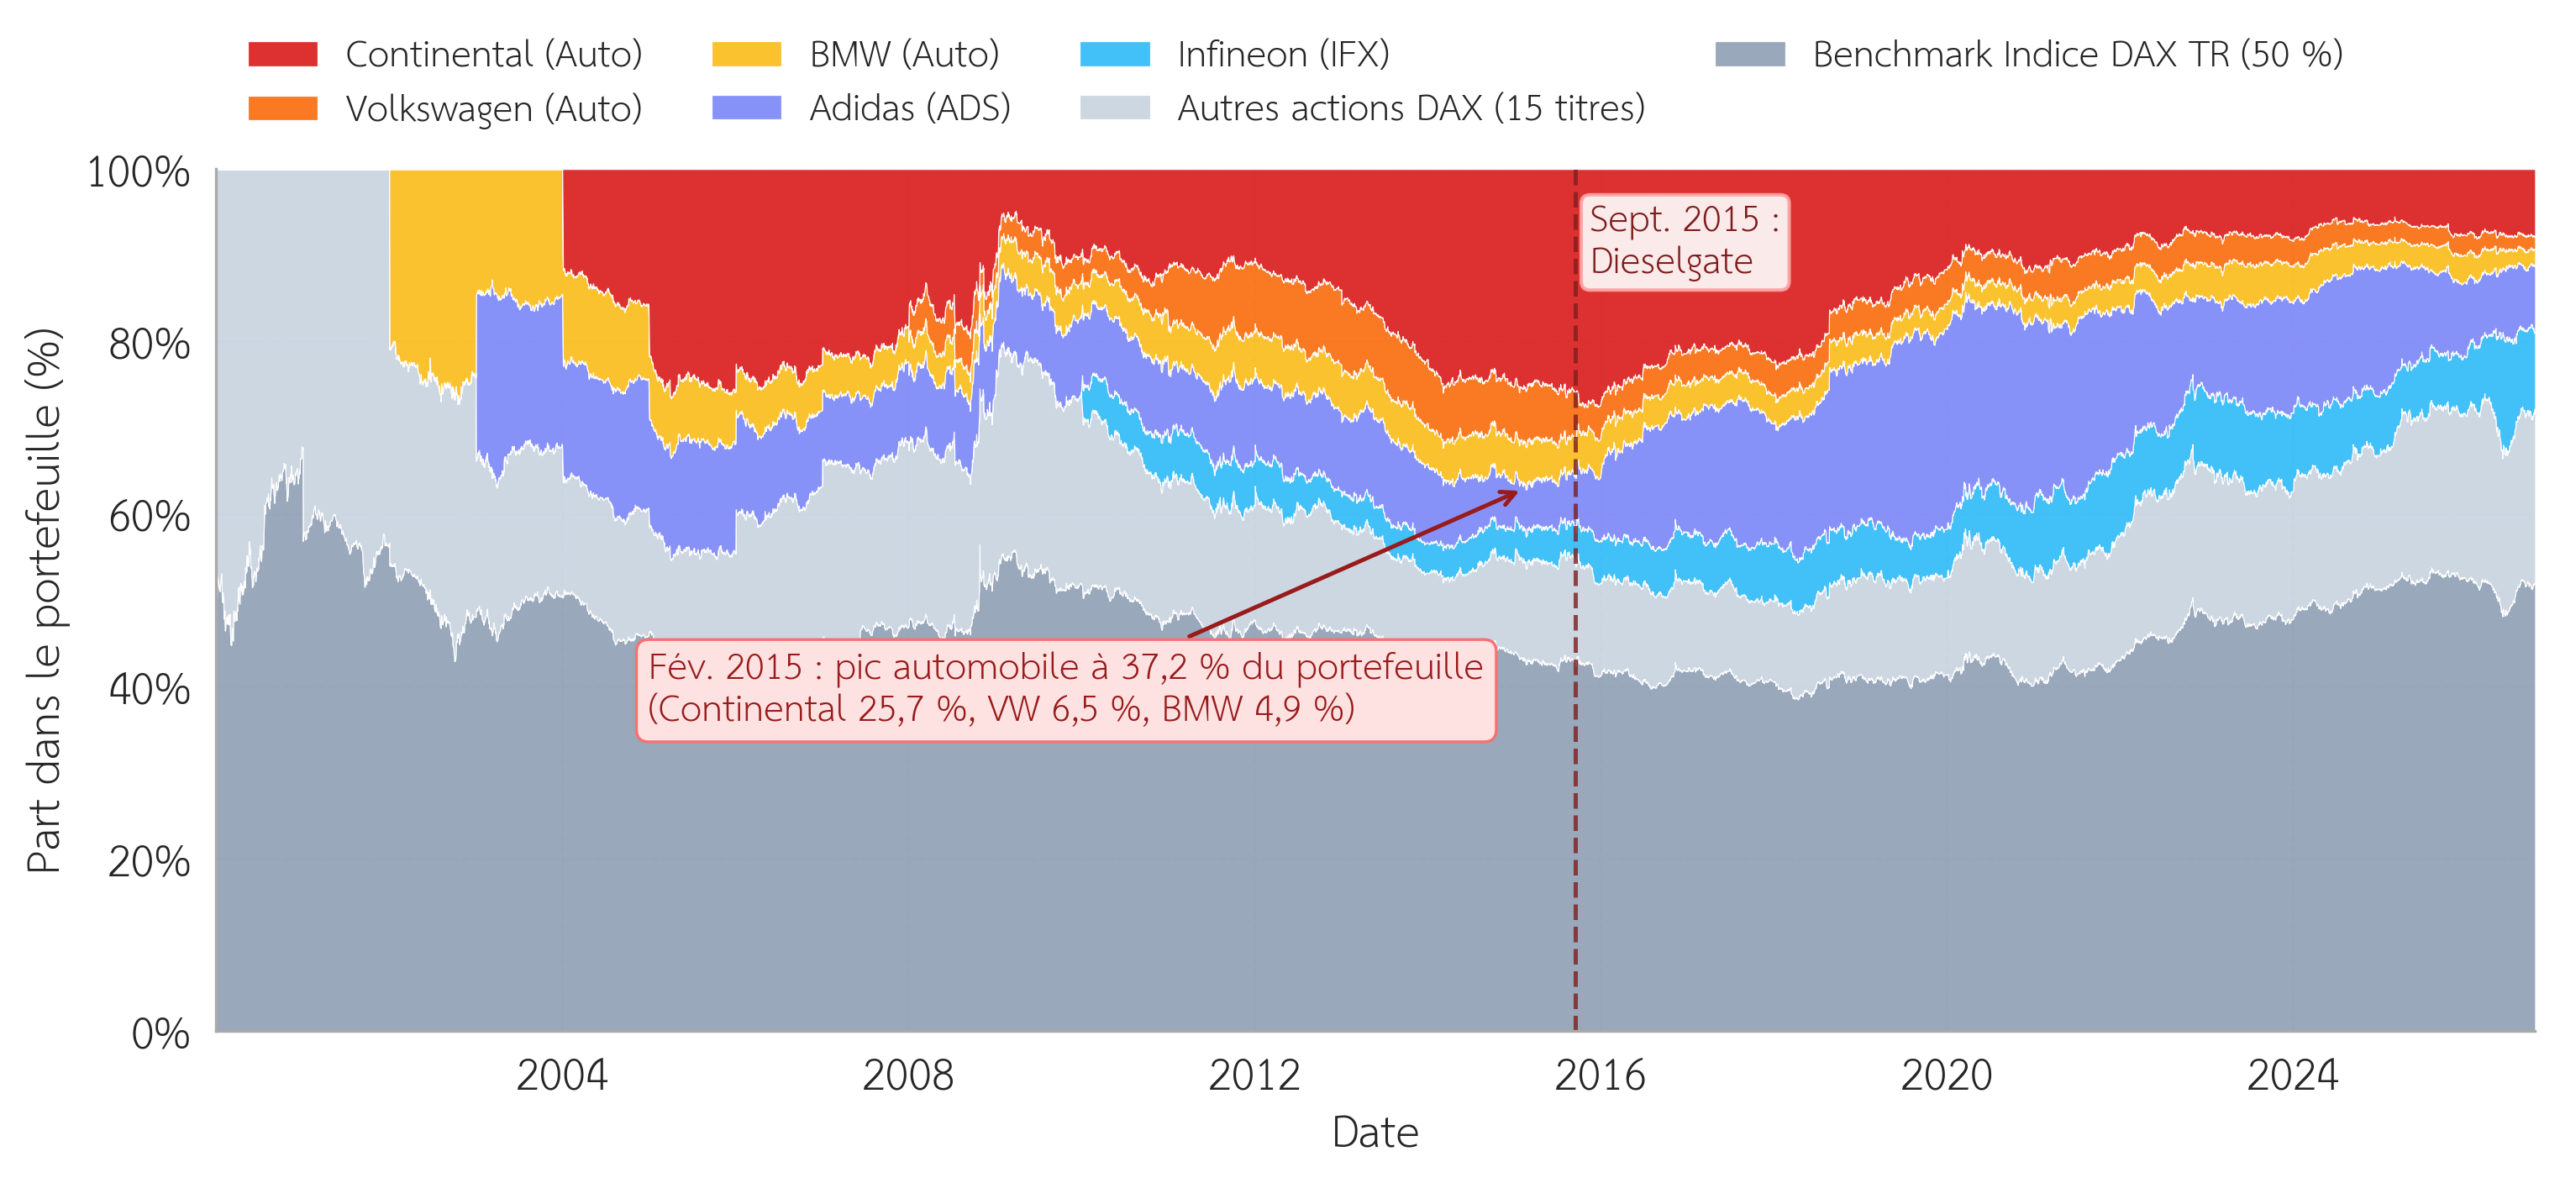
Figure 9 : Évolution temporelle de la contribution relative des actifs dans le portefeuille DAX 40 (2000–2026). Entre 2005 et 2015, l’accumulation répétée d’actions automobiles (Continental, Volkswagen, BMW) culmine à 37,2 % du portefeuille total en février 2015. Le déclenchement du Dieselgate en septembre 2015 marque le début d’un effondrement séculaire qui ramène le poids de l’automobile sous les 11 %, plombant durablement la performance globale. Sources : Yahoo Finance, données historiques DAX (Deutsche Börse).
iii. Le retournement séculaire de l'industrie automobile allemande
À partir de 2015, le secteur entre dans une phase de disruption radicale :
- Scandale Volkswagen (VW Diesel Gate, 2015) : effondrement de la crédibilité et amendes massives.
- Montée de la concurrence électrique chinoise (BYD, NIO, Xpeng) : les constructeurs allemands, centrés sur le thermique premium, perdent des parts de marché en Chine, leur premier marché mondial.
- Transition électrique forcée : les investissements massifs en R&D EV compriment les marges sans créer de valeur immédiate.
- Continental : le titre a perdu plus de 70 % de sa valeur de 2018 à 2024, lesté par les restructurations dans l’électronique embarquée.
Le momentum capturait la force passée du secteur. Mais contrairement à Nvidia ou Apple, qui détenaient des avantages compétitifs technologiques durables, l’industrie automobile allemande faisait face à une disruption structurelle irréversible.
iv. Le piège général de la stratégie Momentum sur marchés concentrés
Le DAX 40 illustre une limite universelle de la stratégie : sur les indices petits ou sectoriellement concentrés, le momentum risque de sur-acheter un secteur dominant en phase terminale de cycle.
Sur le CAC 40, le même phénomène est visible avec Renault (-56 % après son achat en 2016, une année d’euphorie post-entente des prix) ou Stellantis (-68 % après 2022). Sur le Dow Jones, la faible diversification en nombre de titres (30 seulement) rend chaque achat potentiellement dominant dans le portefeuille.
6. Stratégie classique vs stratégie plus risquée : laquelle est plus rémunératrice ?
A. Présentation
Une variante de la stratégie a également été testée : la stratégie plus risquée (ou variante plus risquée).
Son objectif consiste à allouer l’intégralité du budget annuel de 2 000 $ sur l’action ayant le mieux performé au cours des 12 derniers mois (momentum 252 jours ouvrés), mais en fractionnant l’investissement tous les 6 mois, soit 1 000 $ tous les 6 mois (au lieu de 2 000 $ une fois par an).
Cette approche répond à une double intention :
- Éliminer la dilution indicielle : contrairement à la stratégie classique (qui place 50 % en action et 50 % dans l’indice), 100 % des fonds sont consacrés au pur moteur de surperformance du momentum, sans traîne indicielle.
- Réduire le risque d’acheter une action à son pic absolu : en observant le marché tous les 6 mois et en divisant l’enveloppe en deux versements de 1 000 $, l’investisseur lisse son point d’entrée au cours de l’année. Ce fractionnement semestriel réduit fortement le risque de tomber de plein fouet sur un sommet spéculatif ou un pic de cycle comme évoqué précédemment (à l’image de Qualcomm en janvier 2000 ou de Delivery Hero en janvier 2021). Si un titre s’effondre après un premier achat, le versement suivant six mois plus tard se portera déjà sur le nouveau champion émergent.
La Figure 10 présente la comparaison des multiples terminaux entre le benchmark DCA, la stratégie classique et la stratégie plus risquée sur 8 indices représentatifs.
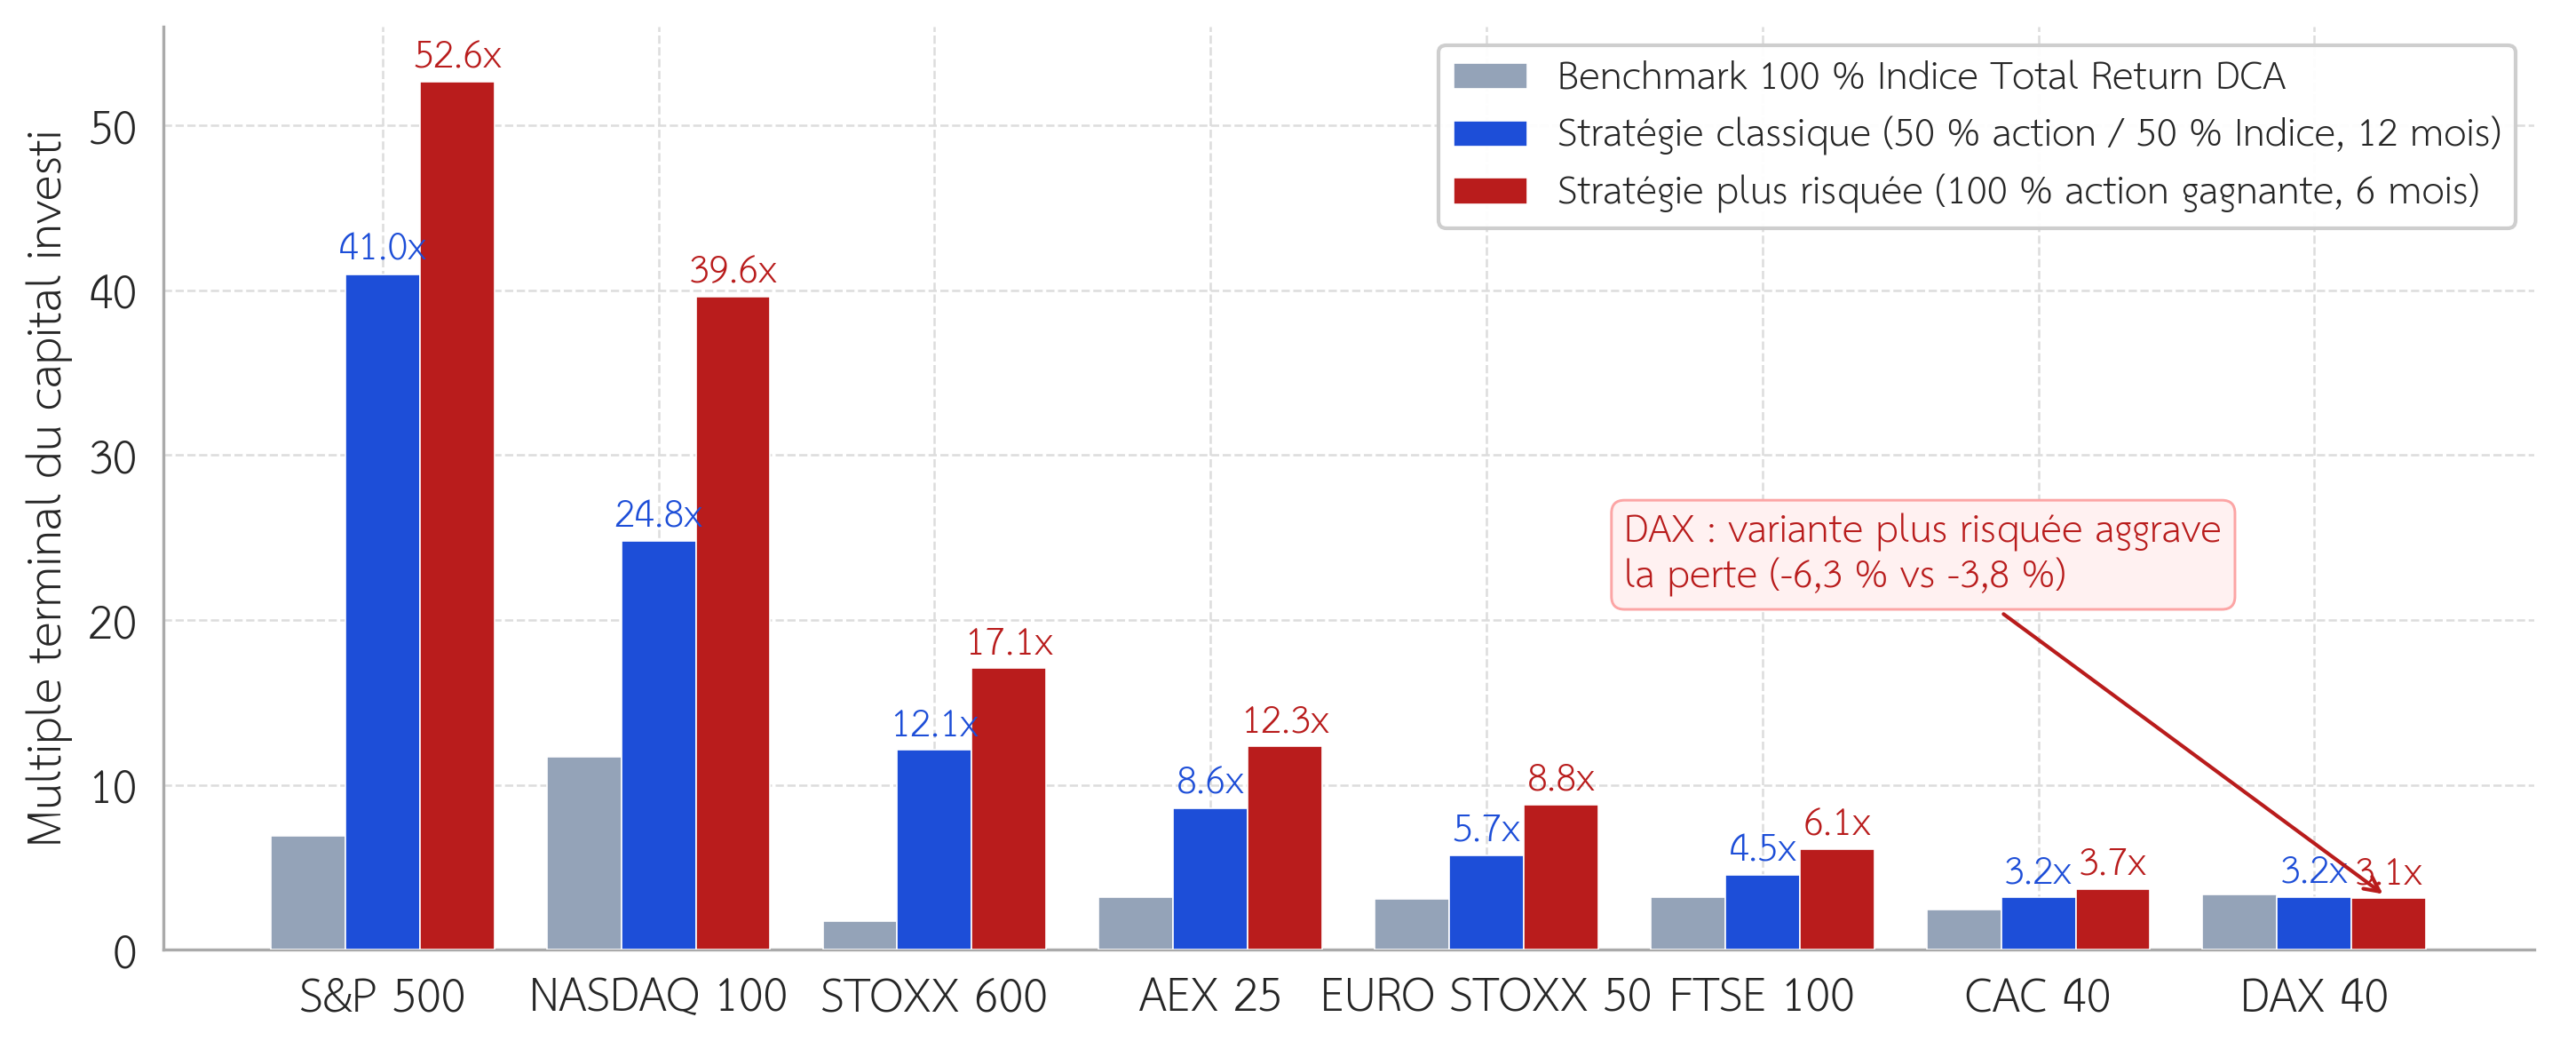
Figure 10 : Comparaison du multiple terminal entre le benchmark DCA (gris), la stratégie classique (50 % action / 50 % Indice, annuelle, bleu) et la stratégie plus risquée (100 % action gagnante, 1 000 $ tous les 6 mois, rouge) sur 8 indices représentatifs. La stratégie plus risquée amplifie les résultats à la hausse sur les marchés porteurs, mais aggrave les pertes sur le DAX. Sources : Yahoo Finance, données historiques de composition des indices.
B. Les performances de la stratégie plus risquée
Le Tableau 4 présente la comparaison des multiples terminaux atteints par la stratégie classique (50 % action / 50 % indice, annuelle) et par la stratégie plus risquée (100 % action, semestrielle) sur 8 indices, ainsi que le facteur d’amplification observé.
| Indice | Stratégie Classique (Multiple) | Stratégie plus risquée (Multiple) | Amplification |
|---|---|---|---|
| S&P 500 | 40,97x | 52,65x | +28 % |
| NASDAQ 100 | 24,80x | 39,61x | +60 % |
| STOXX Europe 600 | 12,14x | 17,07x | +41 % |
| AEX 25 | 8,61x | 12,33x | +43 % |
| EURO STOXX 50 | 5,74x | 8,81x | +53 % |
| FTSE 100 | 4,53x | 6,09x | +34 % |
| TSX 60 | 7,11x | 9,00x | +27 % |
| CAC 40 | 3,19x | 3,69x | +16 % |
| DAX 40 | 3,21x | 3,12x | -3 % |
Tableau 4 : Comparaison des multiples terminaux entre la stratégie classique (50 %/50 %, annuelle) et la stratégie plus risquée (100 %, 1 000 $ tous les 6 mois). La stratégie plus risquée amplifie l’alpha positif sur les marchés porteurs, mais aggrave encore la sous-performance sur le DAX 40.
C. Les avantages de la stratégie plus risquée
Les avantages de la stratégie plus risquée sont les suivants :
- Fréquence de sélection doublée : en investissant 1 000 $ tous les 6 mois au lieu de 2 000 $ par an, la stratégie profite plus rapidement des rotations sectorielles. Elle peut sortir plus tôt d’un secteur en retournement et entrer plus tôt dans un secteur émergent.
- Concentration maximale sur les gagnants : en n’allouant aucune part à l’indice, 100 % du capital frais bénéficie de la puissance de composition des actions gagnantes.
- Performance amplifiée sur les marchés à forte dynamique : sur le S&P 500 (+28 %) et le NASDAQ 100 (+60 %), l’amplification est significative.
D. Les risques supplémentaires de la stratégie plus risquée
Cette surperformance potentielle s’accompagne toutefois de risques accrus :
- Max DD (drawdown maximal) aggravé : sur le S&P 500, le drawdown maximal passe de -60,0 % à -68,0 %. Sur le DAX, il passe de -55,4 % à -69,9 %.
- Volatilité psychologique : le portefeuille est 100 % exposé à une seule action à chaque nouveau versement. En cas d’effondrement immédiat après l’achat (comme Delivery Hero sur le DAX en 2021 : -72 %), l’impact reste très sensible malgré le fractionnement semestriel.
- Résultats dépendants des marchés haussiers : la surperformance de la stratégie plus risquée est mécaniquement plus forte en période d’expansion et plus douloureuse en période de contraction sectorielle (DAX automobiles, CAC cycliques).
E. Résultats Monte Carlo de la stratégie plus risquée
Le Tableau 5 compare les taux de victoire et surperformances médianes en Total Return (dividendes réinvestis) pour les deux variantes de la stratégie.
| Indice | Win Rate Classique (Total Return) | Win Rate Stratégie plus risquée (Total Return) | Surperf. médiane Classique (TR) | Surperf. médiane Stratégie plus risquée (TR) |
|---|---|---|---|---|
| S&P 500 | 97,4 % | 100,0 % | +32,7 % | +67,5 % |
| NASDAQ 100 | 91,4 % | 96,2 % | +40,6 % | +109,9 % |
| STOXX Europe 600 | 99,8 % | 100,0 % | +49,9 % | +108,2 % |
| AEX 25 | 100,0 % | 100,0 % | +51,3 % | +118,6 % |
| EURO STOXX 50 | 100,0 % | 100,0 % | +36,4 % | +74,5 % |
| CAC 40 | 79,0 % | 80,0 % | +7,6 % | +14,6 % |
| DAX 40 | 66,2 % | 70,0 % | +4,2 % | +6,1 % |
Tableau 5 : Comparaison des taux de victoire et surperformances médianes Total Return (TR) sur 500 simulations Monte Carlo de 10 ans (stratégie classique vs stratégie plus risquée). Win Rate : proportion de scénarios où la stratégie bat le benchmark en Total Return.
7. Comment améliorer cette stratégie ?
Le principal écueil du Momentum pur et non filtré réside dans le risque d’acheter au sommet de leur cycle des entreprises cycliques en fin de course (l’automobile sur le DAX) ou des bulles spéculatives dépourvues de rentabilité sous-jacente (Delivery Hero en 2020).
Pour neutraliser ce risque, une approche particulièrement performante consiste à combiner cette logique avec les critères de l’indice MSCI World Quality. En filtrant en amont l’univers d’investissement pour ne retenir que des sociétés affichant une rentabilité des capitaux propres (ROE) élevée, un endettement maîtrisé et une stabilité éprouvée de la croissance des bénéfices, puis en sélectionnant au sein de ce vivier les actions dotées du meilleur momentum, on réunit le meilleur des deux mondes : la puissance directionnelle du momentum et le rempart fondamental de la qualité.
Vous pouvez mettre en pratique cette sélection conjointe Quality et momentum grâce à mon outil dédié de sélection d’actions, accessible directement ici.
8. Conclusion
La thèse TikTok « achète chaque année la meilleure action de l’indice » est, sur les données historiques, quantitativement vraie sur 11 indices sur 12. Les résultats sont statistiquement robustes (taux de victoire Monte Carlo entre 79 % et 100 % sur la quasi-totalité des indices) et économiquement significatifs.
Mais la vérité est plus nuancée que ne le laisse entendre une vidéo de 60 secondes :
- La performance dépend de 2 à 3 titres sur 25 à 30 achats. Sur le S&P 500, deux lignes, Apple et Nvidia, représentent 80 % de la valeur finale. Sur les autres indices, la concentration est similaire. L’investisseur réel doit accepter de détenir un portefeuille dont la valeur est entre les mains d’un nombre infime d’entreprises.
- Le risque de stagnation prolongée est réel. Comme démontré sur le CAC 40, en l’absence d’un « compounder » exceptionnel, le portefeuille peut stagner près de son capital investi pendant 15 ans, tout en subissant des krachs de -46 %.
- Le DAX 40 prouve que la stratégie peut échouer. Quand le momentum capte un secteur en déclin séculaire (automobile thermique allemande), la concentration sur ces achats passés pèse structurellement sur le portefeuille pendant 20 ans.
- La stratégie plus risquée (100 % actions, 1 000 $ tous les 6 mois) est plus rémunératrice sur les marchés porteurs, mais plus volatile. Elle double approximativement la surperformance médiane Monte Carlo au prix d’un drawdown maximal aggravé de 5 à 15 points supplémentaires.