
Chaque introduction en bourse (IPO) est vendue comme l’opportunité d’entrer au capital des géants de demain avant le grand public. Pourtant, la réalité statistique est sans appel : les IPOs représentent historiquement l’une des classes d’actifs les plus destructrices de valeur pour l’investisseur particulier.
Dans cet article, je décortique la réalité empirique des IPOs. Entre asymétrie d’information, fixation du prix par les banques d’affaires et illusion de l’« IPO Pop », comprendre ces pièges est indispensable pour préserver son capital. Pourquoi les particuliers achètent-ils systématiquement au plus haut ? Que disent 40 ans de recherche académique ? Et surtout, comment analyser le dossier le plus attendu du moment : le formulaire S-1 d’Anthropic ?
Dans une première partie, j’analyse la mécanique d’une introduction en bourse et ses déséquilibres structurels (underwriting, winner’s curse, fin du lock-up). Dans une deuxième partie, je présente les résultats de 40 ans de recherche académique (Jay Ritter, Tim Loughran, Kevin Rock, Edward Miller). Dans une troisième partie, j’examine les trajectoires d’IPOs récentes (Coinbase, Snowflake, Robinhood, Rivian) face aux rares rescapés historiques (Tesla, Meta, Amazon). Dans une quatrième partie, je livre une radiographie du formulaire S-1 d’Anthropic (chiffres réels, Free Cash Flow négatif et risques majeurs). Enfin, dans une cinquième partie, je présente une checklist en 6 critères et je l’applique directement au cas d’Anthropic pour déterminer s’il s’agit ou non d’un bon achat, avant de conclure.
Sommaire
- La mécanique d'une IPO : Pourquoi le jeu est asymétrique dès le premier jour
- Le rôle des banques d'affaires (underwriters) et le book building
- L'illusion de l'« IPO Pop » : qui empoche vraiment la prime du premier jour ?
- La « malédiction du vainqueur » (Winner's Curse) : le piège des allocations
- L'expiration du Lock-up : la marée de papier frais
- Tableau comparatif : Qui gagne quoi lors d'une IPO ?
- Que dit la recherche académique ? Quarante ans de données empiriques
- L'étude fondatrice de Jay Ritter et le « New Issues Puzzle » de Loughran & Ritter
- La malédiction des « Hot Markets » et la fenêtre d'opportunité
- La dégradation structurelle de la qualité : l'explosion des IPOs non rentables
- L'hypothèse de divergence d'opinions de Miller : pourquoi l'optimisme s'évapore
- Synthèse des publications scientifiques de référence
- Anatomie de cas emblématiques : De l'euphorie au purgatoire boursier
- Décryptage exclusif : Le dossier S-1 d'Anthropic
- Présentation et enjeux de l'introduction en bourse d'Anthropic
- Radiographie financière : Une croissance colossale masquant un Free Cash Flow lourdement négatif
- Extrait simplifié des états financiers consolidés du formulaire S-1
- Chiffre d'affaires : une accélération spectaculaire
- Perte nette comptable de 80 milliards \$ : une charge non-cash
- Résultat d'exploitation ajusté (+1,6 milliard \$) : un trompe-l'œil
- Le gouffre financier : Un Free Cash Flow lourdement négatif plombé par 600 milliards \$ d'engagements
- Les 3 piliers du « Moat » : L'avance technologique et la conquête B2B
- Les 4 vulnérabilités critiques du S-1 passées sous silence par la hype
- Tableau récapitulatif du S-1 d'Anthropic
- Méthode proposée : checklist et règles de gestion
- Conclusion
1. La mécanique d'une IPO : Pourquoi le jeu est asymétrique dès le premier jour
A. Le rôle des banques d'affaires (underwriters) et le book building
Une introduction en bourse (Initial Public Offering) est l’opération par laquelle une entreprise privée ouvre son capital en émettant des titres négociables sur un marché réglementé (Euronext, NYSE, Nasdaq). Derrière cette définition académique se dissimule une opération de vente en gros orchestrée par un syndicat bancaire mené par des banques d’affaires de premier plan (lead underwriters ou teneurs de livre comme Goldman Sachs, Morgan Stanley ou JPMorgan).
Le processus débute plusieurs mois avant la première cotation :
- La rédaction du prospectus d’émission (le formulaire S-1 aux États-Unis ou le prospectus visé par l’AMF en France), recensant l’historique comptable, les facteurs de risque et l’utilisation prévue des fonds levés.
- Le Roadshow : les dirigeants de l’entreprise et les banquiers font la tournée des investisseurs institutionnels (fonds souverains, gérants d’actifs, hedge funds, family offices) pour vanter les mérites de la société.
- La constitution du carnet d’ordres (Book Building) : les investisseurs institutionnels indiquent le nombre d’actions qu’ils sont prêts à souscrire et à quel niveau de prix.
- La fixation du prix d’offre (Offer Price) : la veille au soir de la première séance de cotation, les banques et les actionnaires vendeurs arrêtent le cours d’émission définitif.
C’est ici que se matérialise le premier déséquilibre structurel : le prix d’introduction n’est pas conçu pour maximiser le gain de l’épargnant qui achètera ses actions en bourse le lendemain matin. Il résulte d’un arbitrage serré entre deux parties prenantes influentes :
- Les actionnaires historiques et fondateurs (fonds de capital-risque, private equity), qui souhaitent valoriser leur sortie au prix le plus élevé possible tout en garantissant l’absorption complète des titres.
- Les banques introductrices, qui cherchent à choyer leurs plus gros clients institutionnels en leur offrant une décote d’émission délibérée (underpricing) afin qu’ils enregistrent une plus-value immédiate et sans risque le matin de l’ouverture.
L’investisseur particulier, lui, n’est jamais assis à cette table. Il n’intervient qu’au bout de la chaîne logistique, en qualité d’acheteur final au détail sur le marché secondaire.
B. L'illusion de l'« IPO Pop » : qui empoche vraiment la prime du premier jour ?
Dans l’imaginaire collectif et sur les réseaux sociaux d’investissement, le mythe de l’IPO repose presque entièrement sur le concept d’« IPO Pop » : cette flambée spectaculaire du cours constatée lors des premières minutes de cotation, voyant une action introduite à 20 $ ouvrir subitement à 35 $ (+75 %).
Ce gain initial est bien réel, mais il y a une supercherie fondamentale sur l’identité de son bénéficiaire, comme présenté dans la formule (1) :
\[ \text{Rendement Total}_{\text{Jour 1}} = \underbrace{\frac{P_{\text{Ouverture}} – P_{\text{Offre}}}{P_{\text{Offre}}}}_{\text{Capté par les Institutionnels (Pre-Market)}} + \underbrace{\frac{P_{\text{Clôture}} – P_{\text{Ouverture}}}{P_{\text{Ouverture}}}}_{\text{Rendement offert au Particulier (Marché)}} \tag{1} \]
Les données empiriques démontrent que la quasi-totalité de l’« IPO Pop » a déjà disparu au moment exact où le particulier clique sur « Acheter » :
- L’investisseur institutionnel privilégié reçoit ses titres au prix d’offre (\(P_{\text{Offre}}\)) de 20 $.
- Dès les premiers échanges publics à 9h30, le cours saute directement à 35 $ (\(P_{\text{Ouverture}}\)). L’institutionnel enregistre immédiatement une plus-value latente de +75 %.
- L’investisseur particulier, grisé par l’euphorie médiatique, passe son ordre au marché et achète à 35 $ ou 38 $.
- En fin de journée, le cours clôture à 34 $ : le particulier est déjà en perte de -3 % à -8 %, tandis que les banques et les fonds partenaires célèbrent une opération triomphale à +70 %.
La Figure 1 présente une modélisation stylisée du cycle de vie d’une introduction en bourse :

Figure 1 : Modélisation stylisée du cycle de vie d’une introduction en bourse. L’euphorie du premier jour (« IPO Pop ») piège les investisseurs particuliers au sommet local, avant une longue phase de dépréciation accélérée par la fin du lock-up et la confrontation aux résultats financiers réels. Sources : Littérature financière.
C. La « malédiction du vainqueur » (Winner's Curse) : le piège des allocations
Certains courtiers proposent aux particuliers de participer en amont aux introductions via des plateformes de souscription ou des syndicats de détail. Pourtant, la théorie économique des enchères développée par Kevin Rock (1986) dans son article séminal Why New Issues Are Underpriced a mis en lumière un phénomène redoutable : la malédiction du vainqueur (Winner’s Curse).
Le mécanisme est d’une simplicité désarmante :
- Lorsqu’une IPO est une opportunité exceptionnelle, sous-évaluée et promise à un avenir brillant, les fonds institutionnels sursouscrivent l’émission 10 ou 30 fois. Les banques allouent 100 % des titres disponibles à leurs clients institutionnels les plus rentables. Le particulier qui a demandé 100 actions en reçoit zéro (ou au mieux 1 ou 2 titres symboliques).
- À l’inverse, lorsqu’une entreprise arrive surcotée, fragile ou boudée par les professionnels de Wall Street, les institutionnels réduisent leurs ordres ou boycottent le carnet. Les banques introductrices se tournent alors vers le réseau de distribution de détail. Le particulier qui a demandé 100 actions est alors servi à 100 %.
En d’autres termes : si votre courtier vous attribue facilement la totalité des actions que vous avez sollicitées lors d’une IPO, c’est presque mathématiquement le signe précurseur que l’opération est mauvaise et délaissée par l’argent institutionnel averti.
D. L'expiration du Lock-up : la marée de papier frais
L’un des catalyseurs baissiers les plus documentés après une introduction est l’arrivée à échéance de la période d’incessibilité des titres, communément appelée le Lock-up Period.
Lors de l’introduction, la réglementation et les banques d’affaires imposent aux fondateurs, aux salariés détenteurs de stock-options et aux fonds de Venture Capital (VC) historiques une interdiction formelle de vendre leurs actions pendant une durée généralement comprise entre 90 et 180 jours (parfois 360 jours). L’objectif est double : éviter une panique vendeuse immédiate et stabiliser artificiellement le cours pendant que les banques soutiennent le carnet d’ordres (via l’option de surallocation ou Greenshoe).
Mais que se passe-t-il lorsque cette période de 180 jours expire ?
La Figure 2 présente l’impact empirique de la fin du lock-up sur les volumes d’échange et le rendement anormal des cours :

Figure 2 : Étude d’événement stylisée autour de la date d’expiration de la période de lock-up (J=0). La levée de l’interdiction de vente déclenche une explosion des volumes d’échange (+150 % à +300 %) et une dérive anormale négative persistante des cours (de -4 % à -8 %). Sources : Bradley et al. (2001), Field & Hanka (2001).
Comme le démontre la Figure 2, la fin du lock-up déclenche un choc d’offre massif :
- Les fonds de capital-risque, engagés dans un cycle de vie de fonds limité (souvent 10 ans), ont l’obligation contractuelle de matérialiser leurs liquidités pour restituer le capital à leurs commanditaires (Limited Partners).
- Des millions de titres créés à des coûts de revient dérisoires (quelques centimes d’euro lors des tours d’amorçage) sont déversés sur le marché secondaire.
- Le volume quotidien explose, et le cours subit une pression vendeuse structurelle que la demande naturelle des acheteurs ne parvient que très rarement à absorber.
E. Tableau comparatif : Qui gagne quoi lors d'une IPO ?
Pour comprendre pourquoi l’asymétrie pénalise toujours le dernier maillon de la chaîne, résumons les intérêts contradictoires des différents intervenants dans le Tableau 1.
| Acteur | Objectif prioritaire | Prix d’entrée / Rémunération | Horizon de temps | Bilan économique |
|---|---|---|---|---|
| Fondateurs & Équipe dirigeante | Monétiser une fraction de leur travail et financer l’expansion | Prix d’exercice dérisoire (fondation / stock-options) | Moyen / Long terme (soumis au lock-up) | Gagnant absolu : fortune personnelle sécurisée dès le jour J |
| Fonds de VC / Private Equity | Liquider leurs participations historiques au plus haut multiple | Prix d’amorçage / Série A-B (souvent une fraction du cours d’IPO) | Sortie impérative (fin de vie du fonds) | Gagnant absolu : plus-values colossales cristallisées |
| Banques d’affaires (Underwriters) | Encaisser des commissions juteuses (3 % à 7 % du montant levé) | Frais de conseil + titres à prix d’offre décoté | Ultra court terme (quelques jours / semaines) | Gagnant garanti : encaissement des frais sans risque de marché |
| Clients institutionnels privilégiés | Capter le pop d’ouverture sans risque d’illiquidité | Prix d’offre décoté (Offer Price) fixé la veille | De quelques minutes à quelques semaines | Gagnant régulier : rotation rapide et capture de la décote |
| Investisseur particulier (Marché) | Participer à la « croissance future » du titre | Prix de marché d’ouverture ou de clôture (Plafond de valorisation) | Long terme (souvent forcé par les pertes) | Perdant structurel : supporte la compression des multiples et la fin du lock-up |
Tableau 1 : Cartographie des intérêts et des asymétries de flux lors d’une introduction en bourse.
2. Que dit la recherche académique ? Quarante ans de données empiriques
A. L'étude fondatrice de Jay Ritter et le « New Issues Puzzle » de Loughran & Ritter
La référence incontournable en matière d’introduction en bourse est sans conteste le professeur Jay R. Ritter (Université de Floride), souvent surnommé « Mr. IPO » par la communauté académique.
Dans son article fondateur publié en 1991 dans le prestigieux Journal of Finance (The Long-Run Performance of Initial Public Offerings), Ritter a analysé un échantillon rigoureux de 1 526 introductions en bourse réalisées aux États-Unis entre 1975 et 1984. Les résultats ont sidéré Wall Street :
- Sur un horizon de détention de 3 ans suivant la cotation, le portefeuille d’IPO n’a rapporté que +34,5 % en moyenne (dividendes réinvestis).
- Dans le même temps, un portefeuille d’entreprises matures jumelles de taille et de secteur identiques cotées sur les marchés a rapporté +61,9 %.
- La sous-performance nette cumulée s’est élevée à -27,4 % en trois ans !
Quelques années plus tard, dans un second article d’anthologie rédigé avec Tim Loughran (The New Issues Puzzle, 1995, Journal of Finance), les auteurs ont élargi l’échantillon à 4 753 introductions d’actions entre 1970 et 1990 en observant les performances sur un horizon de 5 ans.
La Figure 3 synthétise cette réalité déconcertante :
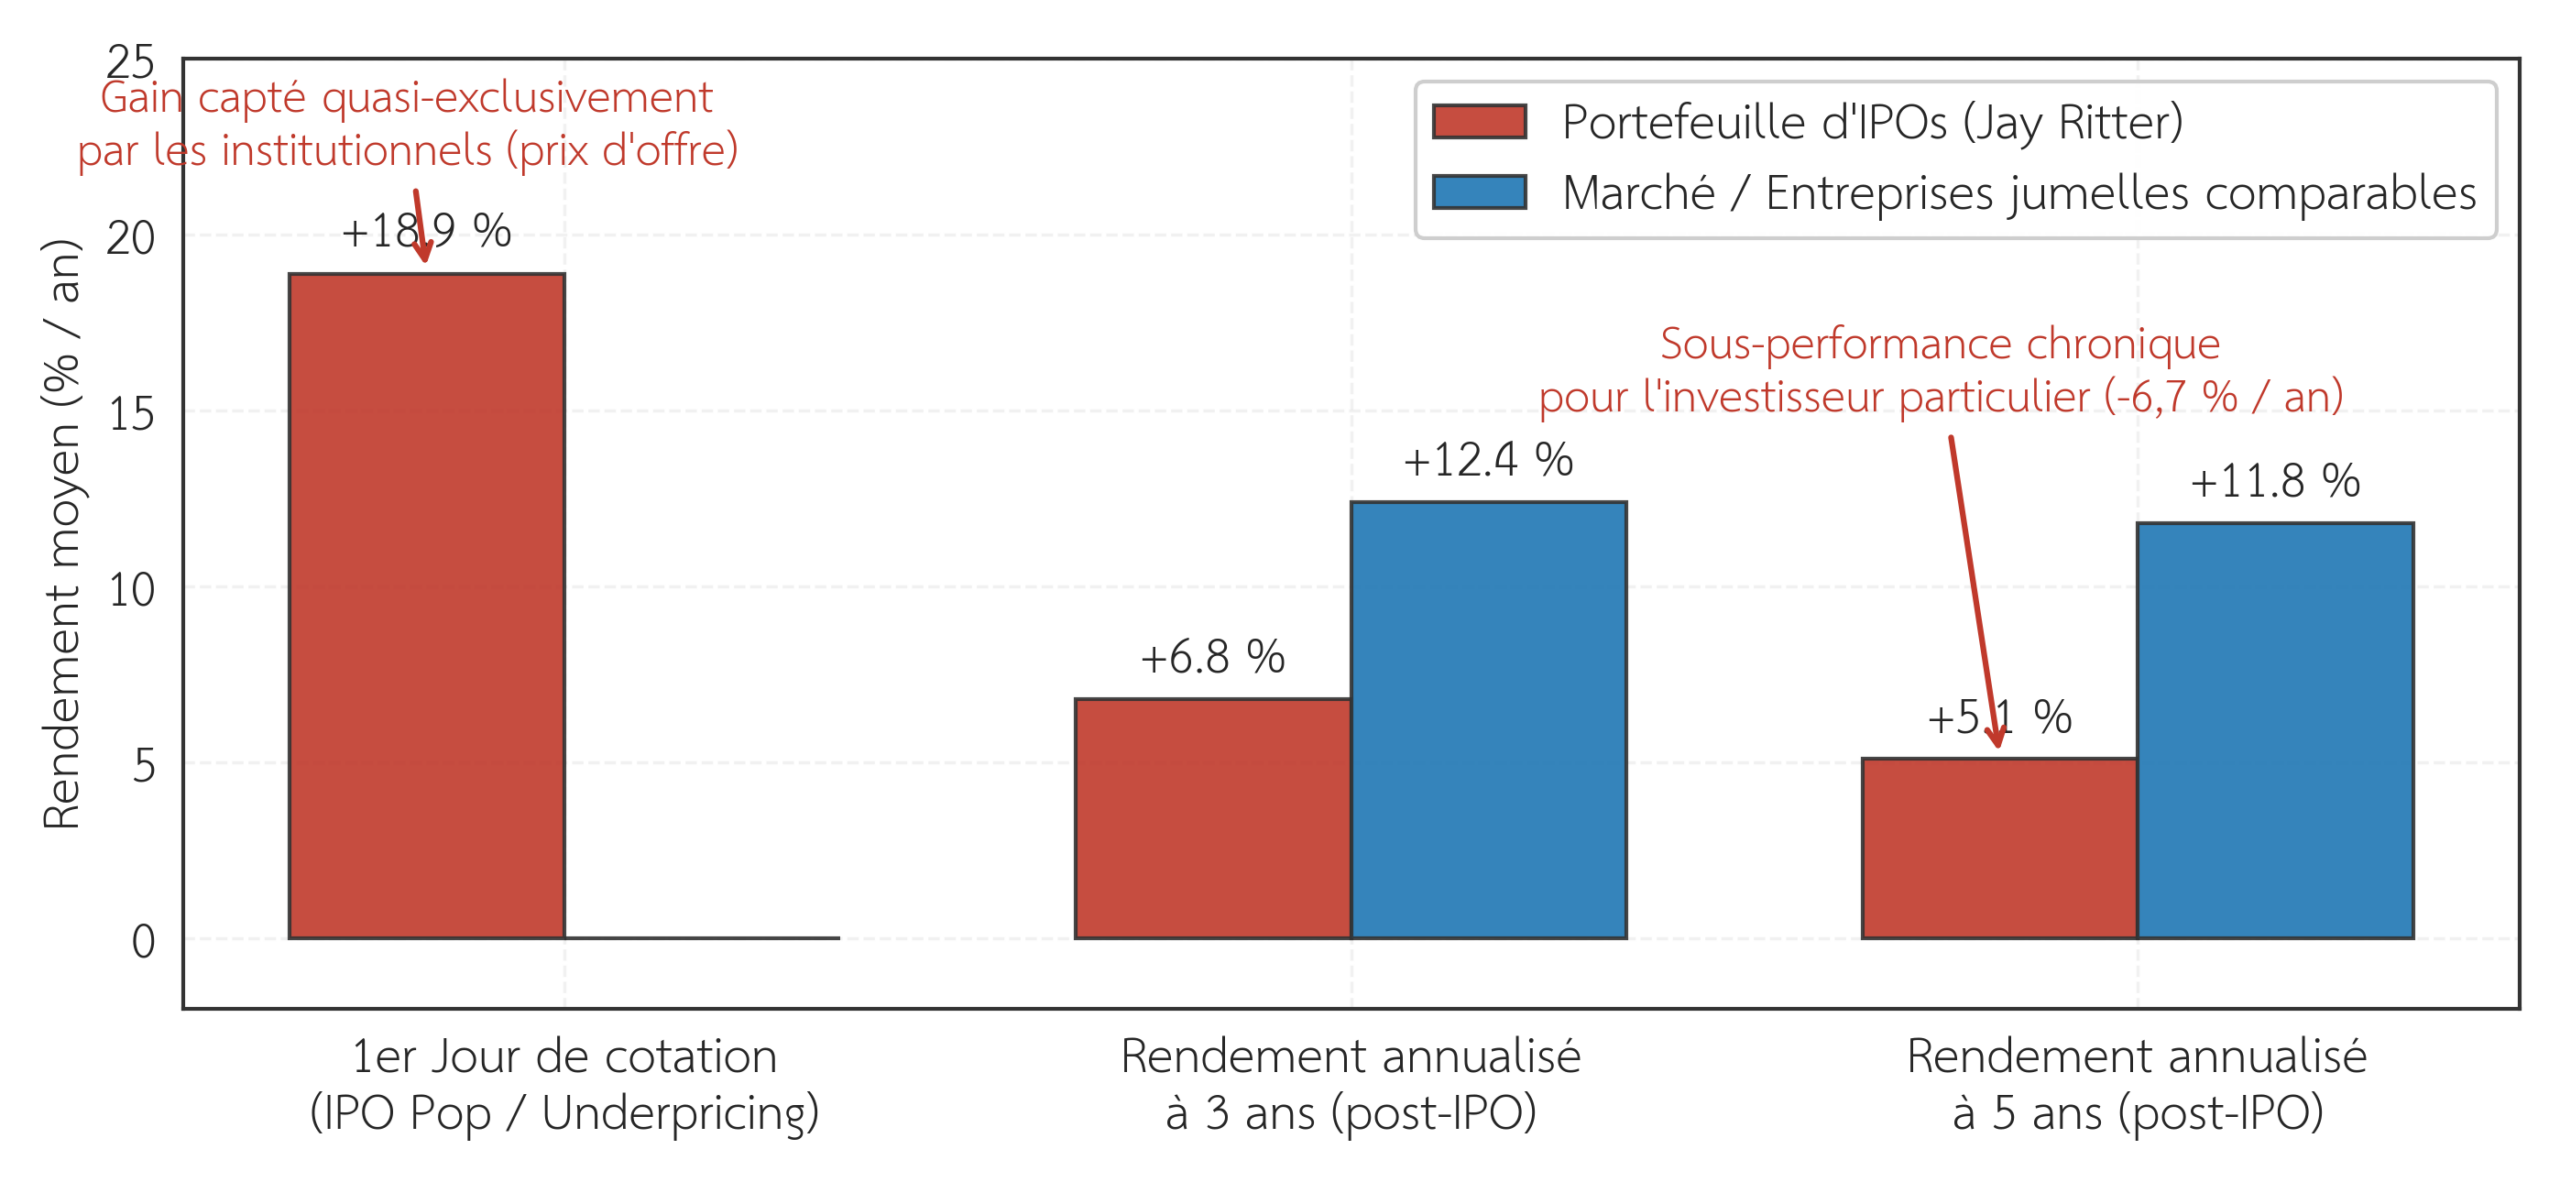
Figure 3 : Le paradoxe des introductions en bourse : Comparaison du rendement moyen du premier jour (IPO Pop de +18,9 % capté par les institutionnels) face au rendement annualisé sur 3 et 5 ans pour l’investisseur particulier face aux entreprises comparables du marché. Sources : Ritter (1991), Loughran & Ritter (1995), mises à jour Ritter (2024).
- Si vous aviez investi 10 000 dollars dans un portefeuille diversifié d’IPO dès la première clôture de cotation et conservé vos lignes pendant 5 ans, votre capital aurait atteint 12 800 dollars (soit un maigre rendement composé de +5,1 % par an).
- Si vous aviez placé ces mêmes 10 000 dollars dans des entreprises déjà cotées de taille comparable, votre capital aurait grimpé à 17 470 dollars (+11,8 % par an).
En choisissant les IPOs au lieu d’un simple indice de marché diversifié, l’investisseur particulier a sacrifié près d’un tiers de sa richesse finale potentielle.
B. La malédiction des « Hot Markets » et la fenêtre d'opportunité
Pourquoi cette sous-performance est-elle si tenace ? Loughran et Ritter ont apporté une explication théorique majeure : l’hypothèse de la fenêtre d’opportunité (The Windows of Opportunity Hypothesis).
Les dirigeants d’entreprises et les banquiers d’affaires ne sont pas des philanthropes soucieux d’offrir une affaire avantageuse aux épargnants. Ils choisissent stratégiquement d’entrer en bourse au moment exact où :
- L’optimisme du marché sur leur secteur est à son zénith absolu.
- Les investisseurs sont prêts à payer des multiples de valorisation délirants sur des espérances lointaines.
- Les liquidités abondent et le coût du capital est artificiellement bas.
C’est ce qui crée les périodes dites de « Hot Issue Markets » (marchés chauds), où les introductions se bousculent à un rythme frénétique, à l’image des années 1999-2000 avec la bulle Internet, ou de l’année 2021 avec les SPACs et la tech non rentable.
La Figure 4 met en exergue une régularité statistique stupéfiante :

Figure 4 : Nombre annuel d’introductions en bourse aux États-Unis (barres grises) mis en miroir avec l’excès de rendement à 3 ans face au marché (courbe rouge). Les pics historiques de volume (1999-2000 et 2021) coïncident mathématiquement avec les pires contre-performances de l’histoire boursière (-40 % à -48 %). Sources : Données Jay Ritter (1980–2024).
- Durant les années d’euphorie où le volume d’IPO explose (plus de 400 à 600 opérations par an), l’alpha moyen sur 3 ans plonge à des abîmes de -42 % à -48 % par rapport au marché. Acheter des actions lors d’une frénésie d’IPO revient littéralement à se positionner au sommet absolu d’un cycle de valorisation sectoriel.
- Durant les marchés « froids » (comme en 2002-2003 au lendemain du crash des dot-coms, ou en 2008-2009 au cœur de la crise des subprimes), le volume d’IPO tombe sous les 70 opérations par an. Seules les entreprises ultra-solides, hautement rentables et disposant de modèles éprouvés osent affronter la bourse. C’est précisément lors de ces périodes de désaffection que les rendements futurs redeviennent neutres ou légèrement positifs (+2 % à +6 %).
C. La dégradation structurelle de la qualité : l'explosion des IPOs non rentables
Un autre constat empirique fondamental concerne l’évolution du profil fondamental des entreprises introduites en bourse au cours des quatre dernières décennies.
Dans les années 1980, une entreprise qui entrait en bourse était une société mature, ancrée dans son marché, disposant de plusieurs années d’historique de bénéfices nets vérifiables et d’une rentabilité pérenne. Aujourd’hui, l’IPO est devenue pour les fonds de capital-risque un moyen d’évacuer des coquilles brûlant du cash à une vitesse vertigineuse avant que les réserves ne s’épuisent.
Le graphique de la Figure 5 illustre une dégradation fondamentale de la rentabilité des entreprises candidates à l’introduction :
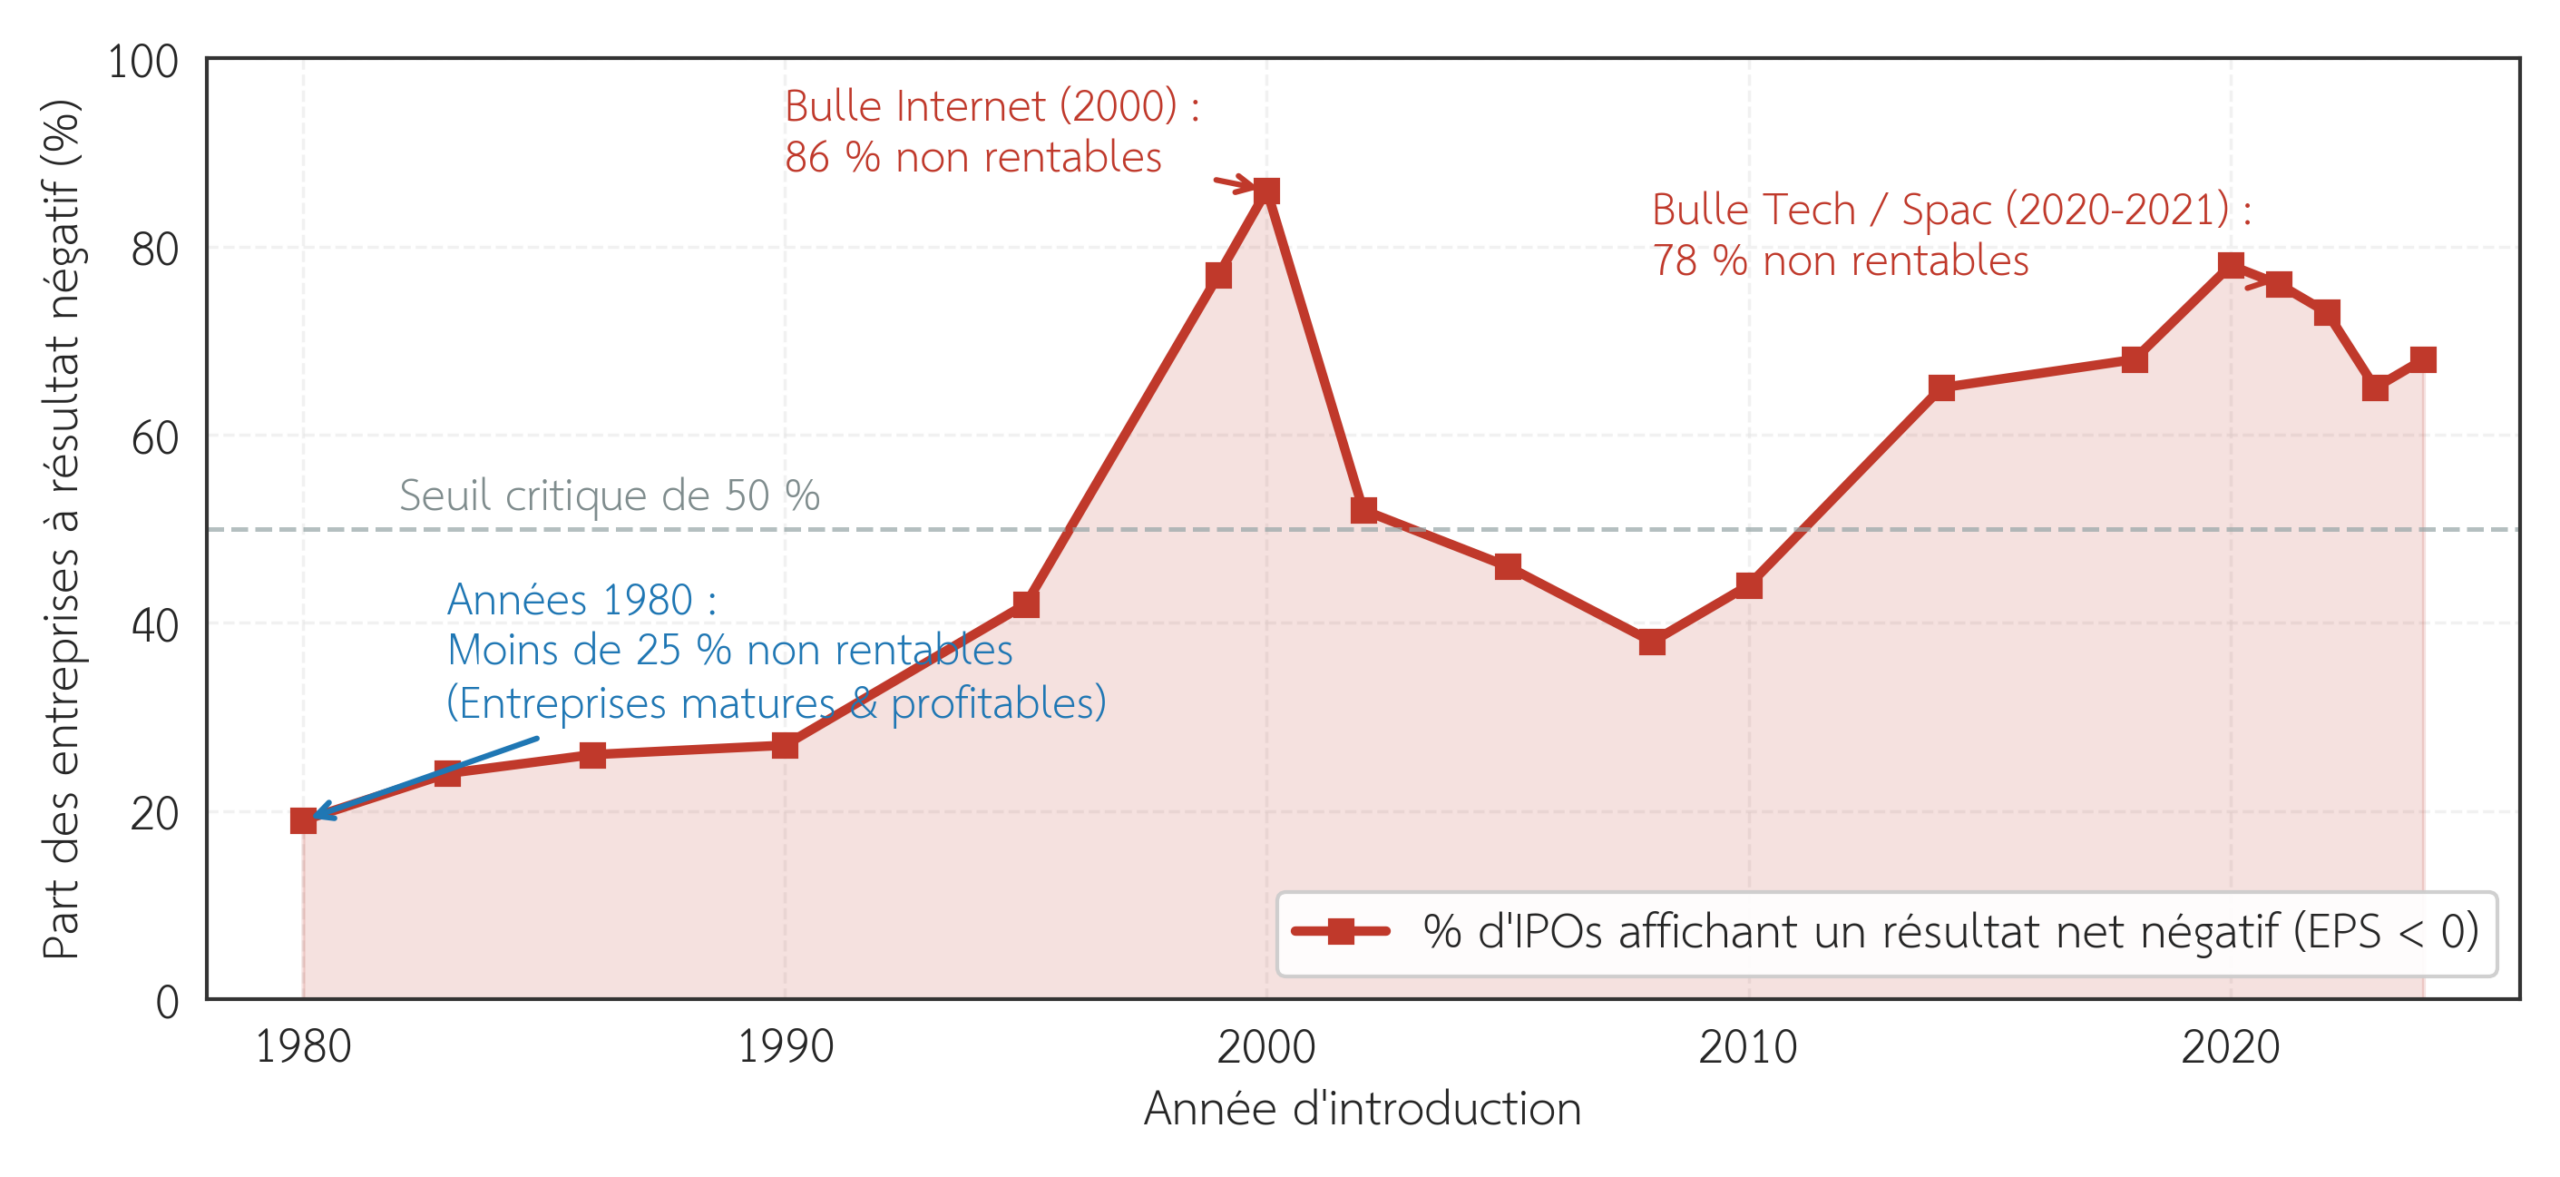
Figure 5 : Évolution de la proportion d’entreprises entrant en bourse aux États-Unis avec un résultat net négatif (bénéfice par action < 0) entre 1980 et 2024. Le seuil de 50 % a été définitivement franchi dans les années 2010 pour frôler les 80 % lors de la bulle de 2020-2021. Sources : Jay Ritter IPO Database (2024).
- En 1980, moins de 20 % des entreprises s’introduisant sur les marchés boursiers affichaient un résultat net négatif.
- Lors du pic de la bulle Internet en 2000, ce chiffre a atteint le record de 86 %.
- Entre 2018 et 2021, la part des entreprises déficitaires s’est maintenue durablement entre 75 % et 78 %. Dans le secteur technologique pris isolément, plus de 85 % des sociétés introduites en 2020-2021 ne généraient pas le moindre centime de profit net.
Entrer sur le marché sans rentabilité prouvée n’est pas un détail comptable : cela signifie que la société est contrainte de financer ses opérations par des augmentations de capital dilutives ou par de la dette convertible. Lorsque les taux d’intérêt remontent ou que la prime de risque s’élargit, ces entreprises subissent des chutes de cours foudroyantes.
D. L'hypothèse de divergence d'opinions de Miller : pourquoi l'optimisme s'évapore
Dès 1977, l’économiste Edward Miller publiait dans le Journal of Finance un article théorique visionnaire intitulé Risk, Uncertainty, and Divergence of Opinion. Sa théorie explique avec une précision chirurgicale la mécanique de désillusion qui frappe les acheteurs d’IPO.
Le raisonnement de Miller repose sur trois piliers :
- L’incertitude et la divergence d’opinions : lors d’une introduction en bourse, l’historique financier public est extrêmement court. Les investisseurs ont des opinions très divergentes sur la valeur future de l’entreprise (certains y voient le futur Google, d’autres une faillite en devenir).
- Les contraintes de vente à découvert : dans les premières semaines suivant une IPO, il est pratiquement impossible pour les investisseurs pessimistes d’emprunter des actions pour parier à la baisse (le flottant est restreint, les coûts d’emprunt de titres sont prohibitifs). Seuls les investisseurs acheteurs peuvent donc exprimer leur opinion sur le marché.
- Le prix fixé par les plus optimistes : le cours d’ouverture est donc déterminé exclusivement par le percentile le plus ultra-optimiste et enthousiaste de la communauté des investisseurs.
À mesure que l’entreprise publie ses résultats financiers officiels, l’asymétrie d’information diminue et l’incertitude se dissipe. La réalité des chiffres force les investisseurs à réajuster leurs prévisions vers le consensus moyen. Parallèlement, le flottant augmente, les contraintes sur la vente à découvert se desserrent et le lock-up expire. Le cours de bourse converge alors mécaniquement vers l’opinion de l’investisseur médian, provoquant une baisse continue du titre.
E. Synthèse des publications scientifiques de référence
Le Tableau 2 résume les travaux fondamentaux de la littérature financière sur le comportement des introductions en bourse.
| Auteur(s) & Année | Titre de la publication | Période & Échantillon | Constat empirique majeur |
|---|---|---|---|
| Edward Miller (1977) | Risk, Uncertainty, and Divergence of Opinion | Cadre théorique d’évaluation d’actifs | Le prix d’une IPO est fixé par les investisseurs les plus optimistes. L’arrivée d’informations réelles ramène inévitablement le cours vers la moyenne. |
| Kevin Rock (1986) | Why New Issues Are Underpriced | Modélisation théorique de sous-évaluation | Winner’s Curse : les particuliers ne reçoivent des allocations significatives que sur les dossiers boudés par les investisseurs informés. |
| Jay R. Ritter (1991) | The Long-Run Performance of IPOs | 1 526 IPOs (1975–1984) | Sous-performance nette de -27,4 % sur 3 ans face aux entreprises comparables. Le biais est maximal pour les jeunes entreprises non rentables. |
| Tim Loughran & Jay Ritter (1995) | The New Issues Puzzle | 4 753 IPOs & 3 702 SEOs (1970–1990) | Rendement annuel moyen de 5,1 % sur 5 ans pour les IPOs contre 11,8 % pour les entreprises jumelles non-émettrices. |
| Field & Hanka (2001) | Evaluation of Share Lockups | 1 948 IPOs américaines | Chute anormale moyenne du cours de -1,5 % à -3,0 % dès l’expiration du lock-up, accompagnée d’un saut de volume permanent de +40 %. |
| Bradley, Jordan, Roten & Yi (2001) | Venture Capital and IPO Lockup Expiration | 2 529 IPOs (1988–1997) | Les pertes post-lockup sont encore plus prononcées pour les entreprises financées par des fonds de capital-risque (VCs). |
Tableau 2 : Synthèse chronologique des articles académiques de référence sur les introductions en bourse. Sources : Journaux académiques (Journal of Finance, Journal of Financial Economics).
3. Anatomie de cas emblématiques : De l'euphorie au purgatoire boursier
A. L'hécatombe de la tech 2020-2021 : COIN, SNOW, HOOD et RIVN
La vague d’introductions de 2020-2021 restera dans les annales comme l’un des sommets d’exubérance irrationnelle les plus intenses depuis la bulle de l’an 2000. Des valorisations défiant toute logique financière ont été admises au motif que « le monde avait changé » et que les flux de trésorerie futurs à horizon 2035 méritaient d’être actualisés à des taux d’intérêt nuls.
La Figure 6 retrace le parcours comparé en base 100 de quatre mégaprojets emblématiques introduits à cette période face au S&P 500 (SPY) et au Nasdaq-100 (QQQ) :
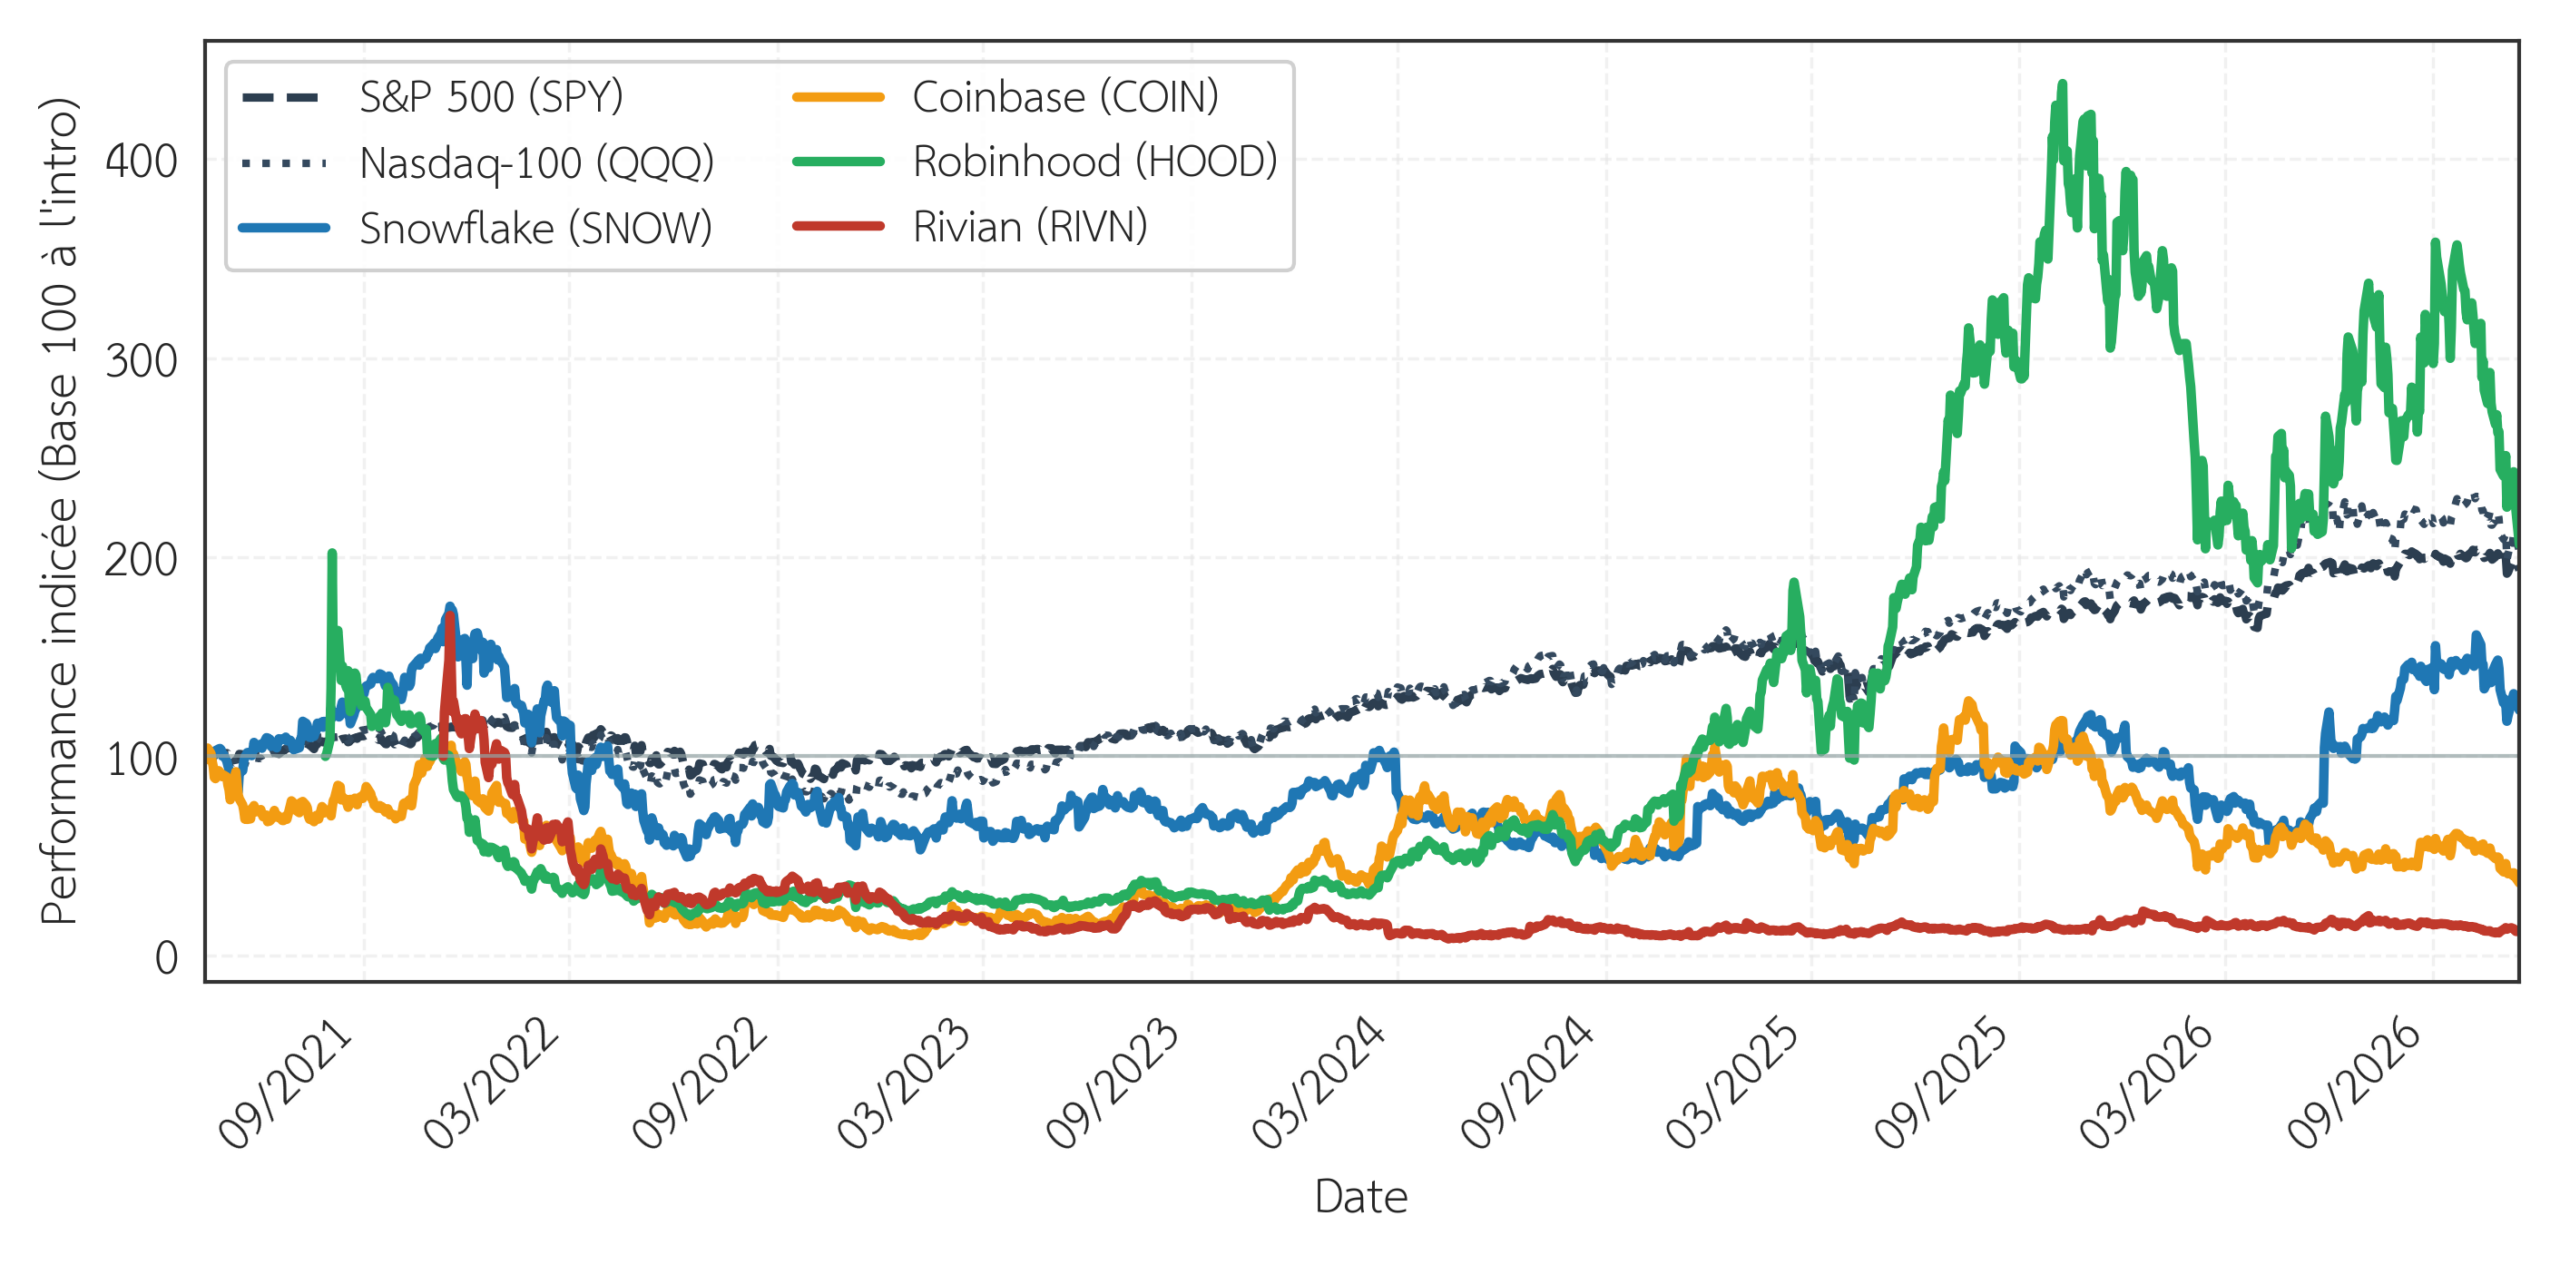
Figure 6 : Trajectoires de cours comparées (Base 100 le jour de l’introduction boursière) de Coinbase (COIN), Snowflake (SNOW), Robinhood (HOOD) et Rivian (RIVN) face au S&P 500 (SPY) et au Nasdaq-100 (QQQ) d’avril 2021 à fin 2026. Sources : Yahoo Finance.
Analysons chacun de ces cas :
- Coinbase (COIN) : Cotée en direct en avril 2021 à un cours de référence de 250 $, l’action ouvre directement à 381 $ (pic intrajournalier à 429 $), avant de s’effondrer à 32,53 $ (-92,4 % de drawdown maximal). Plus de 5 ans plus tard, le cours reste divisé par trois par rapport à son premier jour.
- Snowflake (SNOW) : Introduite en septembre 2020 à 120 $, elle ouvre à 245 $ (pic à plus de 400 $), valorisée à plus de 110 fois son chiffre d’affaires. Malgré un chiffre d’affaires quadruplé en 6 ans, l’action oscille toujours autour de son cours d’ouverture : la croissance commerciale n’a servi qu’à absorber la compression brutale des multiples.
- Rivian (RIVN) : Introduite en novembre 2021 à 78 $, elle bondit à 172 $ (valorisation de 150 milliards $ avec des livraisons anecdotiques), avant de plonger jusqu’à 8,40 $ (-95,1 % de perte maximale).
- Robinhood (HOOD) : Introduite en juillet 2021 à 38 $, elle touche brièvement 85 $ sous l’effet du trading de détail avant de s’effondrer sous les 7 $ (-91,9 %).
Pendant que ces titres perdaient 70 % à 95 % de leur valeur, un simple investissement indiciel sur le S&P 500 ou le Nasdaq-100 progressait de +85 % à +110 % sur la même période.
B. Les rescapés historiques et leur lourd tribut psychologique (Tesla, Meta, Amazon)
Même pour les très rares entreprises devenues des géants mondiaux, le coût psychologique et la volatilité ont été extrêmes pour les actionnaires de la première heure :
- Tesla (TSLA) : Malgré un parcours exceptionnel depuis son IPO de 2010 (17 $ pré-split), le titre a traversé 5 ans de stagnation totale (2014-2019) et plusieurs plongeons supérieurs à -50 %, frôlant la faillite en 2018.
- Meta (META) : Introduite à 38 $ en mai 2012, l’action a chuté de -54 % en seulement quatre mois (touchant 17,55 $) avant de rebondir durablement un an plus tard.
- Amazon (AMZN) : Introduite en mai 1997, elle a subi un krach de -94 % lors de l’éclatement de la bulle dot-com entre 1999 et 2001 (10 000 $ investis au pic sont tombés à 600 $).
C. Tableau comparatif des trajectoires boursières post-IPO
Le Tableau 3 compile les statistiques clés de ces introductions emblématiques, démontrant l’écart spectaculaire entre les promesses de court terme et les drawdowns subis.
| Titre / Ticker | Date d’IPO | Prix d’Offre ($) | 1er Cours d’Ouverture ($) | Plus-Haut Historique ($) | Plus-Bas Post-IPO ($) | Perte Maximale (Max Drawdown %) | Performance vs S&P 500 (Relatif) |
|---|---|---|---|---|---|---|---|
| Coinbase (COIN) | Avril 2021 | 250,00 $ (Réf.) | 381,00 $ | 429,54 $ | 32,53 $ | -92,4 % | Sous-performance massive (-145 %) |
| Snowflake (SNOW) | Septembre 2020 | 120,00 $ | 245,00 $ | 401,89 $ | 108,56 $ | -73,0 % | Sous-performance nette (-78 %) |
| Robinhood (HOOD) | Juillet 2021 | 38,00 $ | 38,00 $ | 85,00 $ | 6,89 $ | -91,9 % | Sous-performance nette (-55 %) |
| Rivian (RIVN) | Novembre 2021 | 78,00 $ | 100,73 $ | 172,01 $ | 8,40 $ | -95,1 % | Catastrophique (-170 %) |
| Meta (META) | Mai 2012 | 38,00 $ | 42,05 $ | 600+ $ | 17,55 $ | -58,3 % | Surperformance exceptionnelle (après purgatoire) |
| Tesla (TSLA) | Juin 2010 | 17,00 $ (Pré-split) | 19,00 $ | 414+ $ | Multiples drawdowns > -50 % | -60,6 % (2018-2019) | Surperformance exceptionnelle (volatilité extrême) |
Tableau 3 : Trajectoires comparées des grandes introductions en bourse contemporaines. Sources : Données officielles de marché.
4. Décryptage exclusif : Le dossier S-1 d'Anthropic
A. Présentation et enjeux de l'introduction en bourse d'Anthropic
Créée en 2021 par d’anciens cadres d’OpenAI (Dario et Daniela Amodei), Anthropic développe la famille de modèles Claude. Son projet d’IPO via le formulaire S-1 vise un but précis : lever des dizaines de milliards de dollars de capitaux frais pour financer ses besoins massifs en puces (GPUs/TPUs) et data centers sans dépendre uniquement de financements privés.
B. Radiographie financière : Une croissance colossale masquant un Free Cash Flow lourdement négatif
i. Extrait simplifié des états financiers consolidés du formulaire S-1
Pour comprendre l’articulation exacte entre la trajectoire commerciale, les pertes comptables et la réalité du cash burn, le Tableau 4 reproduit les lignes maîtresses du compte de résultat, du bilan et du tableau des flux de trésorerie extraites directement du formulaire S-1 d’Anthropic :
| Ligne du Formulaire S-1 (US GAAP) | Montant (S1 2026) | Nature comptable & Explication analytique |
|---|---|---|
| Chiffre d’affaires consolidé (Revenue) | 16,3 Md$ | Ventes d’APIs et abonnements entreprises (+320 % sur un an). |
| Coût des revenus (Cost of Revenue) | -7,8 Md$ | Coûts directs de calcul cloud et d’inférence (serveurs, électricité). |
| Marge brute (Gross Profit) | 8,5 Md$ | Marge brute d’environ 52,1 % sur l’activité d’inférence. |
| Frais de R&D et exploitation opérationnels (OpEx) | -6,9 Md$ | Salaires des ingénieurs, frais généraux et marketing (hors charges non-cash). |
| Résultat d’exploitation ajusté (Non-GAAP Operating Income) | +1,6 Md$ | Profit d’exploitation avant rémunération en actions (SBC) et charges non-cash. |
| Charge de juste valeur sur obligations convertibles (Non-cash) | -81,8 Md$ | Réévaluation comptable liée à la hausse de valorisation des dettes convertibles privées. |
| Résultat net comptable consolidé (GAAP Net Loss) | -80,2 Md$ | Perte nette affichée au compte de résultat (artifice comptable US GAAP). |
| Flux de trésorerie lié à l’exploitation (Operating Cash Flow) | -2,8 Md$ | Trésorerie nette consommée par l’exploitation courante (encaissements vs décaissements). |
| Dépenses d’investissement en capital (CapEx) | -4,3 Md$ | Achats fermes de clusters de calcul, serveurs et équipements réseaux. |
| Free Cash Flow (Flux d’exploitation – CapEx) | -7,1 Md$ | Cash burn réel sur 6 mois : hémorragie de liquidités nette. |
| Trésorerie et équivalents au bilan (Cash & Equivalents) | 5,2 Md$ | Liquidités disponibles avant l’afflux des fonds de l’introduction en bourse. |
| Engagements contractuels fermes hors-bilan (Commitments) | > 600 Md$ | Contrats pluriannuels irrévocables de réservation cloud/GPU (2026-2035). |
Tableau 4 : Extrait simplifié des états financiers consolidés (Compte de résultat, Bilan et Tableau de flux de trésorerie). Source : Formulaire SEC S-1 d’Anthropic (données consolidées S1 2026).
ii. Chiffre d'affaires : une accélération spectaculaire
Au premier semestre 2026, Anthropic affiche 16,3 milliards de dollars de chiffre d’affaires (contre moins de 800 millions sur l’exercice précédent), soutenu par l’adoption B2B et un taux de rétention nette (NRR) supérieur à 145 %.
iii. Perte nette comptable de 80 milliards \$ : une charge non-cash
La perte nette semestrielle affichée de 80,2 milliards de dollars est un artifice comptable (normes US GAAP) : il s’agit d’une charge non monétaire (non-cash) liée à la réévaluation à la juste valeur des obligations convertibles émises lors des tours de table privés. Lors de leur conversion en actions ordinaires à l’IPO, cette charge disparaîtra.
iv. Résultat d'exploitation ajusté (+1,6 milliard \$) : un trompe-l'œil
En neutralisant ces charges non-cash et les rémunérations en actions (SBC), Anthropic dégage un résultat d’exploitation ajusté de +1,6 milliard de dollars au S1 2026, avec une marge brute d’inférence de 52 %. Mais ce résultat ajusté positif ne signifie pas que l’entreprise génère du cash.
v. Le gouffre financier : Un Free Cash Flow lourdement négatif plombé par 600 milliards \$ d'engagements
La réalité de la trésorerie est dans le rouge vif. Anthropic ne s’autofinance pas pour deux raisons :
- Des dépenses d’investissement (CapEx) massives : l’accès aux grappes d’accélérateurs de pointe et aux centres de données absorbe des milliards chaque trimestre.
- Le mur des 600 milliards $ d’engagements fermes : le S-1 révèle des contrats pluriannuels fermes et irrévocables de plus de 600 milliards de dollars auprès des fournisseurs de cloud et de semi-conducteurs. Anthropic doit décaisser ces montants échelonnés, quelle que soit la demande finale.
L’IPO est donc une impérieuse nécessité capitalistique pour financer ce besoin permanent de liquidités.
C. Les 3 piliers du « Moat » : L'avance technologique et la conquête B2B
Le moat (ou rempart concurrentiel) désigne la capacité d’une entreprise à préserver un avantage compétitif durable face aux assauts de la concurrence, afin de protéger ses marges et ses parts de marché sur le long terme. Dans son document S-1, Anthropic s’efforce de prouver que sa valeur ne repose pas sur un simple effet de mode, mais sur des barrières à l’entrée réelles. Les 3 piliers du moat d’Anthropic sont :
- La domination sur les flux de travail complexes et le B2B : Claude s’est imposé auprès des développeurs et des grandes entreprises comme la référence incontournable pour le code informatique, le raisonnement logique de haut niveau et l’orchestration d’agents autonomes. Ce positionnement professionnel génère une rétention client (Net Retention Rate supérieur à 145 %) bien plus forte que les outils grand public.
- L’enracinement dans les secteurs hautement régulés : Grâce à sa méthodologie propriétaire Constitutional AI et à un respect intransigeant des critères de conformité et de confidentialité, Anthropic a pénétré massivement les industries financière, juridique et médicale, créant des coûts de transfert (switching costs) élevés pour ses clients institutionnels.
- La garantie d’accès capacitaire et d’infrastructure de pointe : En nouant des alliances stratégiques avec les géants du calcul, Anthropic s’est réservé un accès prioritaire à des volumes d’accélérateurs et de gigawatts d’énergie électrique garantis sur la décennie, constituant une barrière capitalistique quasi infranchissable pour les nouveaux entrants.
D. Les 4 vulnérabilités critiques du S-1 passées sous silence par la hype
1. Le piège des « Amis-Ennemis » (*Frenemies*)
Anthropic dépend de ses propres concurrents directs (AWS, Google Cloud, Microsoft Azure) pour faire tourner ses modèles et distribuer ses APIs. Or, ces mêmes acteurs développent leurs propres offres (Gemini, Copilot/OpenAI, Titan/Nova). Ils contrôlent les coûts de calcul d’Anthropic et peuvent comprimer ses marges à volonté.
2. L'asymétrie structurelle : Coûts fixes rigides vs revenus flexibles
D’un côté, Anthropic s’est engagée contractuellement auprès de ses partenaires cloud sur des dizaines de milliards de dollars par an de dépenses obligatoires et fermes (les 600 Md de $), assorties de clauses de paiement irrévocables sur plusieurs années, quel que soit son niveau d’activité réel. De l’autre, son chiffre d’affaires repose sur des abonnements B2B et des facturations à l’usage de jetons (tokens), ajustables ou résiliables par ses clients sous un préavis très court de 30 à 90 jours.
Si la demande globale d’intelligence artificielle venait à fléchir ou qu’une guerre des prix destructrice comprimait la marge unitaire de l’inférence, cette structure de coûts fixes massifs demeurerait rigide face à des entrées de trésorerie en repli. Cet effet de ciseau opérationnel anéantirait la rentabilité et accélérerait le besoin d’injections permanentes de capitaux.
3. Une gouvernance qui marginalise l'actionnaire minoritaire
Le Long-Term Benefit Trust (LTBT) et les actions à droits de vote multiples confèrent aux fondateurs un pouvoir quasi-absolu. Leur mission statutaire est la sécurité de l’IA, pas la maximisation du profit des actionnaires. De plus, cette gouvernance duale risque d’exclure le titre du S&P 500, privant l’action des flux acheteurs automatiques des ETF indiciels passifs.
4. La guerre des prix au token et la banalisation des modèles
Le coût de l’inférence a chuté de plus de 90 % en deux ans sous l’effet des modèles open-weights (Llama, DeepSeek, Mistral). Si les modèles deviennent une commodité standardisée, la prime de marge d’Anthropic s’érodera rapidement.
E. Tableau récapitulatif du S-1 d'Anthropic
Le Tableau 5 synthétise l’anatomie financière et stratégique du dossier d’introduction d’Anthropic.
| Dimension | Constat et Données du Formulaire S-1 | Impact pour l’Actionnaire Particulier |
|---|---|---|
| Chiffre d’affaires (S1 2026) | 16,3 milliards $ (accélération exponentielle, NRR > 145 %) | Point très fort : adoption commerciale indiscutable auprès du B2B. |
| Résultat net comptable | -80,2 milliards $ (plombé par les charges non-cash de conversion) | Bruit comptable : charge artificielle qui disparaîtra post-cotation. |
| Résultat d’exploitation ajusté | +1,6 milliard $ (marge brute d’inférence > 52 %) | Positif en apparence : rentabilité opérationnelle brute démontrée. |
| Free Cash Flow (FCF) | Lourdement négatif (hémorragie de trésorerie et cash burn intense) | Danger vital : l’entreprise ne s’autofinance pas et dépend de l’argent frais de l’IPO. |
| Engagements d’infrastructure | > 600 milliards $ d’engagements pluriannuels fermes | Risque critique : rigidité extrême des coûts fixes face à des revenus flexibles. |
| Dépendance industrielle | Cloud & GPUs opérés par ses rivaux directs (Amazon, Google, Microsoft) | Vulnérabilité majeure : risque d’asphyxie tarifaire ou capacitaire. |
| Structure de gouvernance | Long-Term Benefit Trust et actions à droits de vote multiples | Défavorable aux minoritaires : le profit n’est pas la priorité statutaire. |
| Éligibilité indicielle | Risque d’exclusion du S&P 500 en raison des classes d’actions | Flux limités : absence potentielle du soutien des ETF indiciels passifs. |
Tableau 5 : Synthèse analytique du dossier S-1 d’Anthropic. Sources : Formulaire SEC S-1 (prospectus d’émission).
5. Méthode proposée : checklist et règles de gestion
A. La règle des 4 trimestres et l'attente post-lockup
La première règle d’or est simple, implacable et sans exception : ne jamais acheter une action au cours de sa première année de cotation (J+365).
Cette règle découle de deux impératifs :
- Laisser purger l’effet du lock-up : attendre au moins 180 à 270 jours garantit que la marée de ventes des fonds de capital-risque et des fondateurs a été absorbée par le marché. Si le cours doit corriger de -40 % ou -60 %, autant laisser les spéculateurs de la première heure essuyer ce plongeon.
- Exiger au moins quatre publications de résultats trimestriels audités (Form 10-Q) : lors d’une IPO, la direction communique sur des projections optimistes de long terme. Quatre trimestres complets sous le statut d’entreprise publique permettent de vérifier si le management tient ses promesses, si les prévisions de rentabilité sont respectées et comment la trésorerie évolue dans les conditions réelles du marché.
B. Le pivot vers les flux de trésorerie réels (Free Cash Flow positif)
Un modèle économique ne se juge pas sur son narratif technologique ni sur l’enthousiasme de sa communauté d’utilisateurs. Il se juge sur sa capacité démontrée à générer du Free Cash Flow (flux de trésorerie disponible) pérenne.
Tant qu’une entreprise brûle de la trésorerie pour financer sa survie quotidienne (cash burn), elle demeure à la merci d’une levée de fonds dilutive ou d’un resserrement du crédit bancaire. Une ancienne IPO ne devient éligible à l’analyse fondamentale que lorsqu’elle affiche :
- Un flux de trésorerie d’exploitation positif.
- Des dépenses d’investissement (CapEx) autofinancées par l’activité.
- Une réduction tangible de la dilution liée aux plans de stock-options (Stock-Based Compensation).
C. La Checklist en 6 critères avant d'acheter une ancienne IPO
Avant d’envisager la moindre prise de position sur une entreprise entrée en bourse récemment, l’Investisseur Theta passe le dossier au crible des six critères éliminatoires détaillés dans le Tableau 6.
| Étape / Critère | Question clé à se poser | Seuil minimal exigé | Conséquence en cas d’échec |
|---|---|---|---|
| 1. Ancienneté minimale | L’action est-elle cotée depuis plus de 12 mois ? | Ancienneté ≥ 365 jours | Élimination immédiate : ne pas participer à la découverte des prix. |
| 2. Expiration du Lock-up | Les fondateurs et VCs ont-ils déjà liquidé leurs positions autorisées ? | Délai post-lockup ≥ 90 jours | Attente obligatoire : risque de marée vendeuse imminent. |
| 3. Rentabilité Cash | L’entreprise génère-t-elle du Free Cash Flow positif ? | FCF > 0 sur les 12 derniers mois | Refus : pas d’investissement dans des structures brûlant du cash. |
| 4. Dilution actionnariale | La rémunération en actions (SBC) appauvrit-elle l’actionnaire ? | SBC < 15 % du chiffre d’affaires | Signal d’alerte : les bénéfices réels sont siphonnés par le management. |
| 5. Multiple de valorisation | Le multiple de valorisation (EV/Sales ou EV/FCF) a-t-il retrouvé sa moyenne sectorielle ? | Décote > -40 % par rapport au pic d’introduction | Patience : éviter d’acheter au milieu d’un dégonflement de bulle. |
| 6. Moat et indépendance | L’entreprise dépend-elle de concurrents directs pour survivre ? | Absence de dépendance vitale (anti-frenemies) | Filtre stratégique : la pérennité industrielle prime sur le narratif. |
Tableau 6 : La Checklist en 6 points de l’Investisseur Theta pour analyser une ancienne introduction en bourse.
D. Application pratique au cas d'Anthropic : Le verdict de la Checklist
Que donne l’application méthodique et sans concession de notre grille d’évaluation au dossier le plus brûlant de l’histoire récente de la tech : le formulaire S-1 d’Anthropic ? L’action constitue-t-elle une opportunité d’achat patrimoniale dès son arrivée en bourse, ou s’agit-il d’un piège spéculatif classique pour l’épargnant particulier ?
Passons en revue chacun de nos 6 critères éliminatoires face aux données réelles du prospectus d’émission :
- Critère 1 — Ancienneté minimale (≥ 365 jours) : ÉCHEC TOTAL ❌ Au moment de son entrée sur le marché, Anthropic affiche 0 jour de cotation publique. Le titre se trouve dans la zone de turbulences maximales où le cours n’est pas guidé par la rentabilité intrinsèque, mais par l’hystérie des algorithmes de trading haute fréquence et le FOMO des investisseurs particuliers. Acheter le jour J viole notre première règle de sécurité.
- Critère 2 — Expiration du Lock-up (≥ 90 jours post-lockup) : ÉCHEC TOTAL ❌ Les fondateurs, les chercheurs clés et les investisseurs privés historiques (Amazon, Menlo Ventures, Spark Capital) sont assujettis à une période de blocage contractuelle de 180 jours. Acheter avant l’expiration du lock-up, c’est s’exposer sciemment à la vague de ventes massives qui déferlera sur le carnet d’ordres six mois plus tard.
- Critère 3 — Rentabilité Cash (FCF > 0) : ÉCHEC TOTAL ❌ Comme nous l’avons disséqué en détail dans la radiographie du S-1, le Free Cash Flow d’Anthropic est lourdement et profondément négatif. Si le résultat d’exploitation ajusté affiche un timide +1,6 milliard de dollars, ce chiffre est un artifice comptable qui masque une réalité brutale : la trésorerie est littéralement aspirée par le mur des 600 milliards de dollars d’engagements fermes d’infrastructure et des CapEx d’accélérateurs colossaux. L’entreprise brûle du cash à grande vitesse et ne s’autofinance pas. C’est un motif d’élimination immédiate.
- Critère 4 — Dilution actionnariale (SBC < 15 % du CA) : SIGNAL D'ALERTE ⚠️ Dans l’industrie de l’intelligence artificielle, la guerre des talents atteint un paroxysme : s’arracher les meilleurs chercheurs mondiaux exige des packages de rémunération en actions (Stock-Based Compensation) de plusieurs millions de dollars par tête. Le S-1 d’Anthropic fait état d’une dilution potentielle très lourde qui viendra grignoter mécaniquement la part de bénéfice revenant aux actionnaires ordinaires.
- Critère 5 — Multiple de valorisation raisonnable : ÉCHEC TOTAL ❌ Le prix d’offre négocié par les banques d’affaires capitalise sur l’euphorie absolue autour de l’IA générative. Le ratio Valeur d’Entreprise / Chiffre d’Affaires (EV/Sales) intègre déjà la perfection la plus totale sur les dix prochaines années. Il n’existe aucune marge de sécurité (Margin of Safety) à l’introduction : le moindre ralentissement de l’adoption B2B provoquerait un dégonflement violent du multiple.
- Critère 6 — Moat et indépendance stratégique : ÉCHEC CRITIQUE ❌ C’est le talon d’Achille majeur mis en évidence dans notre décryptage : Anthropic dépend existentiellement de ses propres concurrents (AWS, Google, Microsoft) pour son infrastructure de calcul, tout en étant bridée par une gouvernance éthique (Long-Term Benefit Trust) qui subordonne la rentabilité économique des actionnaires à des impératifs sociétaux non financiers.
Le Tableau 7 récapitule cette évaluation clinique.
| N° | Critère de la Checklist | Seuil minimal exigé | Situation d’Anthropic (S-1) | Statut |
|---|---|---|---|---|
| 1 | Ancienneté boursière | Cotation ≥ 365 jours | 0 jour (nouvelle introduction) | NON CONFORME  |
| 2 | Purge du Lock-up | Délai post-lockup ≥ 90 jours | Période de blocage de 180 jours active | NON CONFORME |
| 3 | Génération de Cash | Free Cash Flow > 0 | FCF lourdement négatif (Cash burn lié aux 600 Md$ d’engagements) | NON CONFORME |
| 4 | Contrôle de la dilution | Rémunération SBC < 15 % du CA | Packages en actions massifs pour les chercheurs | SIGNAL D’ALERTE  |
| 5 | Décote de valorisation | Décote > -40 % vs cours d’intro | Prix fixé au sommet du cycle de l’IA | NON CONFORME |
| 6 | Indépendance & Moat | Absence de dépendance rivale | Dépendance totale envers Amazon/Google/MSFT | ÉCHEC CRITIQUE |
Tableau 7 : Application de la checklist au dossier d’introduction en bourse d’Anthropic.
Le Verdict sans ambiguïté : Anthropic est-elle un bon achat lors de son IPO ?
La réponse est NON, absolument pas.
Ce constat sans appel ne constitue en aucun cas une critique de la qualité scientifique remarquable des équipes d’Anthropic ou de la supériorité technique indiscutable des modèles Claude. Il s’agit d’une décision de pure discipline patrimoniale.
Avec un score de 0 critère validé sur 6, se précipiter sur l’action Anthropic le jour de son introduction en bourse reviendrait à commettre l’exacte même erreur que les investisseurs enthousiastes qui ont acheté Snowflake à 245 $, Coinbase à 381 $ ou Rivian à 100 $. Vous achèteriez au prix fort un actif surévalué pour offrir une porte de sortie dorée aux fonds de capital-risque et aux banquiers introducteurs.
Le plan d’action recommandé pour Anthropic :
- Zéro achat le jour de l’IPO et refus catégorique de participer aux souscriptions de détail.
- Inscription du titre sur liste de surveillance (watchlist) pour observer froidement l’évolution du marché.
- Patience stratégique de 12 à 18 mois : laisser expirer le lock-up de 180 jours, laisser les initiés liquider leurs actions et laisser le cours corriger vers des niveaux d’équilibre.
- Audit des 4 premiers rapports trimestriels (10-Q) : vérifier que le chiffre d’affaires maintient son rythme de croisière, que la marge brute résiste à la guerre des prix au token, et que l’entreprise commence enfin à autofinancer ses gigantesques besoins en infrastructures de calcul.
Tant que ces conditions fondamentales ne sont pas réunies, le capital de l’investisseur particulier est infiniment mieux protégé et valorisé au sein d’un portefeuille passif diversifié et robuste.
6. Conclusion
L’introduction en bourse est souvent présentée comme la consécration du capitalisme démocratique, le moment privilégié où l’épargnant ordinaire peut enfin cueillir les fruits de l’innovation mondiale. Les données académiques et l’histoire des marchés financiers démontrent l’exact opposé : l’IPO est avant tout un mécanisme institutionnel de monétisation et de transfert de risque, orchestré par les banquiers d’affaires au profit exclusif des actionnaires historiques.
L’investisseur méthodique retient quatre enseignements fondamentaux :
- L’« IPO Pop » est un piège psychologique : le gain du premier jour est capté par les institutionnels avant l’ouverture des marchés. L’investisseur particulier achète presque toujours au plus haut de la première séance.
- La sous-performance est statistiquement documentée : sur un horizon de 3 à 5 ans, les portefeuilles d’IPOs sous-performent le marché de plusieurs dizaines de pourcents, une anomalie encore plus violente lors des périodes d’euphorie médiatique (Hot Markets).
- Le cas d’Anthropic illustre le fossé entre la prouesse technologique et le risque financier : si Claude est un chef-d’œuvre d’ingénierie générant une croissance commerciale insolente, les risques de gouvernance, l’asymétrie des coûts d’infrastructure et la dépendance mortelle envers ses rivaux du cloud imposent la plus extrême circonspection.
- La patience est l’arme absolue de l’épargnant rationnel : le véritable investissement de long terme consiste à laisser passer la tempête de l’introduction, à laisser expirer le lock-up, et à n’analyser l’entreprise qu’après quatre trimestres de résultats financiers audités et l’émergence d’un Free Cash Flow incontestable.
Pour aller plus loin dans la maîtrise des lois fondamentales des marchés et apprendre à protéger méthodiquement votre capital des illusions de Wall Street, je vous invite à découvrir mon livre Le Guide de l’investisseur particulier.