Les actions restent, historiquement, la classe d’actifs la plus performante sur le long terme. Mais cette performance s’accompagne d’un inconvénient majeur : une volatilité asymétrique (on parle de « skew négatif »). En période de récession, les baisses peuvent être brutales et rapides, alors que les reprises sont plus lentes. Anticiper une récession n’est donc pas une question de « prédire l’avenir avec certitude », mais de réduire son exposition au moment où la probabilité d’un ralentissement économique devient élevée.
Dans cet article, nous allons expliquer comment lire et utiliser l’indicateur prédictif de récession disponible gratuitement sur cette page. Cet indicateur combine plusieurs variables macroéconomiques et des indicateurs d’analyse technique. Il permet de prédire la probabilité d’entrer en récession au cours des 6 prochains mois. Nous verrons comment le graphe est construit par validation croisée temporelle, et quel gain historique la stratégie associée a obtenu face à l’indice Standard & Poor’s 500 (S&P 500) : « Compound Annual Growth Rate » (CAGR), rentabilité annuelle, « Sharpe », « Sortino », « drawdown ». Les variables exactes, le code et l’évaluation statistique du modèle ne sont pas détaillés ici : ils sont développés dans mon livre Le Guide de l’investisseur particulier.
Dans une première partie, je rappelle pourquoi anticiper une récession peut être utile. Dans une deuxième partie, je montre comment le graphe est assemblé par validation croisée temporelle, avec un exemple concret (1990). Dans une troisième partie, j’explique comment lire les courbes, signaux et bandes du tableau de bord. Dans une quatrième partie, je présente le graphe de « drawdown » et le gain historique (« CAGR », rentabilité annuelle, « Sharpe », « Sortino »). Enfin, je conclus sur les limites à garder à l’esprit.
Sommaire
1. Pourquoi anticiper une récession ?
Une récession officielle aux États-Unis coïncide le plus souvent avec une contraction de l’activité et une dégradation du sentiment des investisseurs. Historiquement, les marchés actions américains subissent alors des corrections parfois sévères.
L’objectif de l’indicateur n’est pas de « timer » le marché au jour près. Il permet de prédire la probabilité d’entrer en récession au cours des 6 prochains mois, à partir de plusieurs variables macroéconomiques et d’indicateurs d’analyse technique.
La lecture est simple : lorsque cette probabilité est supérieure à 50 %, on considère que l’on va entrer en récession. On n’agit pas pour autant immédiatement : on attend la confirmation du marché via le signal de « momentum ». Concrètement :
- Tant que le « momentum » reste positif, on reste investi sur le S&P 500 « Total Return » (TR, dividendes réinvestis) ;
- Si la probabilité dépasse 50 % et que le « momentum » se dégrade (confirmation du marché), on se met hors du marché (position équivalente « cash », sans rémunération dans la simulation) ;
- On y revient lorsque le « momentum » redevient strictement positif.
Avertissement : Les informations présentées ne constituent ni un conseil en investissement, ni une recommandation d’achat ou de vente. Les performances passées ne préjugent pas des performances futures. Consultez un professionnel avant toute décision. L’auteur décline toute responsabilité en cas de pertes résultant de l’utilisation de cet outil.
2. Comment le graphe est-il construit ?
A. Variables macroéconomiques et techniques
L’indicateur n’est pas un unique « ratio magique ». Il combine plusieurs variables macroéconomiques (activité, marché du travail, inflation, taux d’intérêt) et des indicateurs d’analyse technique (notamment le « momentum » du S&P 500) pour estimer la probabilité d’entrer en récession au cours des 6 prochains mois. Les premières captent le cycle économique américain ; les seconds filtrent le « timing » de marché. La liste exacte des séries, leur transformation et leur pondération dans le modèle sont détaillées dans mon livre Le Guide de l’investisseur particulier.
B. Validation croisée temporelle
Le tableau de bord que vous voyez en ligne n’est pas le résultat d’un unique modèle entraîné sur tout l’historique, puis recollé a posteriori. Ce serait de la triche : le modèle « verrait » 2008 pour « prédire » 2008.
Le graphe est assemblé par validation croisée temporelle (« time-series splitting cross-validation »), à 5 « folds », en fenêtre expansive. Le protocole est le suivant :
- On découpe l’historique en blocs successifs.
- Pour chaque « fold », on entraîne uniquement sur le passé, puis on prédit uniquement le bloc suivant.
- On concatène ces prédictions hors échantillon pour obtenir la courbe complète.
- Les 12 derniers mois sont produits par un modèle entraîné sur tout l’historique sauf ces 12 mois (véritable hors-échantillon courant).
Exemple concret. La portion de courbe qui couvre 1990 (et plus largement fin 1987 à 1995) n’a pas été générée avec un modèle qui connaissait déjà 1990, 2000 ou 2008. Elle a été produite par un modèle entraîné uniquement jusqu’à novembre 1987. Le Tableau 1 résume, pour chaque « fold », la période d’apprentissage et la période de prédiction.
| « Fold » | Le modèle apprend jusqu’à… | …puis génère les prédictions de… |
|---|---|---|
| « Fold » 1 | nov. 1987 | fin 1987 à août 1995 (dont 1990) |
| « Fold » 2 | août 1995 | 1995 à 2003 |
| « Fold » 3 | 2003 | 2003 à 2011 |
| « Fold » 4 | 2011 | 2011 à 2018 |
| « Fold » 5 | 2018 | 2018 à août 2025 |
| 12 mois courants | août 2025 | août 2025 à aujourd’hui |
Tableau 1 : Périodes d’apprentissage et de prédiction de la validation croisée temporelle (5 « folds » + 12 mois courants).
C’est le principe d’un « expanding window » : plus on avance dans le temps, plus le modèle a d’historique, mais jamais de données postérieures au bloc testé. Le modèle est ensuite réentraîné régulièrement, afin d’augmenter son historique d’apprentissage : à mesure que le temps passe, le jeu de données s’allonge en conséquence. La Figure 1 présente ce découpage : chaque ligne est un « fold », le bleu est l’apprentissage, l’orange la prédiction.
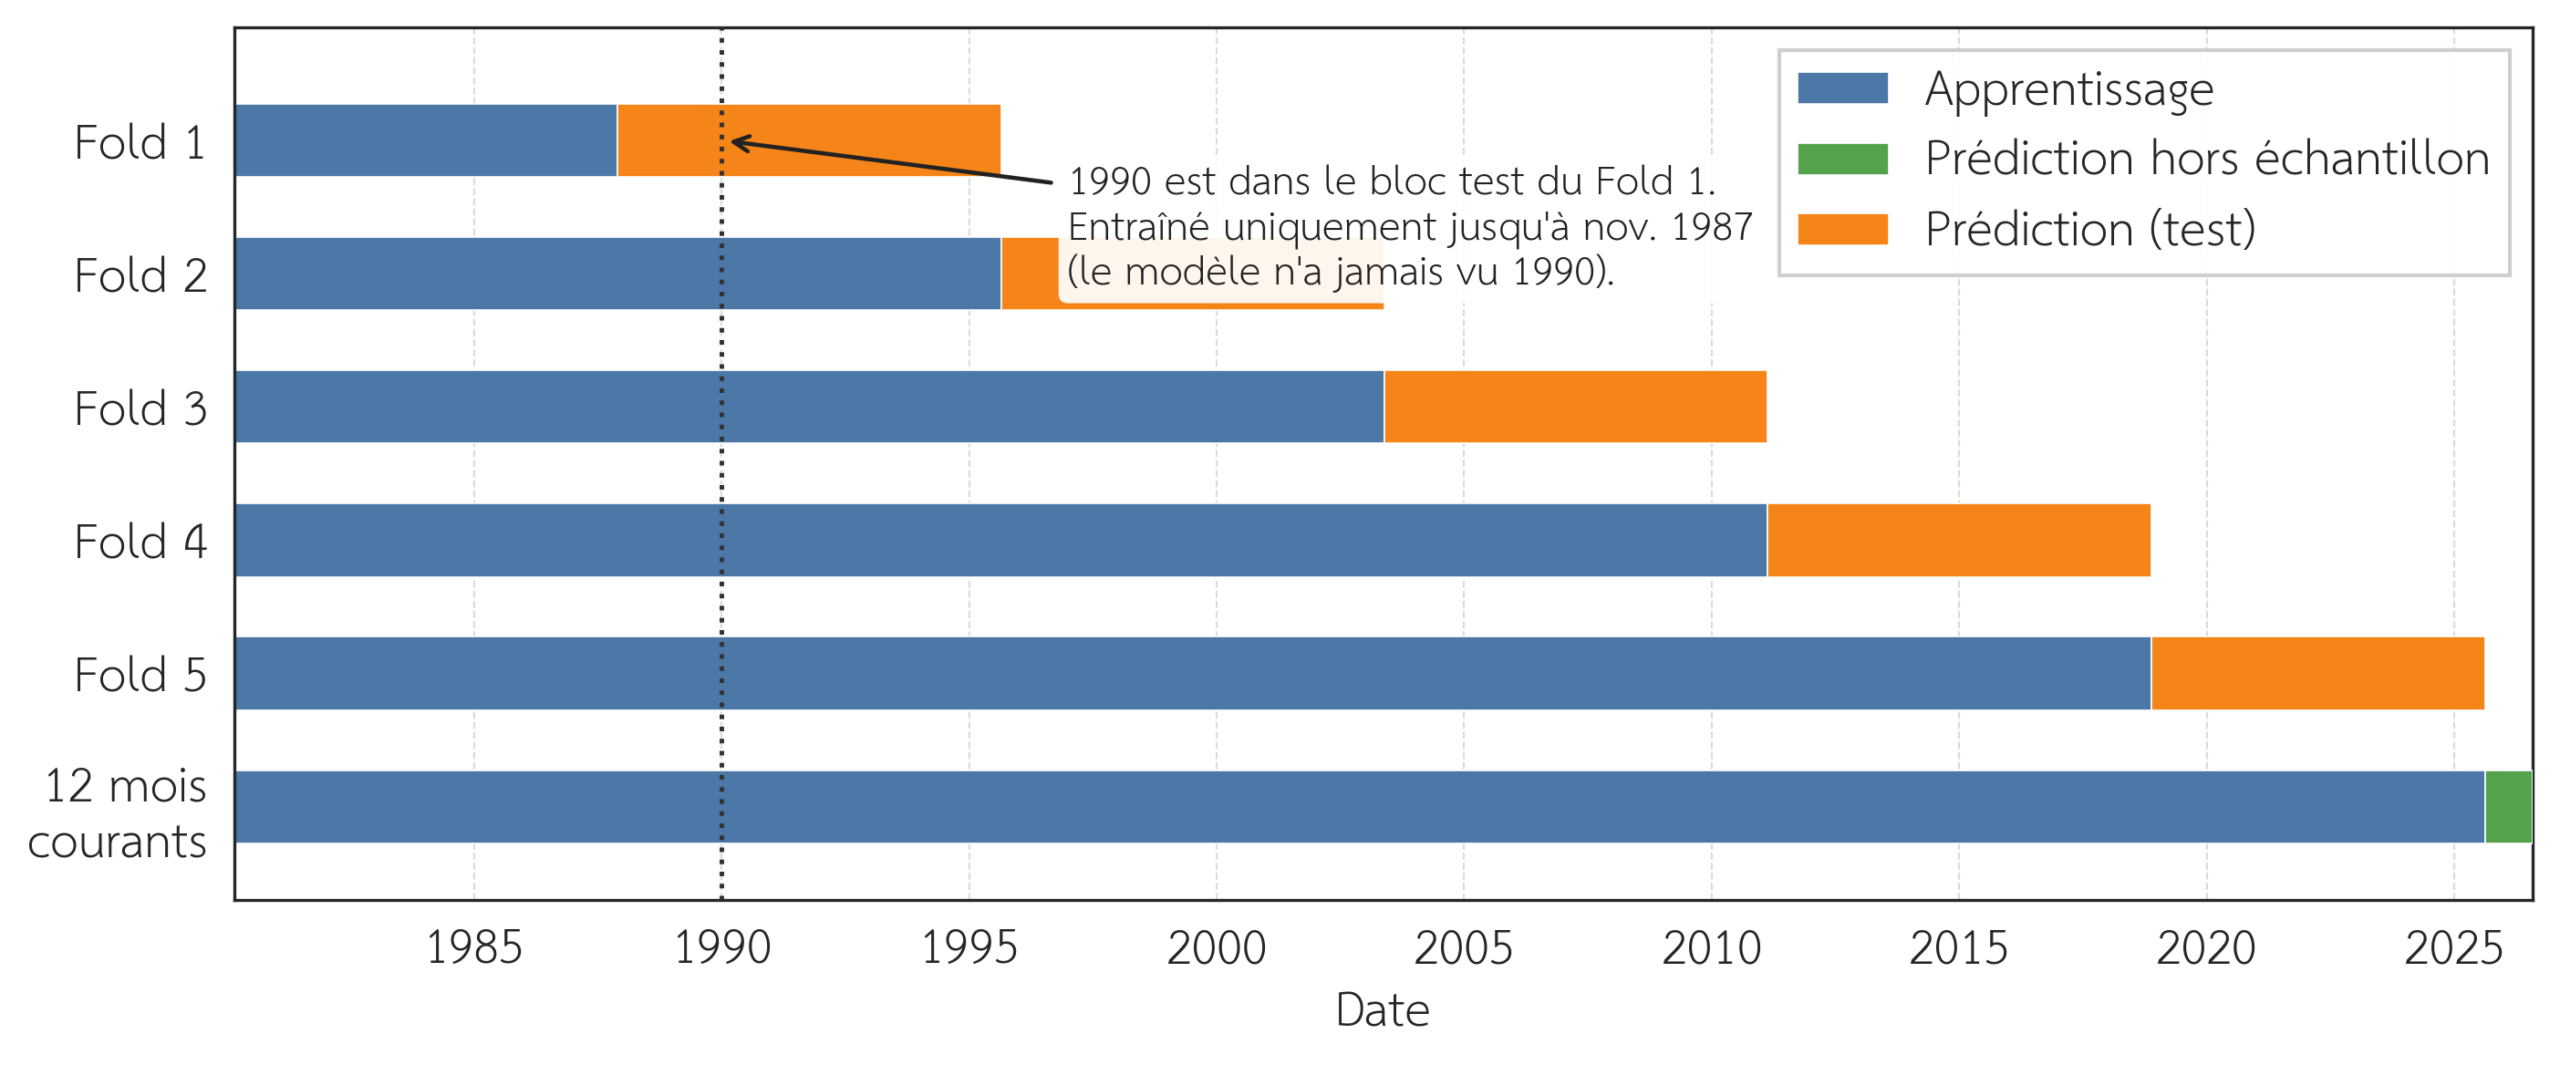
Figure 1 : Validation croisée temporelle (5 « folds »). En 1990, on est dans le bloc test du « Fold » 1 : le modèle n’a vu que les données jusqu’à novembre 1987. Sources : Federal Reserve Economic Data (FRED), Yahoo Finance, Robert Shiller.
C. Indicateur assemblé
Une fois ces prédictions concaténées, on obtient l’indicateur publié sur le site. La Figure 2 présente l’indicateur assemblé : chaque bande de couleur correspond au « fold » du Tableau 1 qui a généré cette portion de courbe.
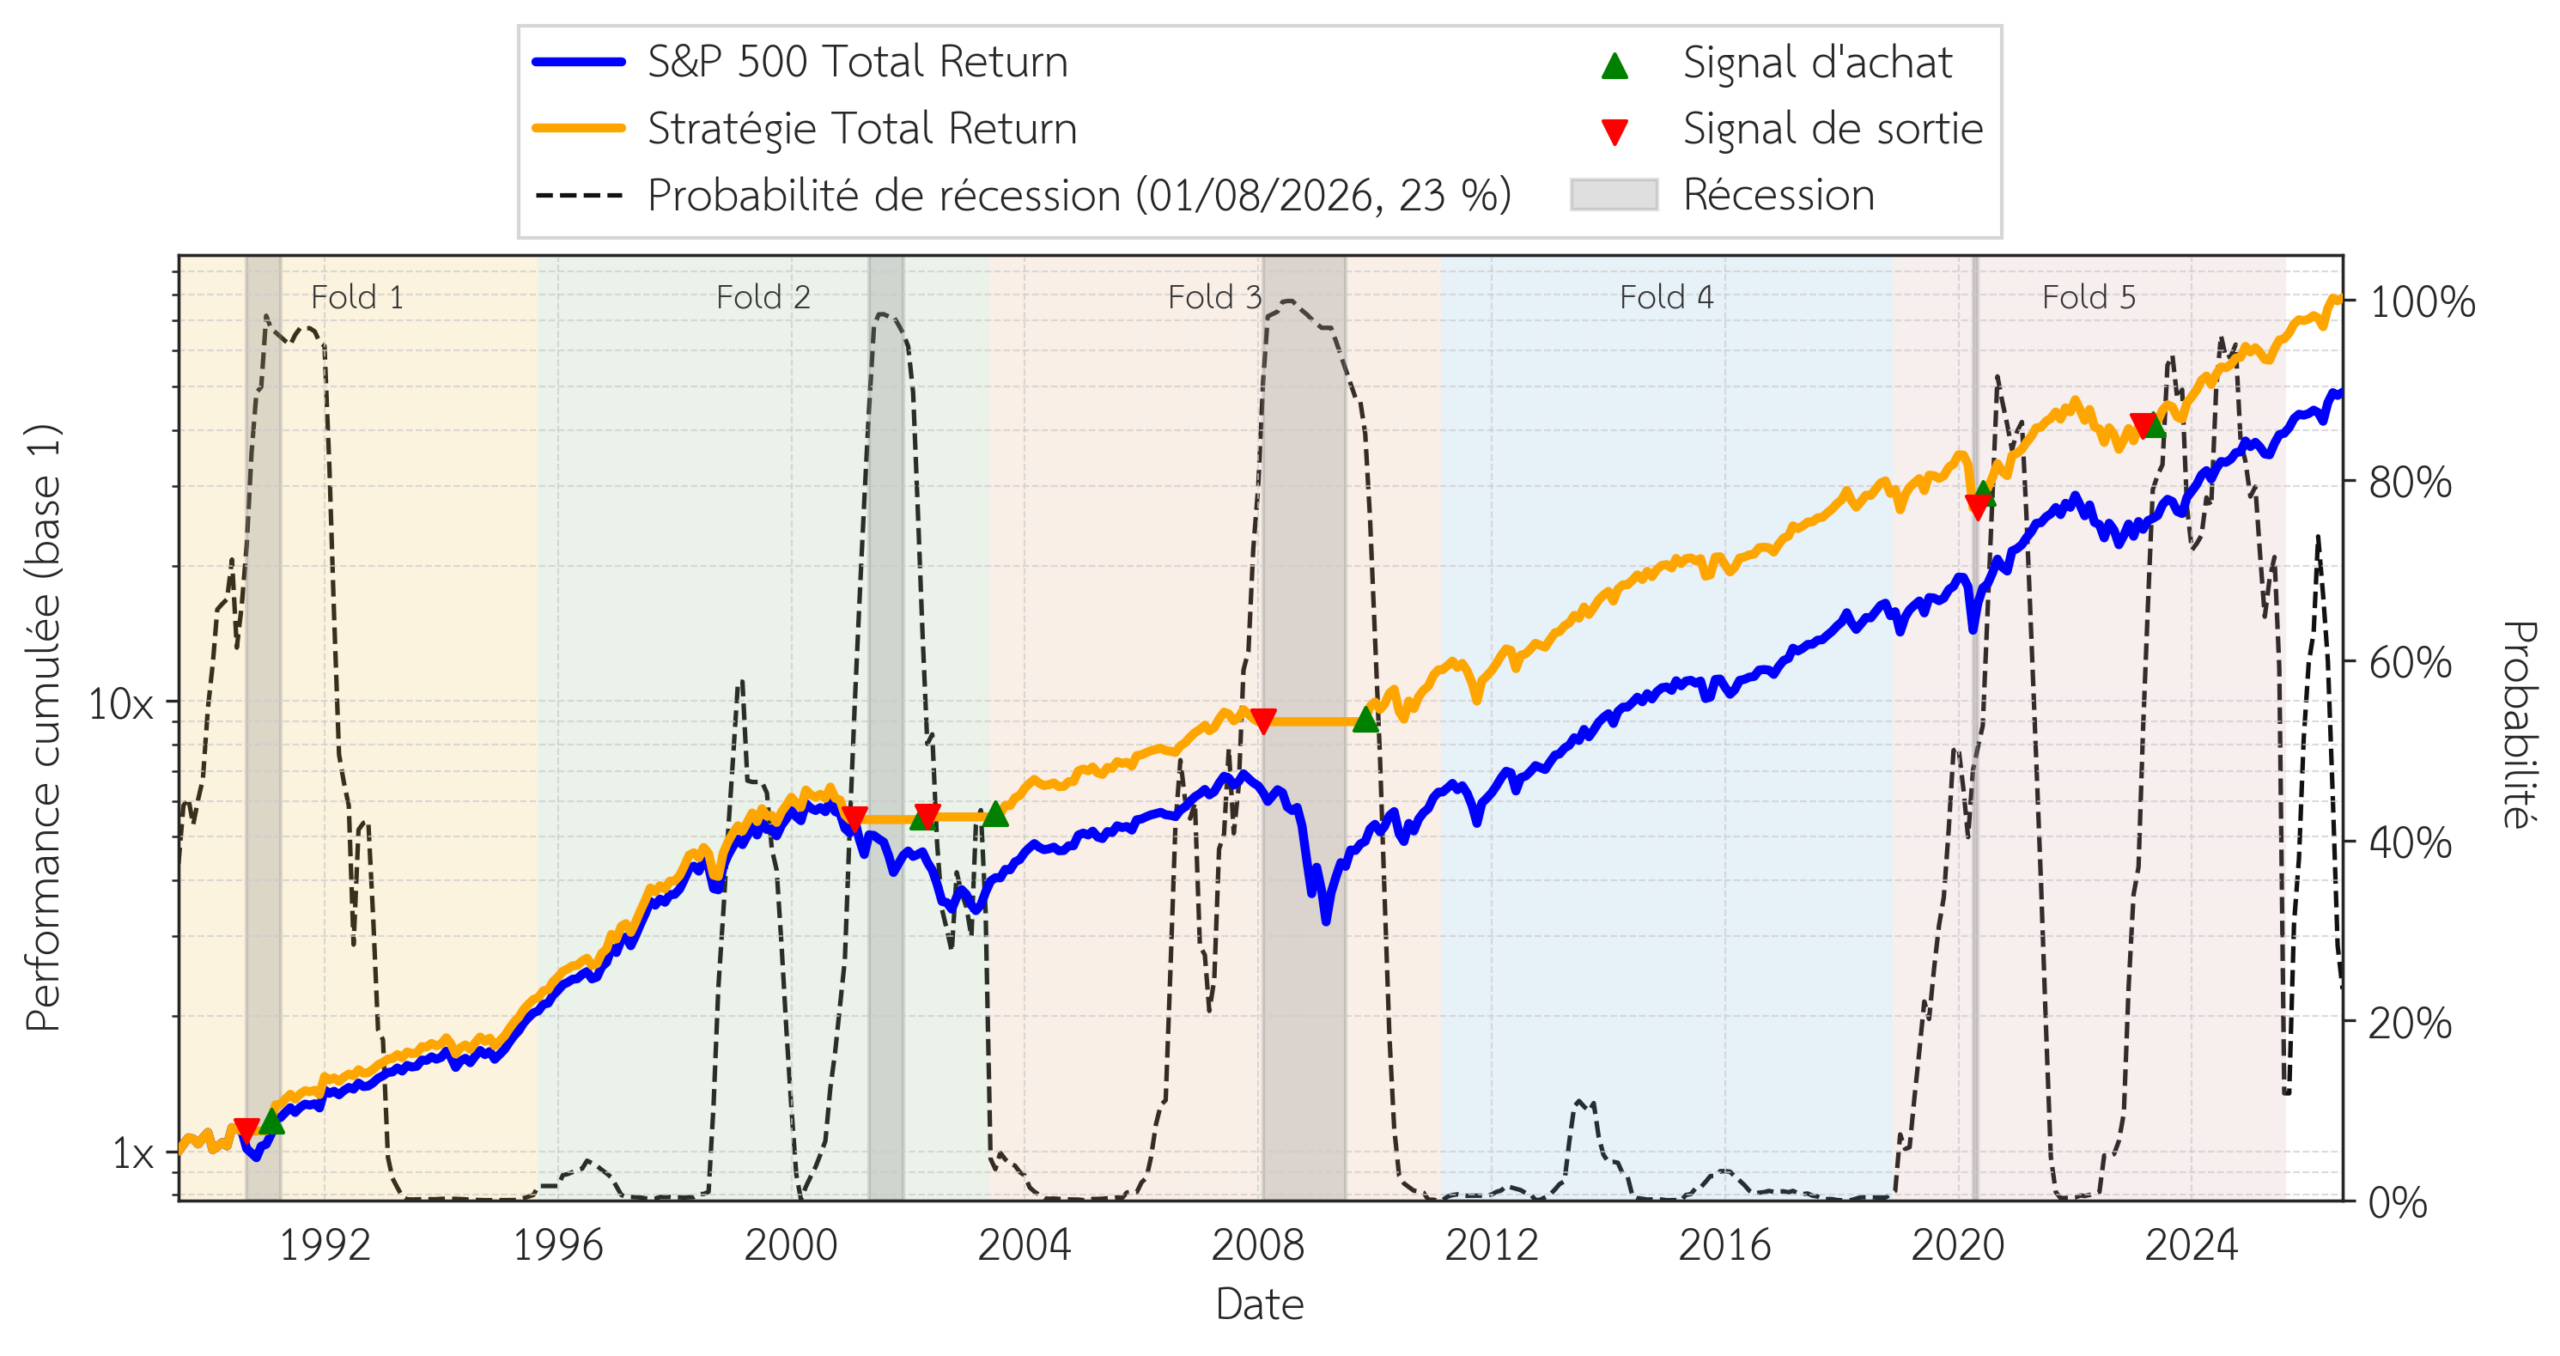
Figure 2 : Indicateur assemblé. La courbe noire pointillée est la probabilité d’entrer en récession au cours des 6 prochains mois (lissée, moyenne mobile d’environ 6 mois). Les bandes grises sont les récessions officielles américaines du National Bureau of Economic Research (NBER), ajoutées a posteriori comme repère visuel, pas comme variable d’entrée du jour J. Sources : FRED, Yahoo Finance, Robert Shiller.
Au-dessus de 50 %, on considère que l’on va entrer en récession ; la sortie n’intervient qu’après confirmation du marché par le signal de « momentum » (triangle rouge). Les triangles verts marquent le retour dans l’indice. Les détails du modèle (variables, lissage, seuils, métriques de classification) sont présentés dans mon livre Le Guide de l’investisseur particulier.
3. Comment lire le tableau de bord ?
A. Performance cumulée et probabilité
L’outil est sur la page Indicateur de récessions. Il se compose de deux graphiques et de filtres d’années.
Le graphique du haut de l’outil, déjà présenté sur la Figure 2, superpose trois informations :
- Courbe bleue (S&P 500 « Total Return ») : la référence « acheter et conserver ».
- Courbe orange (stratégie « Total Return ») : même indice, mais on sort du marché lorsque la probabilité dépasse 50 % et que le « momentum » 12 mois confirme (négatif ou nul) ; on y revient lorsque le « momentum » redevient strictement positif.
- Courbe noire pointillée (probabilité de récession) : entre 0 % et 100 %, c’est la probabilité d’entrer en récession au cours des 6 prochains mois. Au-dessus de 50 %, on considère que l’on va entrer en récession. Le sous-titre du graphique affiche la dernière valeur connue et sa date.
Le Tableau 2 résume cette lecture.
| Probabilité | Lecture |
|---|---|
| Inférieure ou égale à 50 % | On ne considère pas d’entrée en récession |
| Supérieure à 50 % | On considère que l’on va entrer en récession ; on attend la confirmation du marché via le signal de « momentum » |
Tableau 2 : Lecture de l’indicateur : seuil de 50 % puis confirmation par le « momentum ».
La probabilité seule ne déclenche pas une sortie. Le seuil de 50 % dit si une récession est le scénario retenu par le modèle ; le « momentum » dit quand le marché le confirme.
B. Signaux et bandes grises
Sur la Figure 2, deux types de marqueurs et un fond gris complètent la lecture du Tableau 2 :
- Triangle rouge : signal de sortie. La probabilité a dépassé 50 % et le « momentum » a confirmé (marché en tendance négative ou nulle).
- Triangle vert : signal d’achat. Le « momentum » est redevenu strictement positif (retour dans l’indice).
- Bandes grises : récessions NBER passées. Elles servent à vérifier si l’indicateur anticipe ou coïncide avec les épisodes officiels.
Ces signaux sont ceux de la stratégie simulée sur la période affichée. Ce ne sont pas une recommandation personnalisée.
C. Filtres de dates
Les champs Début et Fin permettent de zoomer (par exemple 2005 à 2010 pour 2008, ou 2018 à 2021 pour le Covid). Cliquer sur Mettre à jour recalcule les courbes en base 1 sur la fenêtre choisie.
4. « Drawdown » et gain historique
A. « Drawdown » glissant
Le deuxième graphique du tableau de bord trace le « drawdown » glissant sur 365 jours : la perte depuis le plus haut atteint au cours des 12 mois précédents. C’est une lecture plus exigeante qu’un simple « plus bas historique », car elle se renouvelle chaque année. La Figure 3 présente ce « drawdown » pour le S&P 500 et pour la stratégie.
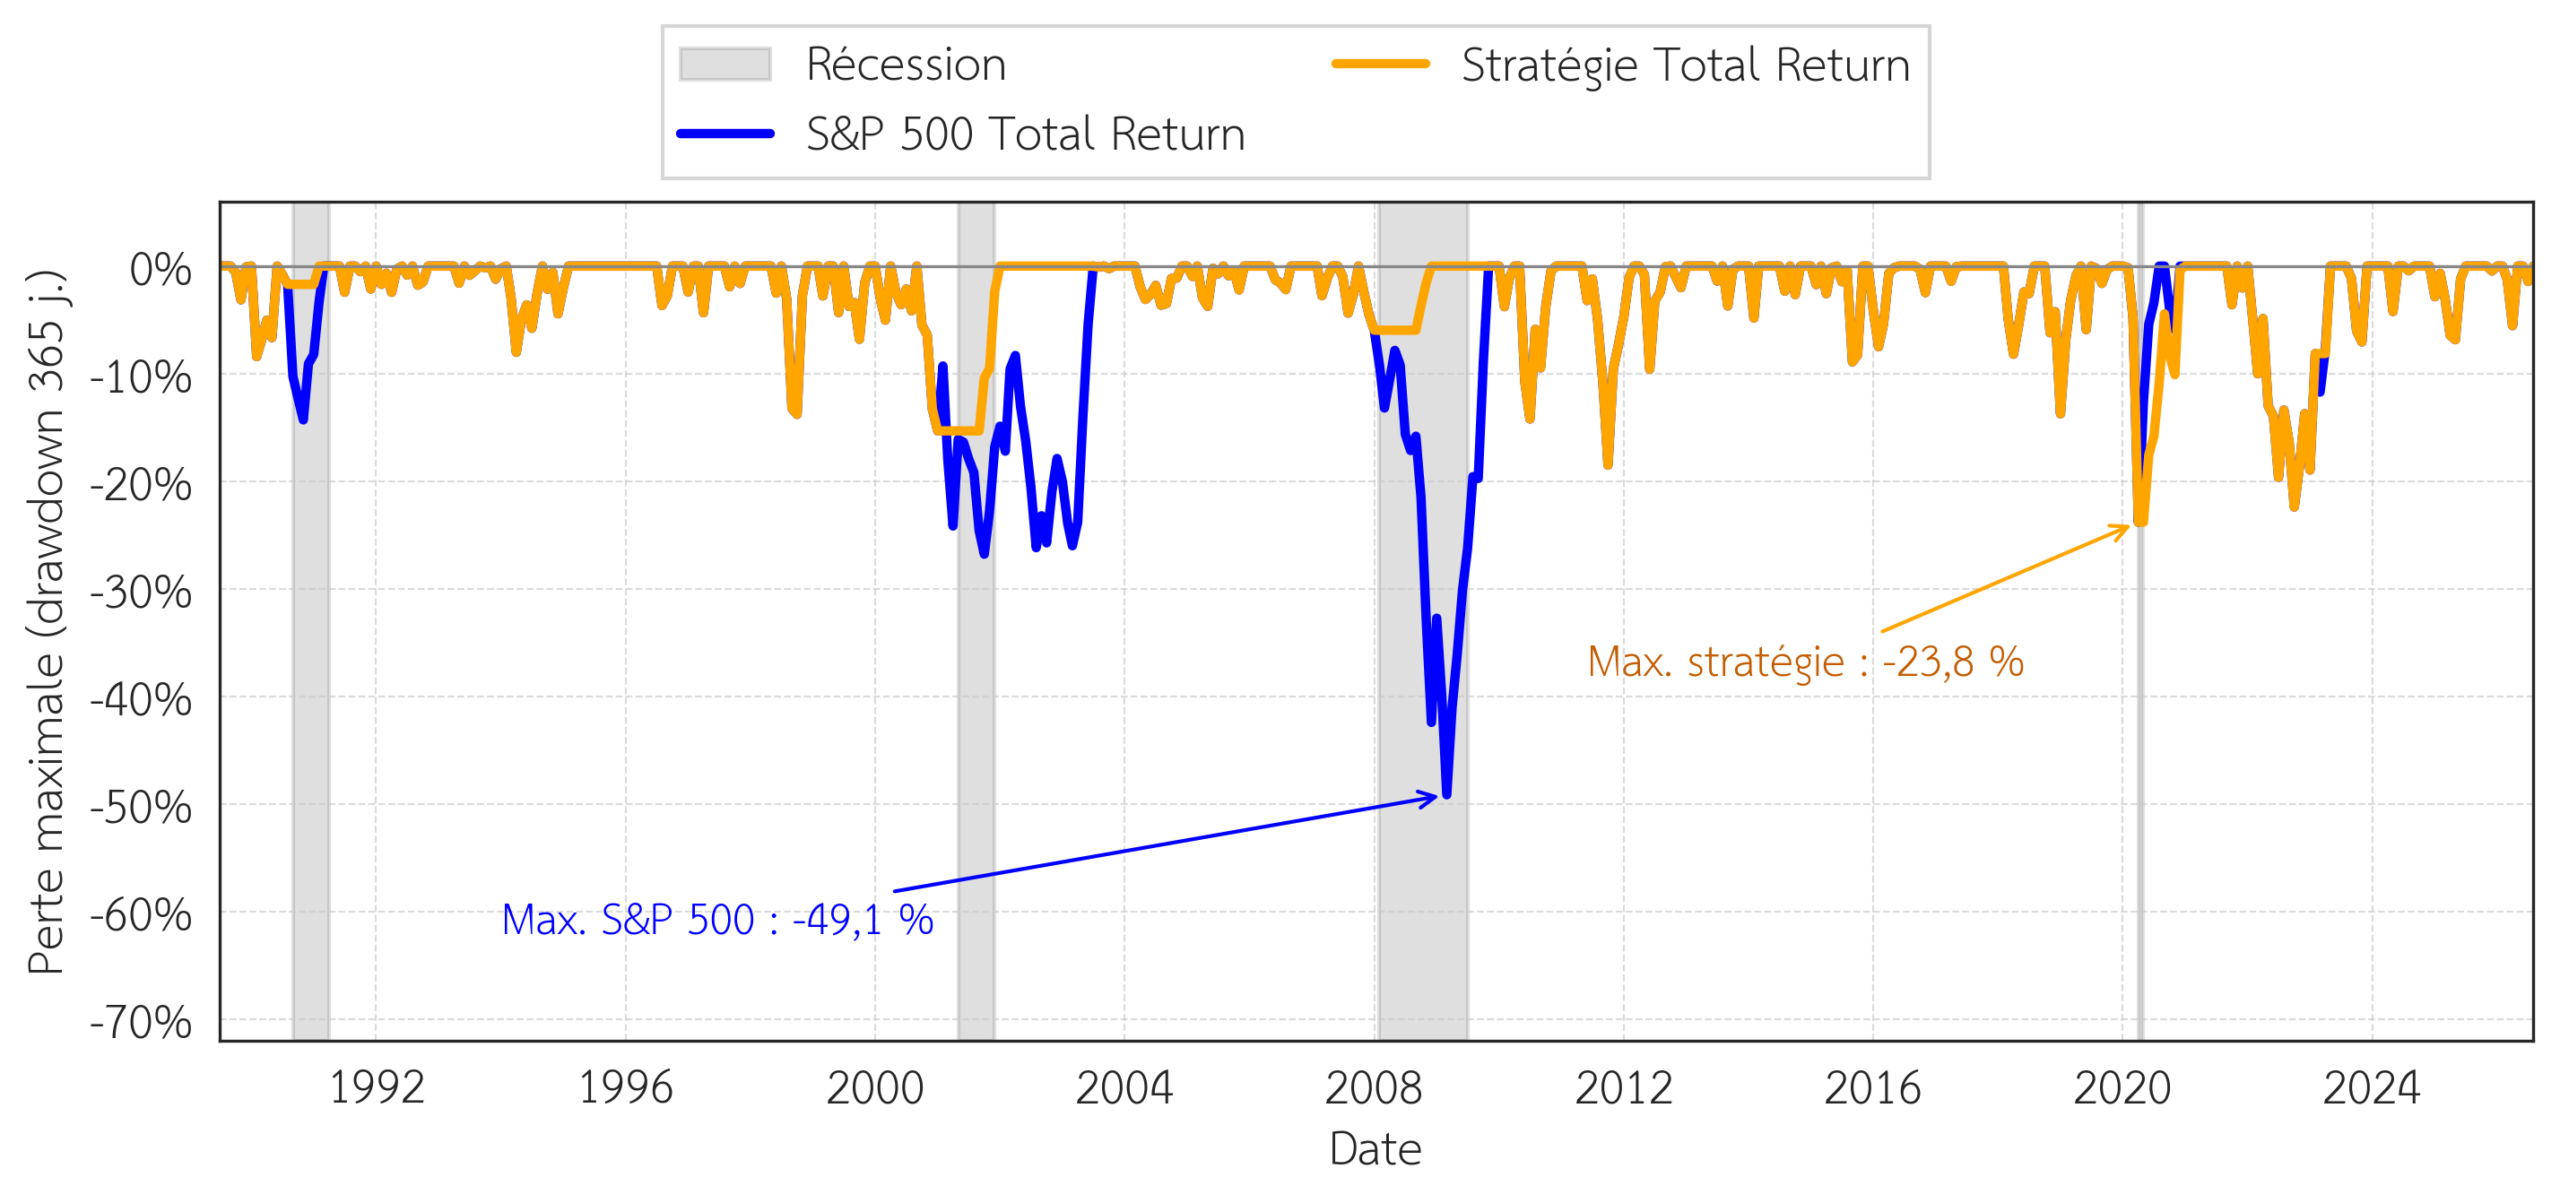
Figure 3 : « Drawdown » glissant 12 mois du S&P 500 (bleu) et de la stratégie (orange), de juillet 1989 à août 2026. Le S&P 500 a perdu jusqu’à -49,1 % sur 12 mois (2008) ; la stratégie s’arrête à -23,8 % (surtout 2020). Sources : FRED, Yahoo Finance, Robert Shiller.
Sur cette période (juillet 1989 à août 2026, soit 37 ans), la stratégie ne « bat » pas le S&P 500 uniquement en rentabilité. Comme le montre la Figure 3, l’essentiel du gain se joue sur le risque : elle évite une partie des krachs (2001, 2008 notamment), au prix de quelques sorties trop précoces ou trop tardives (le Covid 2020 reste visible).
B. Gain historique
Le taux sans risque utilisé pour « Sharpe » et « Sortino » est le taux des « fed funds », converti en mensuel. Lorsque la stratégie est hors marché, son rendement simulé est de 0 % (pas de rémunération du « cash »). La Figure 4 compare le « CAGR », la rentabilité annuelle moyenne et les ratios de « Sharpe » et de « Sortino » du S&P 500 et de la stratégie.
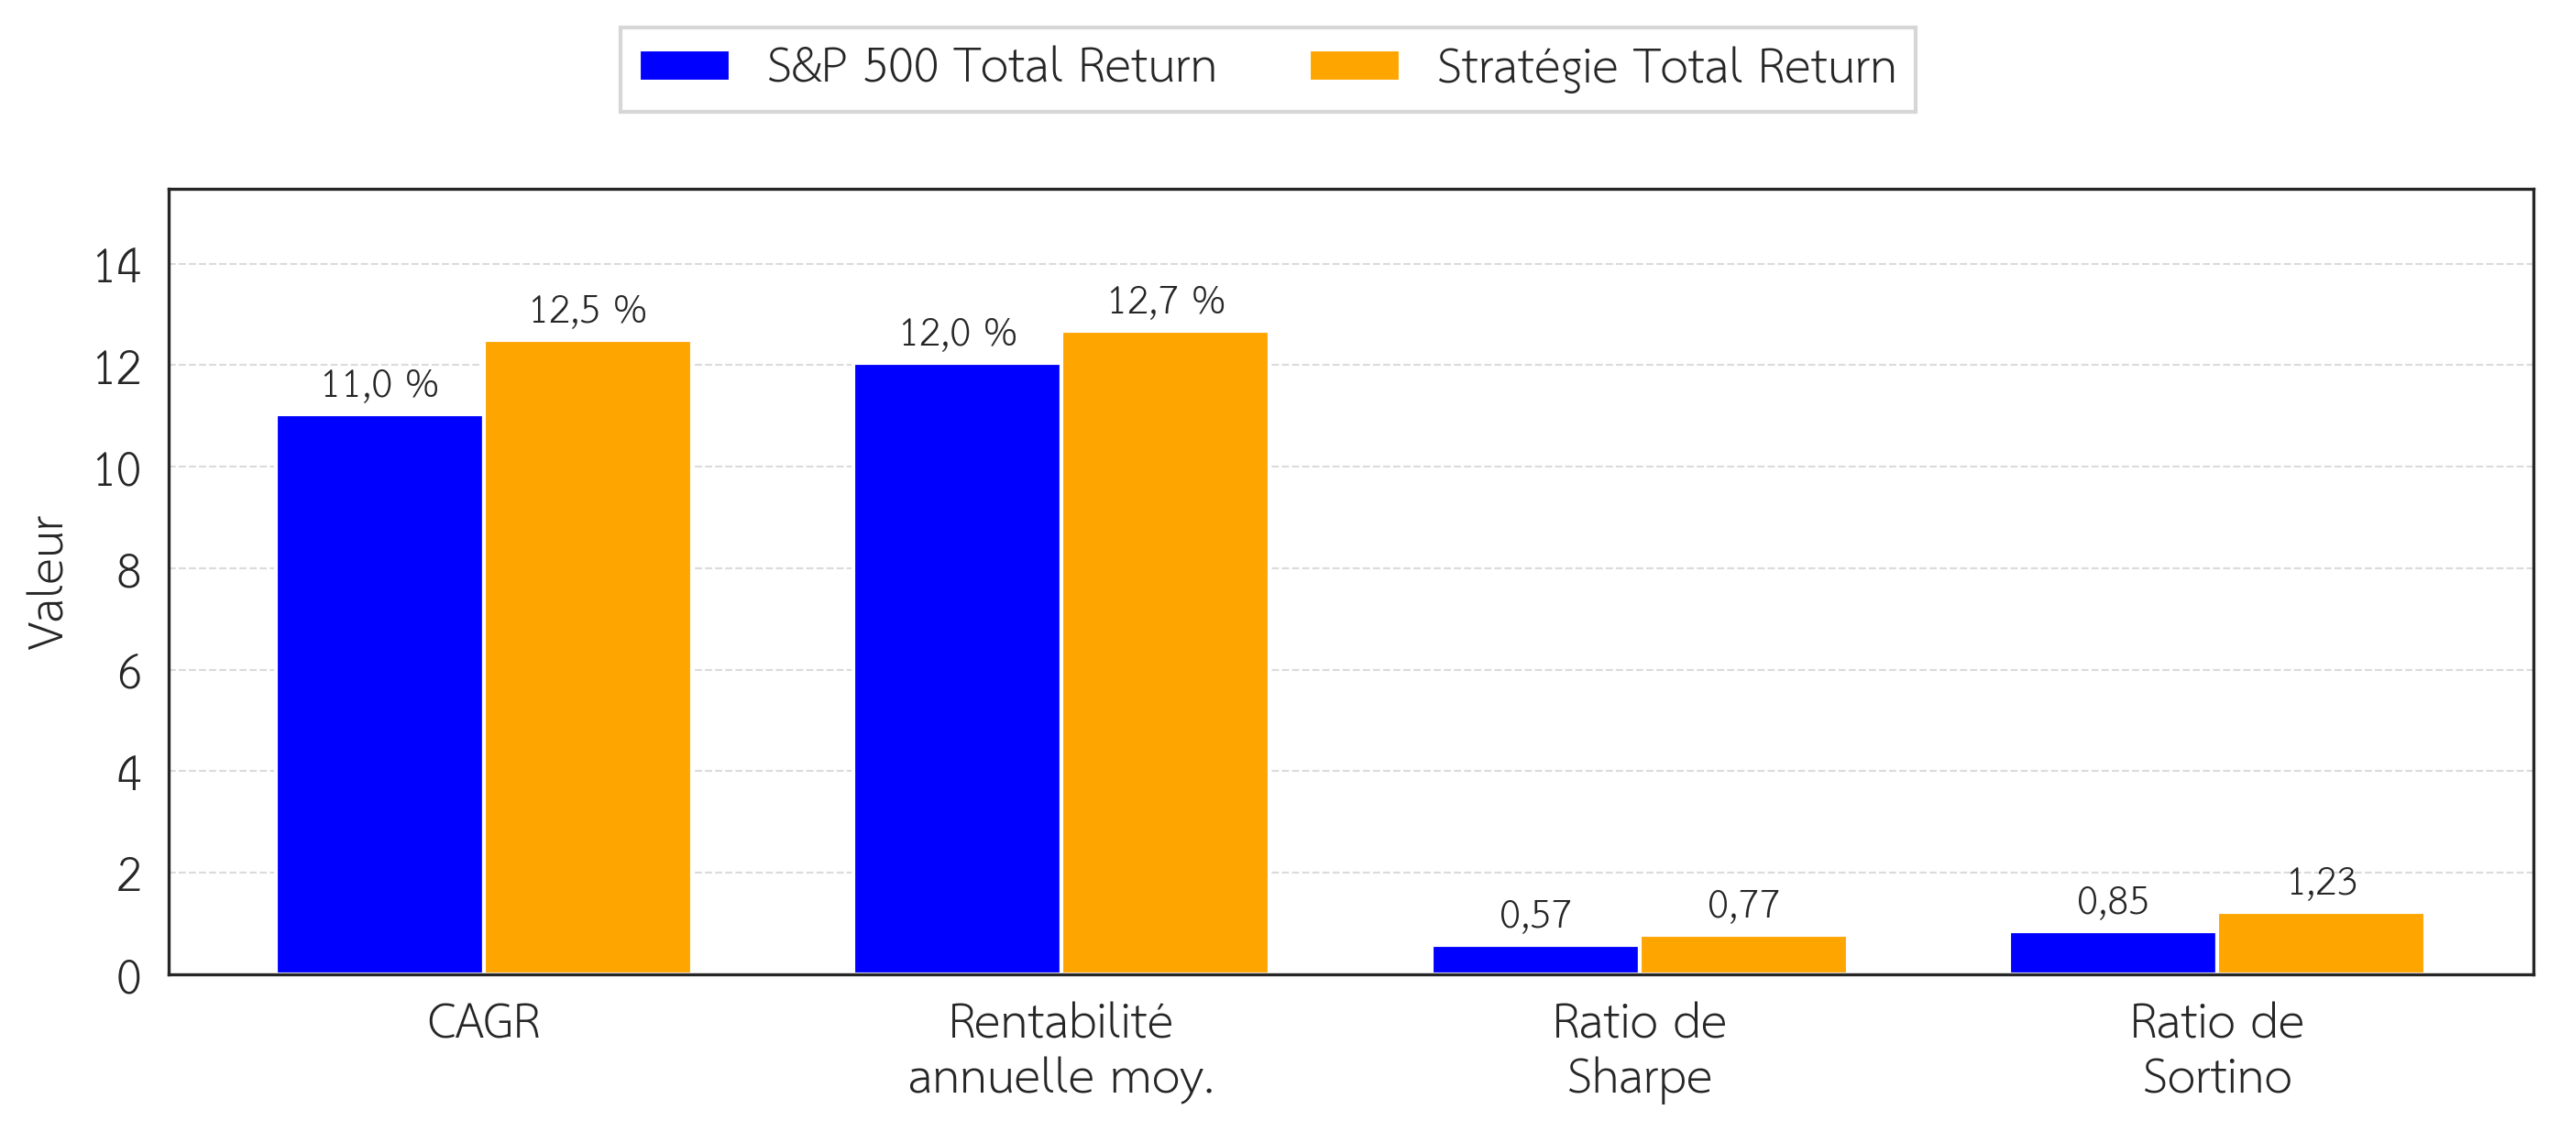
Figure 4 : Gain historique de l’indicateur (juillet 1989 à août 2026) : « CAGR », rentabilité annuelle moyenne, ratios de « Sharpe » et de « Sortino ». Sources : FRED, Yahoo Finance, Robert Shiller.
Le Tableau 3 reprend ces métriques, auxquelles s’ajoutent le « drawdown » maximal sur 12 mois, la volatilité annualisée et la performance cumulée.
| Indicateur | S&P 500 « TR » | Stratégie | Écart |
|---|---|---|---|
| « CAGR » (rentabilité annualisée) | 11,0 % | 12,5 % | +1,5 pt |
| Rentabilité annuelle moyenne | 12,0 % | 12,7 % | +0,7 pt |
| Ratio de « Sharpe » | 0,57 | 0,77 | +0,20 |
| Ratio de « Sortino » | 0,85 | 1,23 | +0,38 |
| « Drawdown » max. (365 j.) | -49,1 % | -23,8 % | près de 2 fois moins profond |
| Volatilité annualisée | 15,5 % | 12,6 % | -2,9 pts |
| Performance cumulée (base 1) | 48,5x | 78,7x |
Tableau 3 : Comparaison S&P 500 « Total Return » vs stratégie, juillet 1989 à août 2026. Le taux sans risque est le taux des « fed funds ». Hors marché, le rendement de la stratégie est de 0 %. Sources : FRED, Yahoo Finance, Robert Shiller.
Lecture rapide du Tableau 3 :
- « CAGR » : 1 € investi en juillet 1989 devient environ 48,5 € sur le S&P 500 et 78,7 € avec la stratégie, dividendes réinvestis, hors frais et hors impôts.
- Rentabilité annuelle moyenne : moyenne arithmétique des rentabilités de chaque année civile. Elle est toujours un peu supérieure au « CAGR », car elle ne pénalise pas la volatilité de la même façon.
- « Sharpe » : rendement excédentaire (au-delà des « fed funds ») par unité de volatilité. La stratégie est plus « efficiente ».
- « Sortino » : même idée, mais on ne pénalise que la volatilité négative. L’écart se creuse davantage (0,85 contre 1,23), ce qui est cohérent : l’indicateur vise surtout à couper les grandes pertes.
- « Drawdown » : comme sur la Figure 3, le S&P 500 a perdu jusqu’à -49 % sur 12 mois (crise de 2008). La stratégie s’est arrêtée à -24 %, atteint surtout en 2020, un choc trop rapide pour un indicateur à horizon de 6 mois.
Ces chiffres, visibles sur la Figure 4 et le Tableau 3, sont un « back-test » assemblé comme décrit en partie 2 (Figure 1 et Tableau 1). Ils ne garantissent rien pour la suite.
5. Limites et avertissement
A. Horizon et données
La probabilité est estimée à 6 mois, comme sur la Figure 2. Un choc plus rapide (géopolitique, krach éclair) peut ne pas être capté à temps, comme l’illustre le Covid, visible sur la Figure 3. Certaines séries macroéconomiques sont en outre publiées avec un décalage : le modèle utilise les dernières valeurs disponibles, pas une information « temps réel ».
B. Périmètre
L’indicateur est calibré sur l’économie américaine et le S&P 500. Il ne s’applique pas tel quel à l’Europe ou à l’immobilier français.
C. Hypothèses de simulation
Hors marché, le rendement de la stratégie est forcé à 0 (« cash » non rémunéré). En pratique, un parking en monétaire améliorerait légèrement le résultat historique. Les rotations actions / « cash » ont aussi un coût réel (« spread », fiscalité, « tracking error » d’un « exchange-traded fund » (ETF)), non pris en compte ici.
D. « Back-test » et avenir
Les marchés s’adaptent. Un indicateur publié et suivi peut perdre une partie de son avantage : un « back-test » n’est pas l’avenir. Variables d’entrée, algorithme, lissage et tests statistiques sont détaillés dans mon livre Le Guide de l’investisseur particulier.
6. Conclusion
L’indicateur de récession disponible sur Investisseur Theta est un outil de lecture macro, pas une boule de cristal. En un coup d’œil, vous pouvez :
- Suivre la probabilité d’entrer en récession au cours des 6 prochains mois ;
- Voir comment le graphe a été construit (chaque segment a été prédit sans connaître l’avenir de ce segment) ;
- Comparer une stratégie défensive au S&P 500 ;
- Juger le « drawdown » et les signaux historiques.
Depuis 1989, comme le montrent la Figure 4 et le Tableau 3, l’intérêt n’est pas tant le +1,5 point de « CAGR » que la division par deux du « drawdown » (Figure 3) et l’amélioration nette des ratios de « Sharpe » et de « Sortino ». Pour la méthodologie complète, voir mon livre Le Guide de l’investisseur particulier. Pour le suivi en direct, la page outil.