Vous avez plusieurs dizaines de milliers d’euros répartis entre Livret A, LDDS et assurance-vie, et vous vous demandez où placer le surplus sans casser votre maturité fiscale ni votre épargne de sécurité ? En résumé, gardez 3 à 6 mois de dépenses en livrets réglementés, prenez date sur PEA et assurance-vie si ce n’est pas déjà fait, puis orientez le reste selon vos horizons (achat, retraite, maximisation) plutôt que selon le produit le plus « à la mode ». C’est exactement le problème que traite mon optimiseur patrimonial gratuit. Vous saisissez vos enveloppes, vos objectifs et votre épargne mensuelle ; le solveur propose alors une répartition cohérente, dans votre navigateur, sans envoyer vos données sur un serveur.
Cette question revient très souvent sur les forums francophones, en particulier sur Reddit, sur des subreddits comme r/vosfinances et r/VosSous. On la retrouve sous des formes légèrement différentes, comme « mon Livret A est plein, que faire ? », « j’ai 25 k€ à placer », « PEA ou apport immobilier ? », ou encore « cash-out mon assurance-vie vers un ETF en PEA ? ». Les réponses qualitatives de ces communautés sont souvent justes. Ce qui manque, c’est un cadre chiffré multi-objectifs. Il faut savoir combien garder liquide, combien pousser vers le PEA, quand l’assurance-vie ou le PER a encore un rôle, et ce que ça donne à 5, 10 ou 20 ans net de fiscalité et d’inflation.
Dans une première partie, je reformule ce problème concret en contraintes financières. Dans une deuxième partie, je présente l’outil gratuit et son fonctionnement (enveloppes, objectifs, solveur HiGHS). Dans une troisième partie, je déroule un exemple (figures 1 à 6). Dans une quatrième partie, je confronte l’analyse qualitative (checklists, forums) à la formalisation quantitative de l’optimiseur. Dans une cinquième partie, je regroupe les questions fréquentes. Dans une sixième partie, je rappelle les limites de l’outil. Je conclus sur l’usage raisonnable de l’outil.
Sommaire
- Le problème des gens : « j’ai X milliers d’euros, où les placer ? »
- L’optimiseur patrimonial gratuit
- Exemple
- Analyse qualitative vs formalisation quantitative
- FAQ
- Qu’est-ce qu’un optimiseur patrimonial gratuit ?
- Faut-il vider son Livret A pour remplir un PEA ?
- PEA ou assurance-vie : lequel ouvrir en premier ?
- L’outil donne-t-il un conseil fiscal personnalisé ?
- Comment fonctionne le solveur HiGHS ? Y a-t-il un risque de minimum local ?
- Mes données sont-elles envoyées sur un serveur ?
- Puis-je avoir plusieurs objectifs en même temps ?
- Limites
- Conclusion
1. Le problème des gens : « j’ai X milliers d’euros, où les placer ? »
A. Ce que l’on retrouve souvent en ligne
Beaucoup de particuliers se retrouvent avec le même casse-tête. Leur épargne est déjà éparpillée entre Livret A, LDDS, assurance-vie et parfois un petit PEA. Ils mettent de côté chaque mois, mais n’ont aucune idée claire de quoi prioriser. Sur r/vosfinances et r/VosSous, les messages du type « j’ai rempli mon Livret A et il me reste 30 k€ », « 25 k€ à placer long terme », ou « mon AV en gestion pilotée sous-performe, je passe tout en PEA ? » convergent vers une séquence presque canonique :
- Constituer une épargne de précaution sur Livret A ou LDDS, voire sur LEP si l’on y est éligible ;
- Prendre date sur PEA et assurance-vie, même avec un petit versement ;
- Pour un horizon court (apport immobilier, voiture, impôts), rester liquide ou quasi liquide ;
- Pour un horizon long, privilégier les actions via un PEA (souvent un ETF monde), puis le CTO et les unités de compte en assurance-vie ;
- Ne pas confondre enveloppe et allocation. Un PEA n’est pas « risqué » par nature ; c’est ce que vous mettez dedans qui l’est.
Voici quelques fils représentatifs, pour illustrer à quel point la question revient :
- Dans Mon livret A est plein, que faire ?, l’auteur a atteint le plafond du Livret A, dispose d’environ 30 k€ de surplus et commence à dégager une capacité d’épargne mensuelle, tout en se décrivant comme peu friand de risque.
- Dans Répartition épargne mensuelle et 25K à placer (PEA vs SCPI ?), la question porte sur 25 k€ à placer sur le long terme, avec un arbitrage entre PEA, SCPI et fonds euros.
- Dans Vaut-il mieux placer sur PEA ou garder pour un apport immobilier ?, on retrouve le conflit classique entre capitaliser en actions et garder de la liquidité pour un achat immobilier.
- Dans Où placer mon argent pour un apport immobilier dans quelques mois ?, l’horizon est très court. La priorité va alors naturellement aux livrets réglementés.
- Dans Cash out assurance vie ⇒ PEA ETF ?, l’assurance-vie est jugée trop chère en frais, et la tentation est de tout basculer vers un ETF en PEA.
- Dans Meilleur placement que le Livret A mais disponible ?, la demande est de battre le Livret A sans renoncer à la disponibilité. C’est le fameux « beurre et argent du beurre ».
- Enfin, Le guide du placement court terme en France propose un cadre pédagogique pour ceux dont les livrets défiscalisés sont déjà remplis.
B. Pourquoi une checklist ne suffit pas
La checklist que l’on retrouve sur ces forums est un excellent garde-fou. Elle devient insuffisante dès que vous avez plusieurs objectifs en parallèle. On peut par exemple vouloir garder 18 k€ de sécurité, constituer un apport dans 5 ans, et maximiser la retraite à 20 ans, le tout avec un stock déjà dispersé (Livret A plein, AV sur fonds euros, petit PEA).
Dans ce cas, la bonne question n’est plus « PEA ou AV ? ». Il faut plutôt se demander :
- Quelle part du stock actuel est déjà « collée » à un horizon court ?
- Quel drag fiscal (prélèvements sociaux, PFU, abattement AV après 8 ans) s’applique si je déplace maintenant ?
- Quelle épargne mensuelle faut-il pour que l’objectif immobilier reste atteignable sans piller le PEA ?
C’est un problème d’optimisation sous contraintes. L’outil que j’ai développé sur cette page considère le problème ainsi.
2. L’optimiseur patrimonial gratuit
A. Ce que l’outil fait
L’optimiseur patrimonial est un outil interactif, gratuit et sans compte. Vous décrivez votre patrimoine financier (montants et âge des enveloppes), votre âge, votre épargne mensuelle et un ou plusieurs objectifs. Le moteur calcule une stratégie d’allocation entre deux niveaux.
D’un côté, les enveloppes : Livret A, LDDS, PEA, assurance-vie, PER, CTO, et l’épargne salariale le cas échéant. De l’autre, les classes d’actifs : liquidités, obligations, actions, or et immobilier (sous forme de proxys).
Le calcul tourne localement via le solveur HiGHS compilé en WebAssembly. Vos montants ne quittent donc pas votre machine. Les proxys fiscaux sont calés sur le cadre 2026, avec des prélèvements sociaux à 18,6 % hors exception assurance-vie à 17,2 %, et un PFU CTO à 31,4 %. J’essaierai de maintenir régulièrement l’optimiseur patrimonial à jour des règles fiscales en vigueur ; un horodatage indiquant la date de la dernière mise à jour est affiché sur la page de l’outil.
B. Ce que vous saisissez
Dans l’interface, les blocs principaux sont les suivants.
- Le profil regroupe l’âge, l’âge de retraite et les parts fiscales, utiles notamment pour le plafond PER.
- Les enveloppes demandent le stock actuel et l’année d’ouverture, afin de calculer l’âge fiscal du PEA ou de l’assurance-vie.
- L’épargne correspond à la capacité mensuelle à allouer.
- Les objectifs permettent plusieurs lignes. Chacune peut viser un montant cible, une rente ou une maximisation, avec son propre horizon.
- Le profil de risque (Prudente, Équilibrée ou Dynamique) pondère le rendement et le risque dans l’objectif du solveur.
Vous lancez ensuite l’optimisation. L’outil affiche la répartition proposée, les courbes de patrimoine (brut, net de fiscalité, puis net d’inflation), la couverture des objectifs et le plan d’épargne suggéré.
C. Ce que le solveur optimise
Sous le capot, le moteur construit un programme d’optimisation. Il maximise un score de richesse attendue pénalisé par le risque de portefeuille, les frais d’enveloppe et le drag fiscal, sous contraintes dures :
- conservation du patrimoine (on ne « crée » pas d’argent) ;
- plafonds Livret A (22 950 €), LDDS (12 000 €) et PEA (150 000 € de versements) ;
- liquidité minimale liée aux objectifs courts ;
- couverture des cibles, ou maximisation si l’objectif est « Maximum ».
Ce n’est pas un simulateur fiscal exhaustif. Il n’applique pas un barème IR ligne à ligne, ni les cas particuliers de succession. C’est un cadrage quantitatif pour décider dans quel sens réallouer.
D. HiGHS en WebAssembly : fonctionnement et limites
Le moteur d’optimisation est HiGHS (High-performance software for linear optimization), un solveur open source de programmation linéaire (LP) et quadratique (QP). Dans l’outil, il tourne dans votre navigateur grâce à une compilation WebAssembly (WASM). C’est le même type d’algorithmes qu’on trouve côté serveur, mais exécuté localement, sans envoyer votre patrimoine sur un API.
Concrètement, le problème libre est formulé de la façon suivante.
- Les variables continues portent sur les montants par enveloppe et par classe d’actifs, sur les flux d’épargne, ainsi que sur les entrées et sorties d’enveloppe.
- L’objectif mixte combine une partie linéaire (rendement net attendu, pénalités fiscales et de frais) et une partie quadratique −λ p′Σp, où Σ est la matrice de covariance des classes d’actifs. Cette dernière pénalise le risque de portefeuille.
- Les contraintes linéaires portent sur les budgets, les plafonds, la liquidité et la couverture d’objectifs.
Autrement dit, on résout un QP convexe lorsque la matrice de risque est bien définie positive ou semi-définie, ce qui est le cas d’une covariance d’actifs. Ce n’est pas un réseau de neurones, ni une heuristique aléatoire, ni une « IA » qui improvise une allocation.
Risque de minimum local ? Sur cette classe de problèmes, non au sens mathématique du solveur. En programmation linéaire, et en programmation quadratique convexe, tout optimum local est un optimum global. HiGHS ne « tombe » pas dans un creux trompeur comme le ferait un algorithme de descente sur une fonction non convexe, typique du deep learning. Si le modèle est faisable, la solution renvoyée est la meilleure au sens du modèle écrit.
Les vraies limites sont ailleurs, et elles sont importantes. Le Tableau 1 présente les limites et les conséquences pratiques.
| Limite | Conséquence pratique |
|---|---|
| Le modèle n’est pas la réalité | Les proxys fiscaux, les rendements attendus et les frais moyens restent des approximations. L’optimum du QP peut donc être « parfait » sur des hypothèses approximatives. |
| Seuils fiscaux linéarisés | Les sauts discrets (passage des 5 ans PEA, 8 ans AV, plafond 150 k€ de primes) sont captés par des taux effectifs, et non par un arbre de décisions exhaustif. |
| Pas de Monte-Carlo en mode gratuit | L’outil projette une trajectoire moyenne sous contraintes. Il ne simule pas une distribution de scénarios extrêmes (krach, récession, inflation durable). |
| Faisabilité | Si vos cibles sont incompatibles, par exemple un apport très élevé dans un an alors que le Livret A est vide et que vous n’avez aucune épargne mensuelle, le solveur peut devenir infaisable ou assouplir via des pénalités. Ce n’est pas un bug, c’est un signal. |
| Variables continues | Le modèle n’arbitre pas une décision binaire du type « clôturer / ne pas clôturer le contrat » au sens juridique. Il alloue des montants. |
Tableau 1 : Limites du modèle HiGHS / QP et conséquences pratiques pour l’utilisateur.
En résumé, il n’y a pas de minimum local HiGHS sur ce QP convexe. En revanche, un optimum du modèle peut rester un mauvais conseil de vie si vos horizons, votre aversion au risque réelle ou votre fiscalité personnelle diffèrent des proxys. L’outil cadre ; vous tranchez.
3. Exemple
A. Situation de départ
Reprenons un cas similaire à ceux que l’on trouve fréquemment sur les forums Reddit. Le Tableau 2 résume la situation de départ.
| Poste | Montant |
|---|---|
| Livret A (plein) | 22 950 € |
| LDDS | 8 000 € |
| Assurance-vie (fonds euros, 3 ans) | 14 050 € |
| PEA / PER / CTO | 0 € |
| Total | 45 000 € |
| Épargne mensuelle | 800 € |
| Âge | 35 ans |
| Objectifs | Sécurité 18 k€ (1 an) · Apport 80 k€ (5 ans) · Retraite « Maximum » (20 ans) |
Tableau 2 : Situation patrimoniale de départ de l’exemple (45 k€ de stock, 800 € d’épargne mensuelle, trois objectifs).
Ce profil ressemble aux fils « Livret A plein et surplus » et « 25 k€ à placer ». On y trouve beaucoup de liquidités, peu d’exposition actions, une AV encore jeune donc encore lourde fiscalement en cas de retrait, et trois horizons qui se marchent dessus si l’on décide « au feeling ».
B. Réallocation par enveloppe
La Figure 1 compare le stock avant et après une optimisation de type « équilibrée ». Avant, le patrimoine est typique des fils Reddit, avec surtout des livrets et de l’assurance-vie. Après, on réduit les livrets au besoin de sécurité, on prend date et on renforce le PEA pour le long terme, et on ne vide pas entièrement l’assurance-vie, afin de conserver la prise de date et une poche plus prudente.
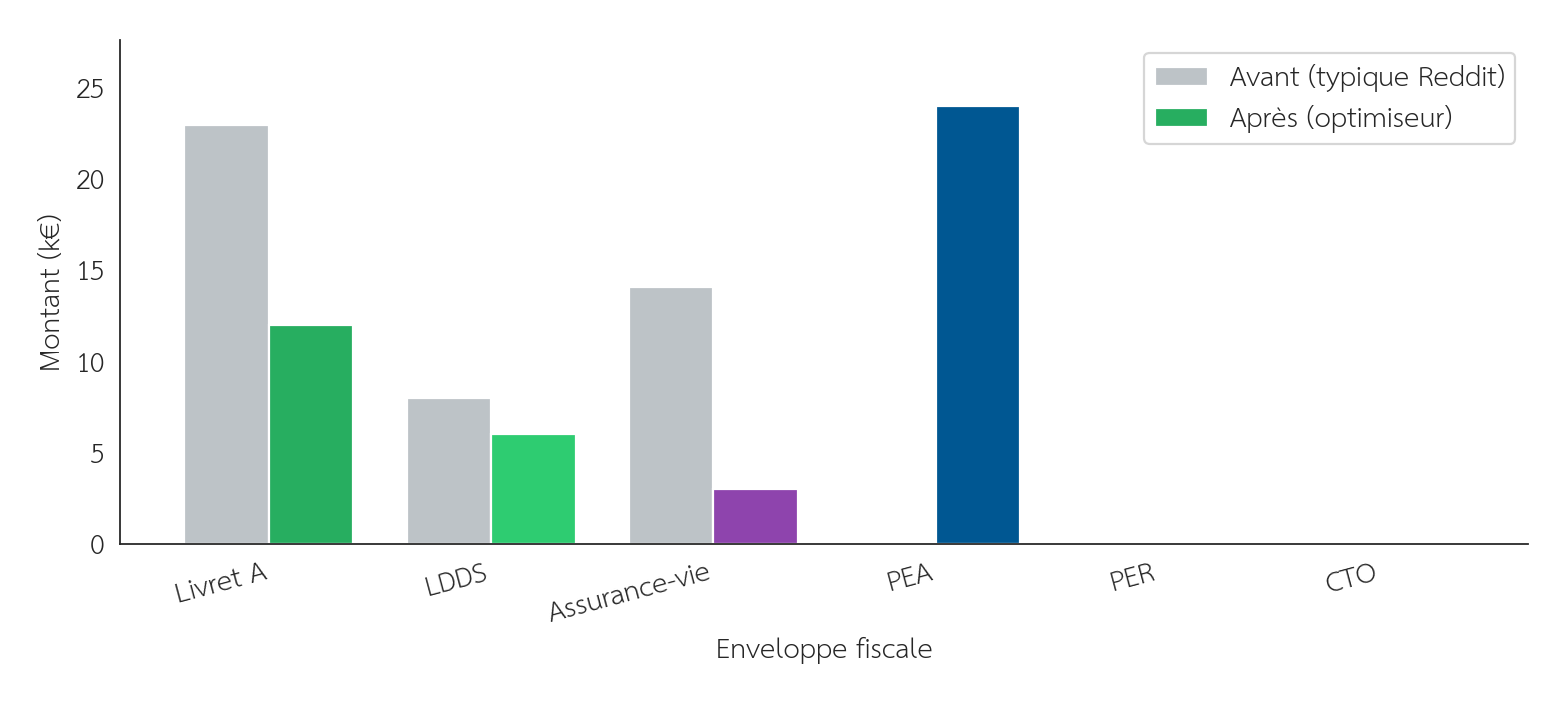
Figure 1 : Avant, Livret A plein, LDDS et AV fonds euros. Après, poche de sécurité réduite, PEA abondé et AV conservée pour la prise de date, sur un patrimoine de 45 k€. Sources : service-public.fr.
Le message n’est pas « tout vider vers le PEA ». Il s’agit de séparer les jobs de l’argent. Les livrets portent la liquidité, le PEA porte le long terme actions, et l’assurance-vie conserve de la flexibilité, une logique successorale éventuelle et du fonds euros.
C. Mix d’actifs et projection
La Figure 2 montre le mix de classes d’actifs associé, et non seulement les enveloppes. C’est le point souvent oublié dans les fils Reddit. Ouvrir un PEA ne dit rien sur la part actions, obligations ou cash à l’intérieur de l’enveloppe.
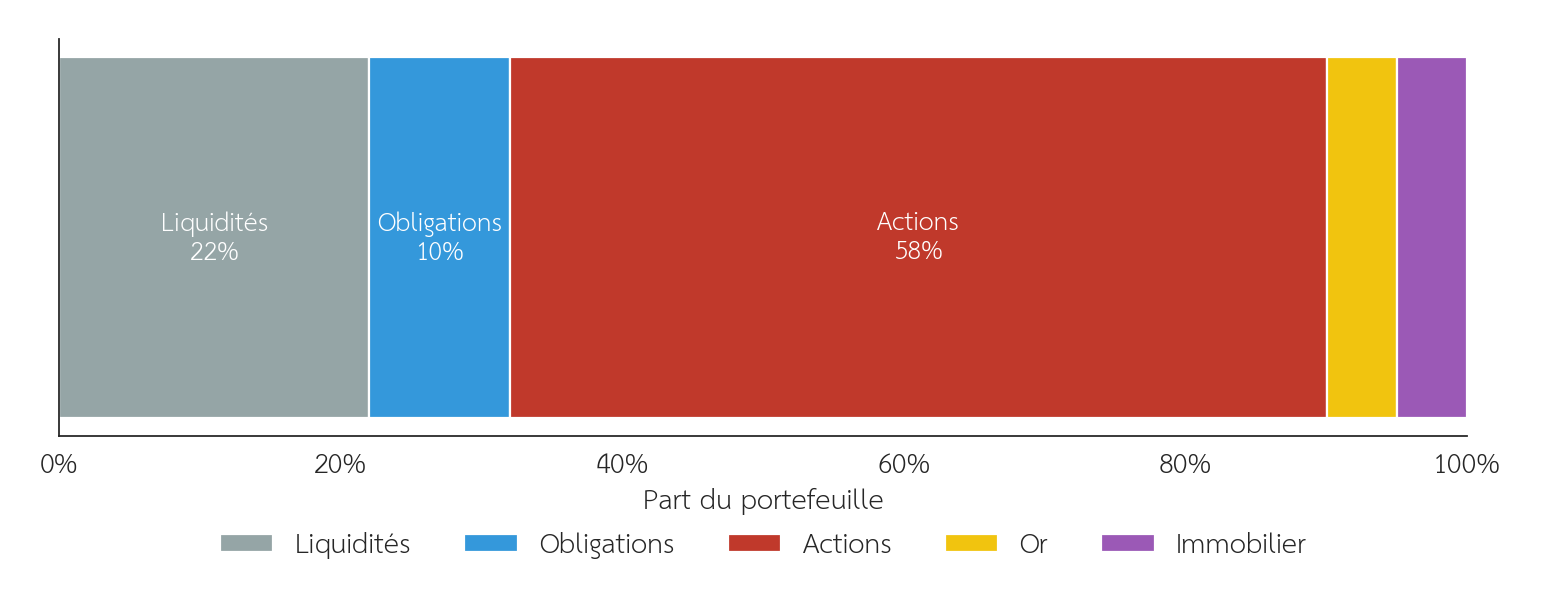
Figure 2 : Mix après optimisation, dans un exemple éducatif de profil équilibré. Les liquidités couvrent la sécurité et une partie de l’horizon 5 ans, tandis que les actions portent la retraite.
La Figure 3 projette le patrimoine accessible sur 15 ans. Elle compare un scénario « tout livrets » à un scénario optimisé, en brut, net de fiscalité, puis net d’inflation à 2 %.
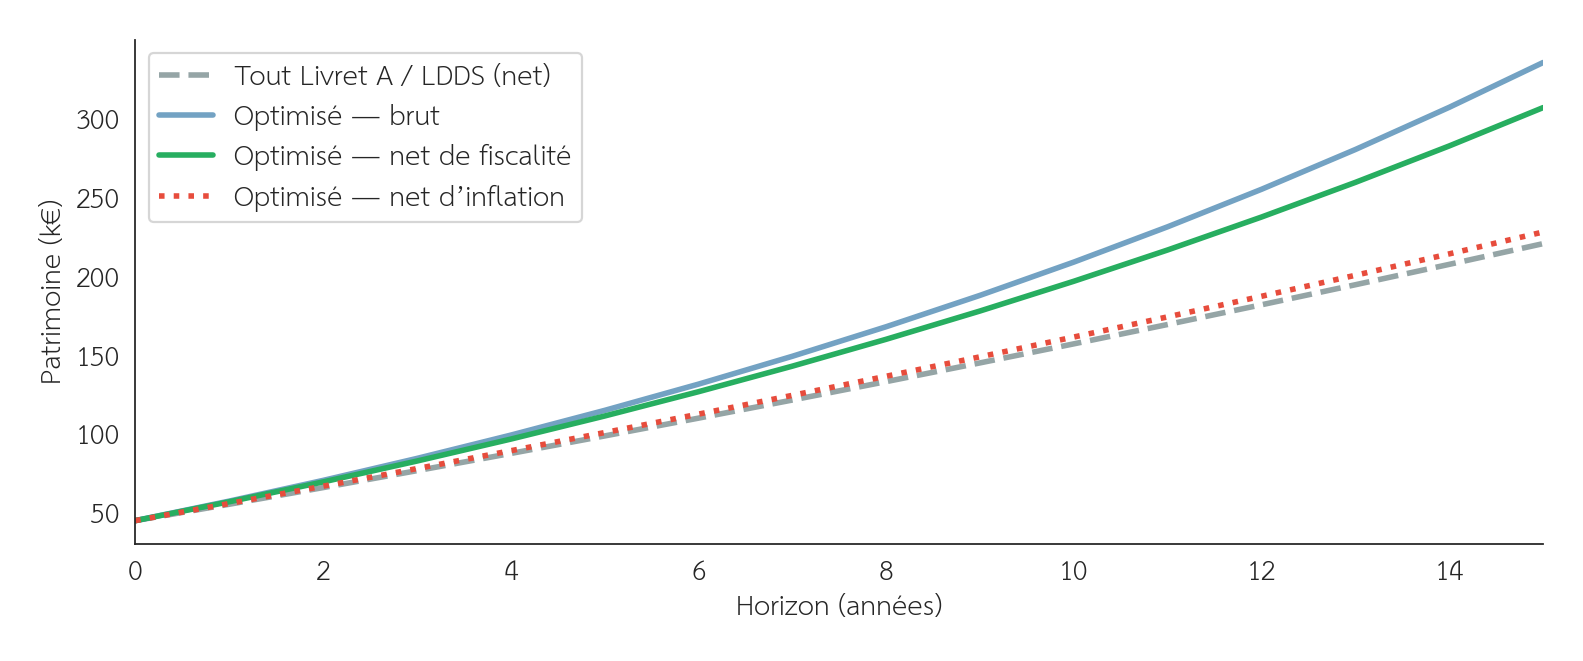
Figure 3 : Sur 15 ans, avec 45 k€ de stock et 800 € d’épargne par mois, le scénario « tout Livret A / LDDS » reste plat en réel, tandis que le scénario optimisé s’écarte progressivement, même après fiscalité et inflation. Les hypothèses de rendement sont les proxies long terme de l’outil. Ce n’est pas une promesse de performance.
D. Fiscalité 2026 et couverture des objectifs
La Figure 4 rappelle le drag fiscal proxy utilisé par l’outil dans le cadre 2026. Par « drag fiscal proxy », on entend un taux d’imposition approximatif et annualisé sur les gains, qui permet au solveur de comparer les enveloppes sans simuler chaque avis d’imposition ligne à ligne. Concrètement, le Livret A et le LDDS restent à 0 %, le PEA après 5 ans ne garde que les prélèvements sociaux, l’assurance-vie après 8 ans sous 150 k€ de primes combine IR 7,5 % et PS 17,2 %, le CTO est au PFU 31,4 %, et le PER porte une sortie plus lourde en proxy.
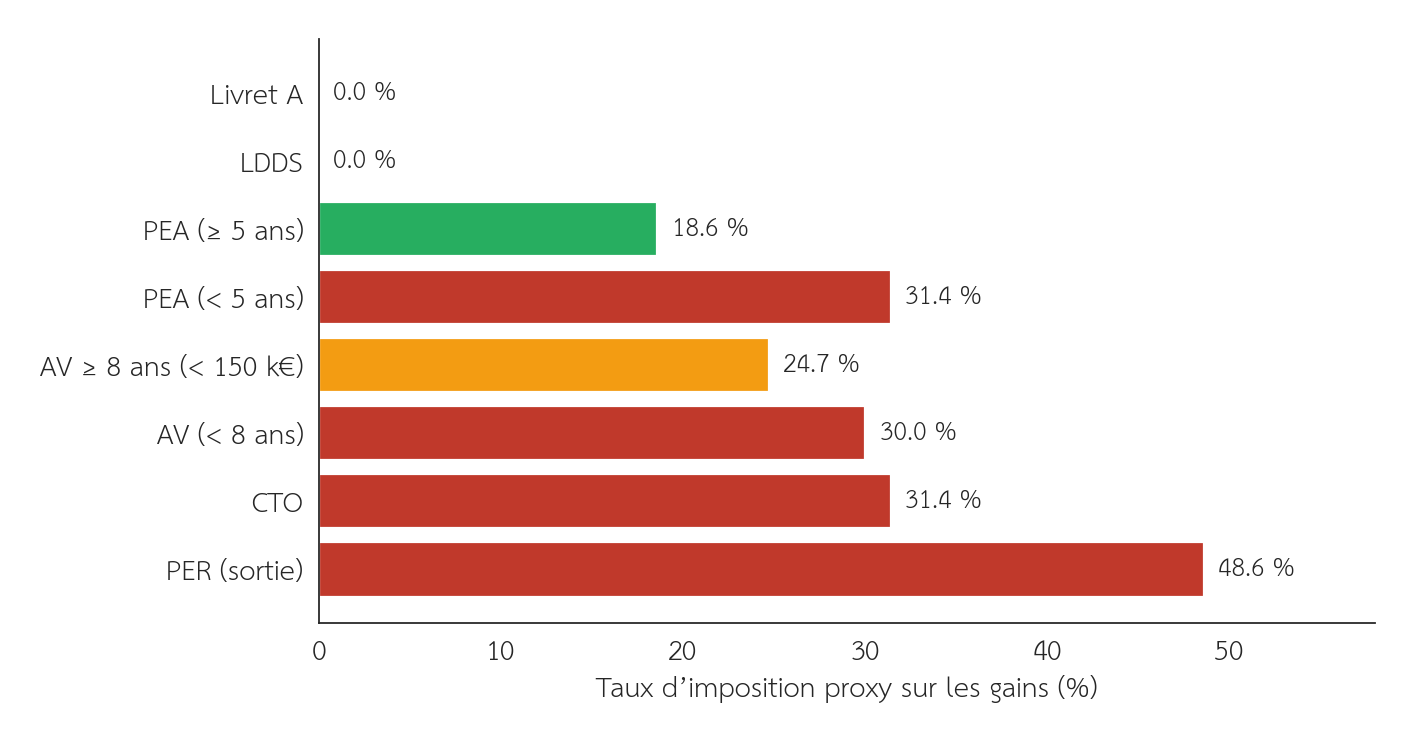
Figure 4 : Comparaison des taux d’imposition proxy sur les gains par enveloppe, avec les paramètres 2026. Ce n’est pas un avis fiscal personnalisé. C’est le levier que le solveur utilise pour préférer un PEA mature à un CTO, ou une AV mature à une AV jeune, toutes choses égales par ailleurs.
Ensuite, la Figure 5 montre la couverture multi-objectifs. Sur la figure, on peut constater que le montant de l’épargne de sécurité est atteint, que l’apport pour un achat immobilier dans 5 ans est encore un peu court (d’où l’épargne mensuelle et/ou un effort supplémentaire), et que la retraite, dont le seuil est fixé au montant « Maximum » possible, est dans le vert sur l’horizon long.
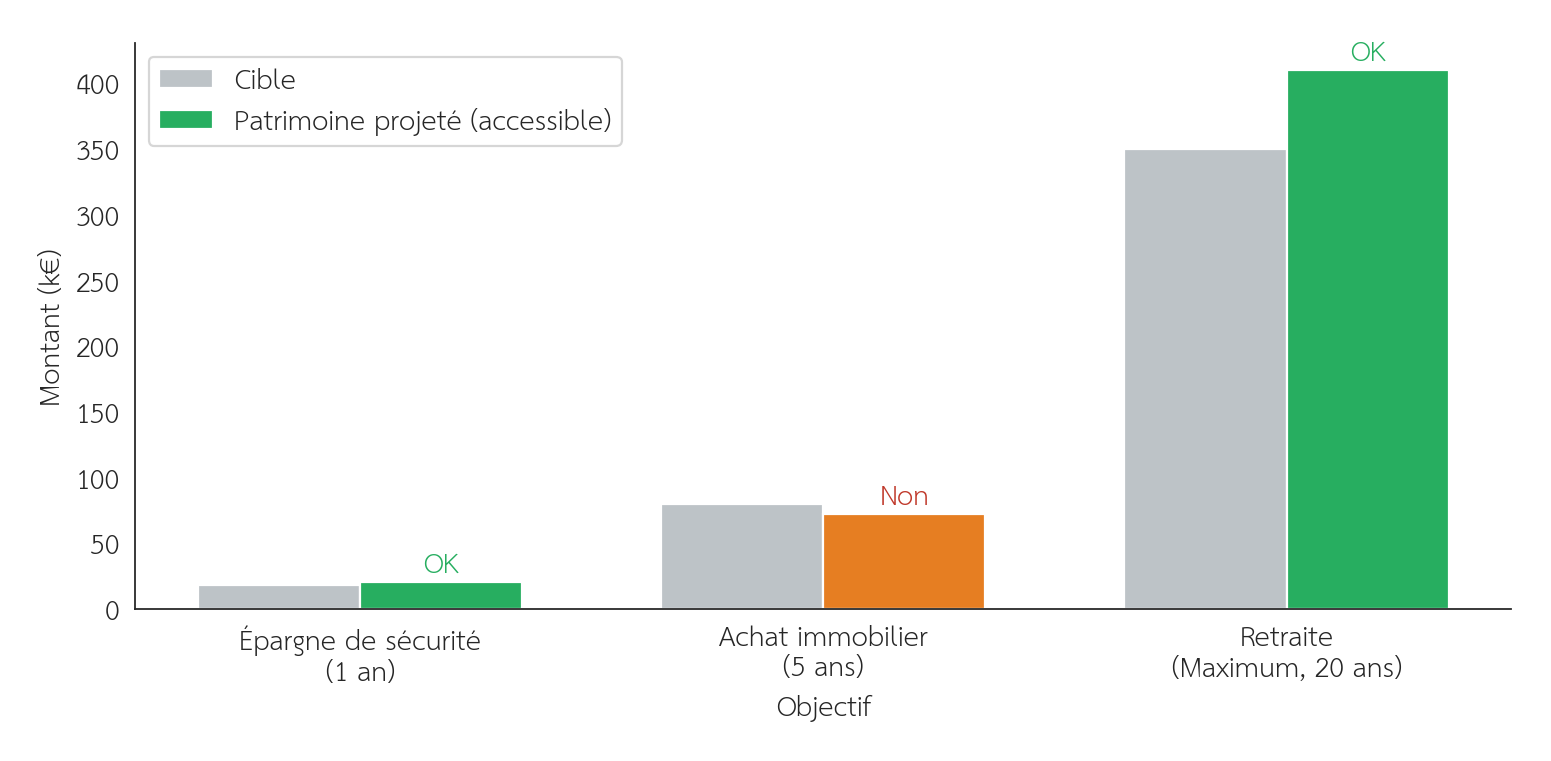
Figure 5 : Cible et patrimoine projeté accessible pour trois objectifs simultanés. S’il manque de l’argent pour l’apport à 5 ans, l’outil le signale, ce qui est plus utile qu’un conseil générique du type « mets tout en ETF World ».
Enfin, la Figure 6 complète la lecture en sensibilité à l’horizon. L’écart entre livrets et allocation optimisée est modeste à 3 ans, puis devient structurel au-delà de 10 à 15 ans, exactement la zone où les fils Reddit conseillent le PEA.
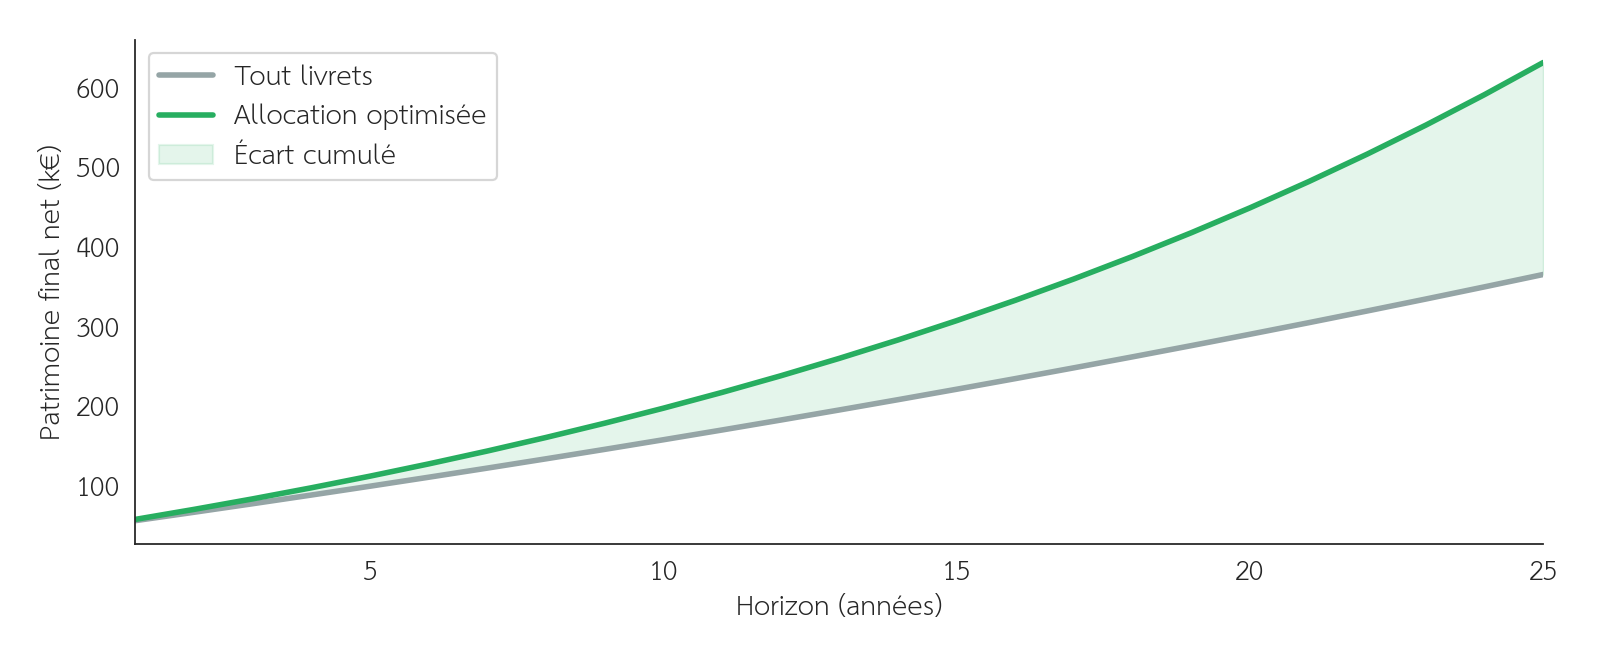
Figure 6 : Patrimoine final net selon l’horizon, de 1 à 25 ans, à épargne constante. Plus l’horizon s’allonge, plus le coût d’opportunité des livrets « en trop » devient visible.
4. Analyse qualitative vs formalisation quantitative
Une bonne checklist qualitative dit souvent la bonne chose. Elle rappelle de garder une poche de sécurité, de prendre date sur les enveloppes utiles, et de ne pas prendre de risque sur un apport imminent. Ce qu’elle fait moins bien, c’est de chiffrer le passage à l’acte lorsque plusieurs objectifs et plusieurs enveloppes coexistent. Le Tableau 3 confronte ces deux niveaux. À gauche, la question typique et la réponse qualitative que l’on retrouve souvent sur les forums. À droite, ce que l’optimiseur traduit en contraintes et en allocation.
| Question typique | Analyse qualitative | Formalisation quantitative |
|---|---|---|
| Livret A plein et surplus | Ouvrir un LDDS, puis un PEA ou une AV selon le risque | Respecter les plafonds des livrets et réallouer le surplus vers les enveloppes sous-utilisées |
| 25 k€ à placer | Privilégier le PEA long terme et limiter SCPI ou fonds euros | Articuler le mix d’actifs et les horizons, sans recette unique du type 45/25/25 |
| PEA vs apport | Faire les deux en même temps, avec sécurité, PEA en DCA et poche apport | Traiter deux ou trois objectifs avec des horizons distincts |
| Apport dans quelques mois | Rester sur les livrets réglementés uniquement | Imposer une contrainte de liquidité dure sur l’horizon court |
| Cash-out AV vers PEA | Regarder les frais et la fiscalité du retrait | Comparer le drag fiscal d’une AV jeune au gain de frais d’un PEA |
| Mieux que le Livret A mais dispo | Regarder fonds euros, livrets boostés ou CAT | Rappeler qu’il n’y a pas de magie, car liquidité et rendement restent un arbitrage |
Tableau 3 : Passage d’une analyse qualitative (checklist) à une formalisation quantitative (contraintes, horizons, drag fiscal).
Autrement dit, l’outil ne remplace pas le bon sens d’une checklist. Il la quantifie lorsque vous avez un stock réel, une épargne mensuelle et plusieurs dates dans l’agenda.
Pour aller plus loin sur l’allocation, indépendamment des enveloppes fiscales, je vous invite à lire mon article sur l’allocation d’actifs stratégique.
5. FAQ
A. Qu’est-ce qu’un optimiseur patrimonial gratuit ?
C’est un outil en ligne qui, à partir de votre patrimoine (Livret A, LDDS, PEA, assurance-vie, PER, CTO…), de votre épargne et de vos objectifs, propose une répartition entre enveloppes et classes d’actifs. Sur Investisseur Theta, le calcul s’exécute dans le navigateur via HiGHS et WebAssembly, sans création de compte.
B. Faut-il vider son Livret A pour remplir un PEA ?
Non. Le Livret A et le LDDS servent d’abord l’épargne de sécurité et les projets à horizon court. Ce que l’optimiseur cible, c’est le surplus au-delà de cette poche. C’est le cas le plus fréquent dans les fils « Livret A plein, que faire ? ».
C. PEA ou assurance-vie : lequel ouvrir en premier ?
Souvent les deux, même avec un petit versement, afin de prendre date. Ensuite, pour des actions long terme à frais bas, le PEA est en général prioritaire jusqu’à son plafond de versements. L’assurance-vie reste utile pour le fonds euros, certains supports, la flexibilité de retrait après 8 ans et la clause bénéficiaire. L’outil arbitrage selon l’âge des contrats et vos horizons.
D. L’outil donne-t-il un conseil fiscal personnalisé ?
Non. Les taux utilisés sont des proxys 2026 pour comparer les enveloppes. Ils ne remplacent ni un avis d’expert-comptable, ni un CGI, ni votre situation familiale réelle.
E. Comment fonctionne le solveur HiGHS ? Y a-t-il un risque de minimum local ?
HiGHS résout un programme linéaire / quadratique convexe, avec un rendement net et une pénalité de risque p′Σp, compilé en WebAssembly dans le navigateur. Sur ce type de problème, un optimum local est un optimum global. Le risque n’est donc pas de « rater » un meilleur point mathématique, mais d’optimiser un modèle simplifié, avec fiscalité proxy et rendements attendus. Voir la section 2.D.
F. Mes données sont-elles envoyées sur un serveur ?
Non pour le calcul d’optimisation. Le solveur tourne localement. Vous pouvez fermer l’onglet : rien n’a été « sauvegardé » côté site pour reconstruire votre patrimoine.
G. Puis-je avoir plusieurs objectifs en même temps ?
Oui. C’est même le cas d’usage principal, qu’il s’agisse de sécurité, d’achat et de retraite, ou d’une maximisation et d’une rente. La Figure 5 illustre une sortie typique avec couverture partielle ou totale selon les cibles.
6. Limites
L’optimiseur gratuit est un modèle, pas un conseiller. Gardez en tête les points suivants.
- La fiscalité est simplifiée. Les proxies sont linéaires (PFU, PS, seuils PEA / AV) et n’intègrent pas les cas particuliers, comme une résidence fiscale hors France, un démembrement ou des clauses bénéficiaires complexes.
- Les rendements attendus sont des hypothèses long terme éducatives. Ce n’est pas une prévision de marché.
- Il n’y a pas de Monte-Carlo en mode gratuit. On ne dispose donc pas d’une distribution de scénarios extrêmes, seulement d’une trajectoire moyenne contrainte.
- Le solveur ne modélise ni l’immobilier physique ni le crédit. L’apport apparaît comme un objectif de cash, et non comme un modèle d’endettement.
- Les frais d’enveloppe restent approximatifs (TER ou frais de gestion moyens). Un contrat d’assurance-vie à 0,5 % n’est pas un contrat à 2,5 %.
- Le solveur HiGHS / QP convexe ne tombe pas dans un minimum local côté algorithme. La limite principale reste la fidélité du modèle (voir section 2.D).
- Les performances passées ne préjugent pas des performances futures.
Utilisez-le pour cadrer une décision, puis validez avec vos relevés, votre contrat et, si besoin, un professionnel.
7. Conclusion
Les fils Reddit du type « j’ai X milliers d’euros sur mon Livret A et mon assurance-vie, comment les placer ? » posent la bonne question, mais s’arrêtent souvent à une checklist. Mon optimiseur patrimonial gratuit va un cran plus loin. Il transforme votre stock, votre épargne et vos horizons en allocation chiffrée, nette de fiscalité et d’inflation, sans faire quitter vos données de votre navigateur.
Gardez la poche de sécurité, prenez date sur les enveloppes utiles, et laissez le solveur vous montrer où le surplus travaille vraiment. Puis ajustez avec votre tolérance au risque réelle, celle que seul vous connaissez.