Bon, maintenant soyons honnêtes, il n’existe pas d’indicateur “magique” qui permet de prédire le marché. Cependant, le momentum reste un indicateur fort rajouté au modèle multifactorielle de Fama and French et qui a su faire ses preuves à travers le temps. Cependant, le momentum souffre de nombreux défauts comme celui de subir les frictions du marché. De plus, la théorie de l’efficience des marchés voudrait que l’anomalie momentum, une fois découverte, ne devrait plus pouvoir être exploitée. Cependant, cette anomalie, malgré son ancienneté, continue de persister.
Dans cet article, nous allons aborder un nouvel indicateur basé sur le momentum. Cet indicateur est présenté dans une étude de 2021 et propose une approche statistique du momentum qui peut séduire les traders comme les investisseurs. L’étude suppose pouvoir générer un alpha de 9% annualisé. Bien que ces performances soient à prendre avec des pincettes, l’approche reste innovante et appuyée par des hypothèses de finances comportementales.
Dans une première partie, nous définissons le contexte qui nous a permis de découvrir l’étude. Dans une seconde partie, nous définissons le momentum ainsi que ses différentes sous-catégories, et nous présentons les différents types de moyennes qui peuvent être instanciées ainsi que leur visualisation. Dans une troisième partie, nous présentons en détail l’étude académique et ses résultats. Dans une quatrième partie, nous proposons un comparatif rigoureux des performances de ces stratégies sur le S&P 500 Total Return entre 1990 et 2026. Dans une cinquième partie, nous présentons les limites et réserves que nous pouvons formuler sur l’étude et sur le momentum plus généralement. Enfin, dans une dernière partie, nous concluons l’article.
Sommaire
1. Contexte
C’est en tombant sur une vidéo du YouTuber Xavier Delmas, que j’apprécie tout particulièrement, que j’ai eu l’idée de cet article. C’est une vidéo disponible sur la chaîne ZoneBourse et qui s’intitule “Le (seul ?) indicateur de trading qui marche”.
Cette vidéo présente une étude qui introduit un nouvel indicateur : le MAD. Cet indicateur utilise le concept du momentum en introduisant une notion statistique à celui-ci. Ce critère est, selon moi, pertinent pour les investisseurs afin de déterminer des points d’entrées sur les marchés. Mais avant de présenter l’étude, il est important de définir le momentum et ses différentes sous-catégories.
2. Définition
A. Le momentum
Le momentum désigne la tendance d’un actif à conserver sa direction récente des prix. C’est un phénomène bien documenté en finance, souvent résumé par l’adage : « les gagnants d’hier sont les gagnants de demain ».
Concrètement, le momentum capture les phénomènes moutonniers profondément ancrés dans la psychologie humaine. Lorsque qu’une action monte, elle attire l’attention, génère de la FOMO (Fear Of Missing Out) et pousse d’autres investisseurs à acheter, alimentant ainsi la hausse. À l’inverse, une baisse engendre de la panique et des ventes en cascade.
La Figure 1 montre le dessin le plus célèbre de Kal à ce jour. Cette œuvre a orné les pages de magazines, de journaux, de sites web financiers et de couvertures de livres à travers le monde. Elle a même été immortalisée sous forme de t-shirts, de tasses à café, d’affiches et de cravates. C’est l’illustration parfaite du momentum appliqué aux marchés financiers.
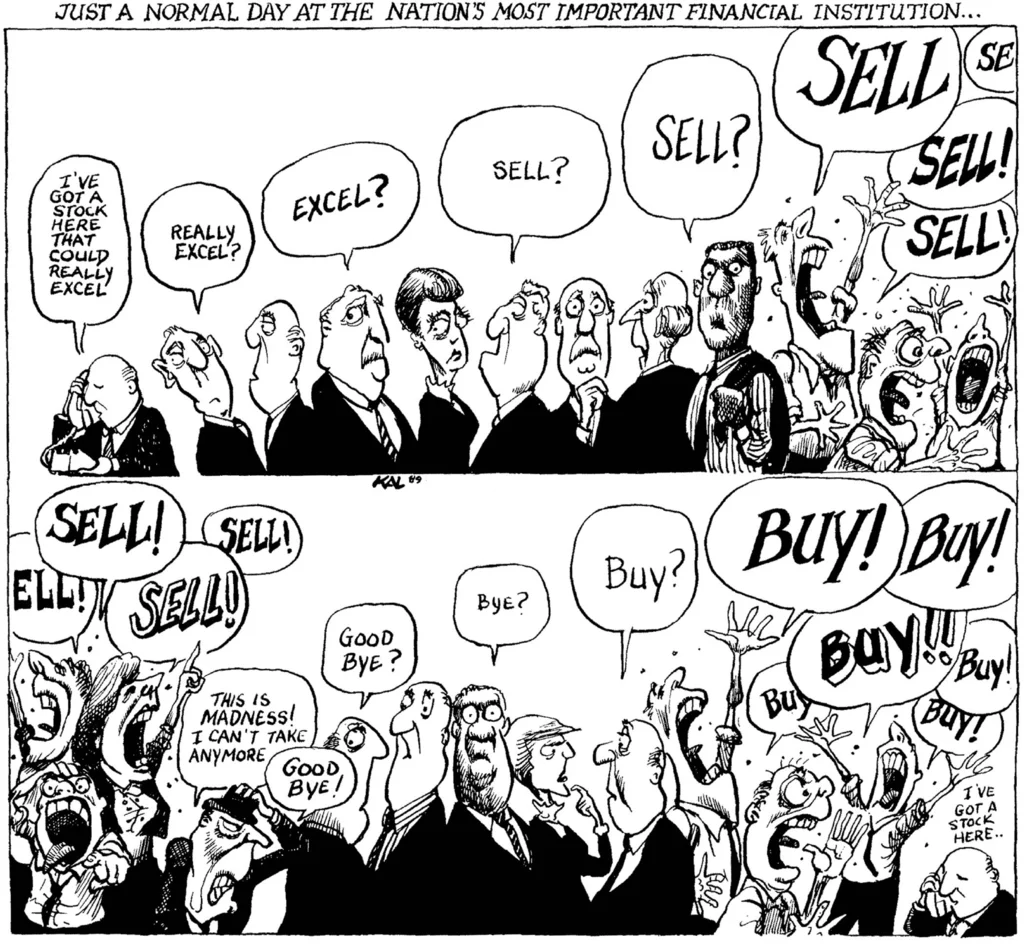
Figure 1 : Dessin « Buy! Sell! » de Kal. Source : Kal Shop.
Le momentum peut rentrer dans deux catégories:
- Le momentum relatif : la différence d’écart de momentum calculé entre deux actifs ou deux instruments financiers.
- Le momentum absolu : la valeur du momentum est calculée pour un actif.
B. Momentum absolu
i. Le concept
Le momentum absolu (aussi appelé time-series momentum) consiste à analyser la performance passée d’un actif par rapport à sa propre histoire, indépendamment des autres actifs. Si cette performance est positive, on prend une position acheteuse. Si elle est négative, on sort du marché (position neutre en cash ou vente à découvert).
Il existe deux moyens d’exploiter le momentum absolu :
- Moyenne mobile : c’est une courbe qui est tracée à partir de la moyenne de la valeur des données sur des points de mesure précédents.
- Moyenne glissante : différence en pourcentage entre deux instants. Elle est dite “glissante” car le calcul est répété sur des jours consécutifs.
Il n’y a pas de grosse différence dans le comportement des deux méthodes. Cependant, la moyenne glissante aura tendance à être plus réactive que la moyenne mobile. La Figure 2 montre la moyenne mobile et la moyenne glissante calculées sur 252 jours (environ 1 an de jours de bourse) appliquées sur le S&P 500 dividendes réinvestis (Total Return).
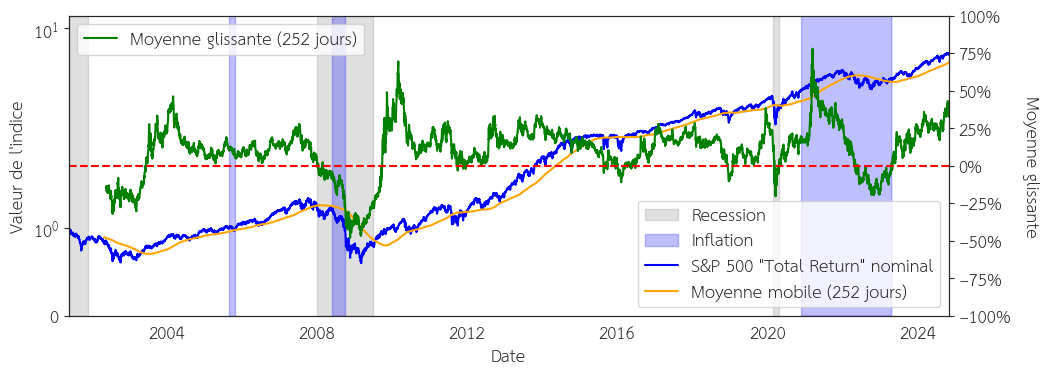
Figure 2 : Évolution d’une moyenne mobile et d’une moyenne glissante sur 252 jours appliquée sur le S&P 500 dividendes réinvestis (“Total Return”) entre 2000 et 2025. Sources : Yahoo Finance et FRED.
ii. Moyenne mobile
Meb Faber a popularisé cette approche en 2006 avec sa stratégie basée sur la moyenne mobile à 200 jours. Lorsqu’un actif passe au-dessus de sa moyenne mobile, c’est un signal d’achat, sinon, c’est un signal de vente. La Figure 3 montre l’évolution de la moyenne mobile sur 200 jours appliquée sur le S&P 500 dividendes réinvestis (Total Return).
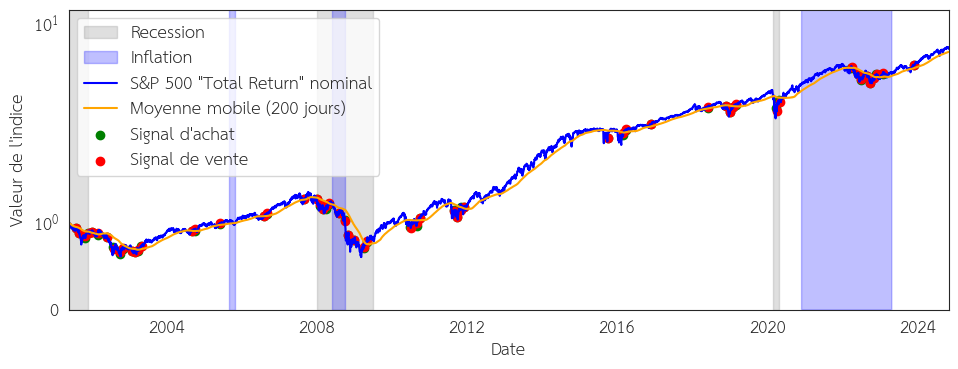
Figure 3 : Évolution d’une moyenne mobile sur 200 jours appliquée sur le S&P 500 dividendes réinvestis (“Total Return”) entre 2000 et 2025. Sources : Yahoo Finance et FRED.
Cependant, il n’en a pas la paternité et nous pouvons retrouver dans d’anciens livres ce concept dont le livre de 1994 de Siegel, Jeremy J. “Stocks for the Long Run: A Guide to Selecting Markets for Long-term Growth” qui proposait la stratégie suivante :
- Position acheteuse sur l’indice (DJIA ou Nasdaq) tant que le cours clôture au moins 1 % au-dessus de sa moyenne mobile à 200 jours.
- Sortie en obligations court terme (“Treasury bills”) dès que le cours clôture au moins 1 % en dessous de cette moyenne.
Une autre approche classique de détection du momentum via les moyennes mobiles consiste à observer le croisement entre deux moyennes : une courte et une longue. Cette méthode génère deux signaux emblématiques :
- “Golden Cross” : ou “croisement doré” en français. Survient quand la moyenne mobile courte (par ex. 50 jours) croise à la hausse la moyenne mobile longue (200 jours). C’est un signal haussier.
- “Death Cross” : ou “croisement mortel” en français. À l’inverse, le croisement à la baisse signale une tendance baissière.
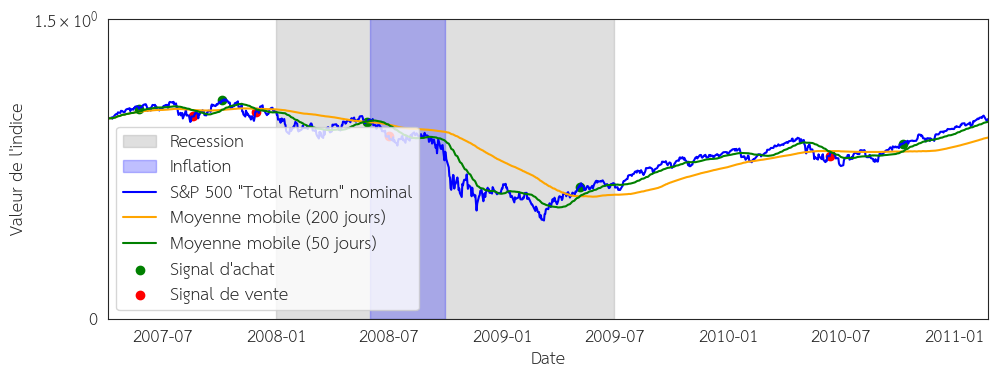
Figure 4 : Évolution des moyennes mobiles sur 50 jours et 200 jours appliquée sur le S&P 500 dividendes réinvestis (“Total Return”) entre 2007 et 2011. Sources : Yahoo Finance et FRED.
La Figure 4 illustre le principe de croisement des moyennes mobiles 50 jours et 200 jours appliqué au S&P 500 dividendes réinvestis. On observe ainsi un signal de vente (Death Cross) en 2008, permettant d’éviter le pire de la crise financière, puis un signal d’achat (Golden Cross) en 2009, captant le rebond du marché.
iii. Moyenne glissante
Le principe d’une moyenne glissante est de prendre deux points de mesure espacés d’un intervalle temporel donné. En finance, on utilise souvent la moyenne glissante annuelle (sur 252 jours de bourse). La Figure 5 montre l’évolution de moyennes glissantes sur différentes périodes (1 an, 6 mois et 3 mois).
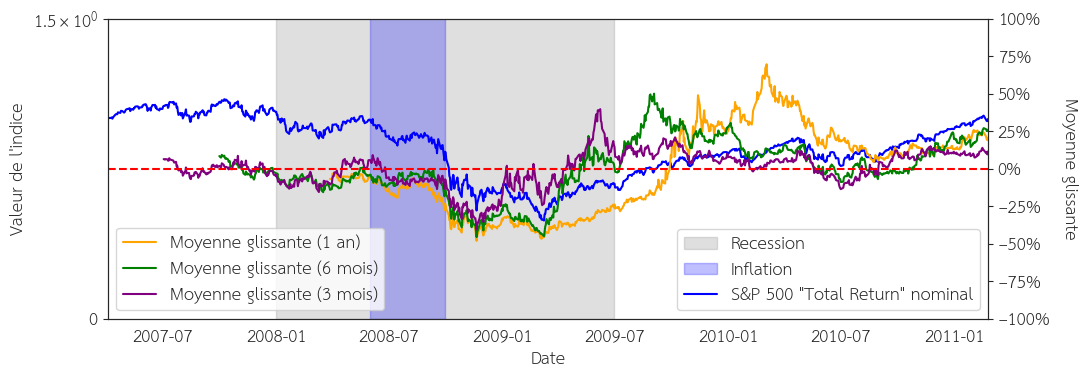
Figure 5 : Évolution des moyennes glissantes sur 1 an, 6 mois et 3 mois appliquées sur le S&P 500 dividendes réinvestis (“Total Return”) entre 2007 et 2011. Sources : Yahoo Finance et FRED.
Comme constaté sur la Figure 5, plus la période est courte, plus la moyenne glissante est volatile et réactive. Parmi les périodes les plus utilisées nous retrouvons : la moyenne annuelle, semestrielle et trimestrielle.
C. Momentum relatif
Le momentum relatif compare la performance de plusieurs actifs entre eux. Nous investissons dans les actifs les plus performants et délaissons (ou vendons à découvert) les retardataires.
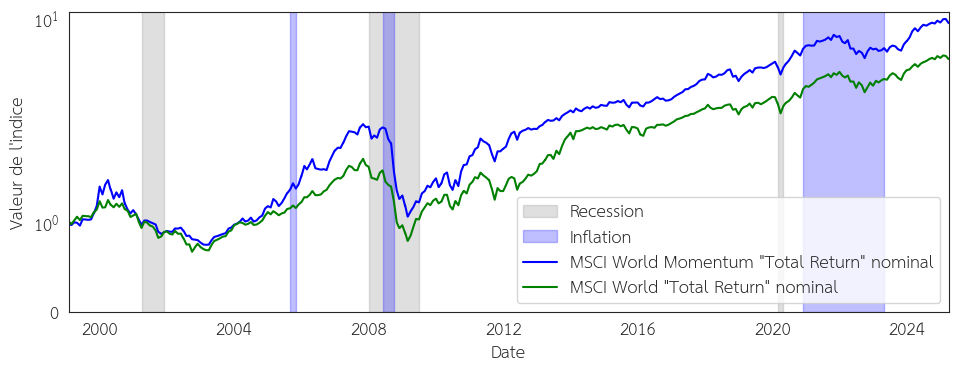
L’indice MSCI World Momentum se base sur cette stratégie en appliquant une pondération différente sur chaque action en fonction de son momentum calculé sur une période passée (6 mois et 12 mois). La Figure 6 montre l’évolution de la performance du MSCI World Momentum comparé au MSCI World standard.
Gary Antonacci, dans son livre « Dual Momentum Investing », combine momentum absolu (en utilisant les moyennes glissantes) et momentum relatif. Il compare d’abord les actifs entre eux (par exemple actions américaines vs actions internationales), puis vérifie que l’actif sélectionné bat un actif sans risque (comme les bons du Trésor à court terme) avant d’investir. Si aucun actif ne bat le taux sans risque, le portefeuille bascule en liquidités.
3. L'étude
A. Présentation
Dans le monde foisonnant de l’analyse financière, une nouvelle étude académique propose un indicateur à la fois simple et prometteur : le Moving Average Distance (MAD). Publiée par Doron Avramov, Guy Kaplanski et Avanidhar Subrahmanyam en 2018 (et mise à jour en 2021 sous le titre Moving Average Distance as a Predictor of Equity Returns), cette recherche apporte une réponse empirique et comportementale solide à une question fondamentale : comment exploiter au mieux les moyennes mobiles ?
B. Le MAD
Le MAD mesure la distance entre la moyenne mobile courte (21 jours) et la moyenne mobile longue (200 jours) d’un titre. C’est un ratio sans dimension :
\[ MAD = \frac{MA(21)}{MA(200)} \tag{1} \]
Cette métrique capte un phénomène psychologique bien connu : l’ancrage. Les investisseurs ont tendance à se référer aux prix passés (la moyenne mobile à 200 jours agissant comme ancre mentale), mais réagissent fortement aux mouvements récents (moyenne mobile à 21 jours). L’écart entre ces deux repères crée des opportunités prévisibles d’ajustement des cours.
La Figure 7 montre l’évolution de l’indicateur MAD appliqué au S&P 500 dividendes réinvestis, accompagné des bornes statistiques à plus ou moins un écart-type (\(1 \pm \sigma\)).
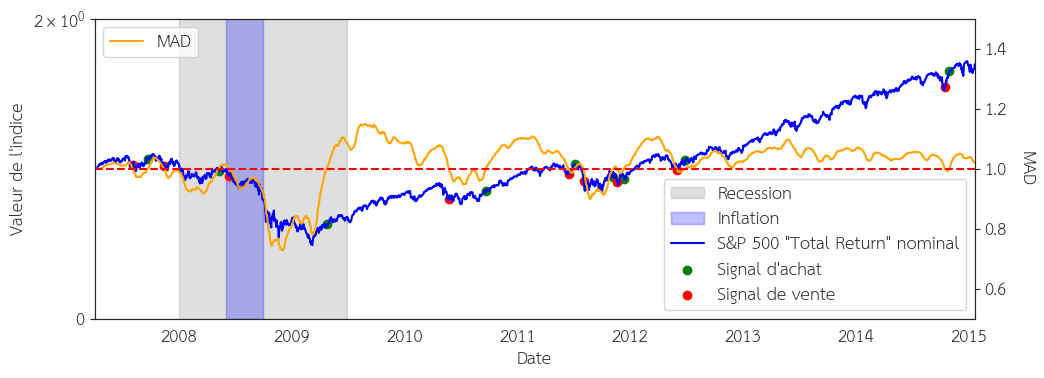
Figure 7 : Évolution du MAD appliqué sur le S&P 500 dividendes réinvestis (“Total Return”) entre 2007 et 2015. Sources : Yahoo Finance et FRED.
D’après l’étude, une stratégie basée sur les valeurs extrêmes de MAD génère une alpha annualisée de 9%, même après des frais de transaction raisonnables.
C. Les résultats
L’étude, menée sur plus de 13 millions de rendements mensuels entre 1977 et 2018 sur l’ensemble des actions américaines, montre que les portefeuilles construits sur le MAD surpassent nettement les stratégies traditionnelles de momentum.
Notons également que :
- Le MAD surperforme des stratégies célèbres comme le momentum classique, le plus haut sur 52 semaines, ou la profitabilité.
- Il reste robuste face aux modèles multi-facteurs comme celui de Fama-French à cinq facteurs.
- Ses effets sont plus forts à l’achat (long) qu’à la vente (short), ce qui est un atout majeur pour les investisseurs particuliers ne pouvant pas ou ne souhaitant pas vendre à découvert.
- Il reste efficace même dans les périodes récentes post-crise financière où beaucoup d’anomalies boursières traditionnelles se sont estompées.
D. MAD vs. Momentum : le nouveau champion ?
Fait remarquable : une fois que l’indicateur MAD est pris en compte dans les modèles factoriels, le fameux facteur de momentum traditionnel perd une grande partie de son pouvoir explicatif. Le MAD semble donc capturer l’essence du momentum, mais de manière plus propre, plus réactive et moins bruitée.
Pour les praticiens, cette approche est facilement implémentable :
- Calculer la moyenne mobile sur 21 jours et 200 jours.
- Repérer les titres avec un MAD élevé (significativement supérieur à 1).
- Construire un portefeuille long avec ces titres, idéalement en utilisant une sélection dans le décile supérieur.
- Rebalancer mensuellement, en gardant un œil sur la volatilité et les coûts.
L’étude montre également que les profits sont principalement générés par la jambe longue, ce qui rend cette stratégie particulièrement attrayante pour la gestion de portefeuille réelle.
Afin de permettre à tous d’avoir accès à cet indicateur, je l’ai intégré sous la forme d’un signal d’achat, de neutralité et de vente directement utilisable dans mes outils. Le MAD appliqué à la sélection d’actions est disponible et mis à jour ici : Outil de sélection d’actions. La stratégie à suivre plus complète et basée sur le MAD est disponible sur cet article : Comment battre le marché des actions : méthode simple, passive et expliquée.
4. Comparatifs
A. Protocole de test et stratégies évaluées
Toutes les stratégies sont testées selon un protocole strict sans biais d’anticipation (no lookahead bias) : le signal calculé à la clôture du jour \(t\) est exécuté à la séance suivante. Lorsque la stratégie est désinvestie du marché actions, les liquidités sont placées sur le taux sans risque monétaire des bons du Trésor américain à 3 mois (3-Month Treasury Bills).
Nous comparons les sept configurations suivantes :
- S&P 500 TR (Buy & Hold) : l’approche passive de référence, pleinement investie à 100 % en continu.
- Allocation tactique macroéconomique (Indicateur de récessions) : modèle d’allocation tactique développé sur le blog, dont le suivi en temps réel est accessible sur la page de l’indicateur de récessions. Contrairement aux stratégies de momentum qui réagissent avec retard aux mouvements passés du cours (trend following endogène), ce modèle statistique combine des variables macroéconomiques avancées (inversion de la courbe des taux d’intérêt, agrégats de l’emploi, production industrielle, etc.) pour évaluer la probabilité d’entrée en récession à 6 mois. Dès que le signal d’alerte est franchi, l’allocation coupe l’exposition aux actions et bascule le capital vers les liquidités sans risque.
- Moyenne mobile 200 jours (Prix > MM200) : la règle classique de Meb Faber (1994, 2006). Achat si le cours de clôture dépasse sa moyenne mobile arithmétique à 200 jours, sortie en cash sinon.
- Croisement de moyennes mobiles (Golden Cross 50/200 jours) : approche bilatérale. Position longue quand la moyenne mobile courte à 50 jours évolue au-dessus de la moyenne mobile longue à 200 jours, sortie lors d’un Death Cross.
- Momentum glissant 12 mois (ROC 252j > 0) : règle de momentum absolu popularisée par Gary Antonacci. Position acheteuse si le rendement sur 252 jours de bourse (1 an) est strictement positif, cash sinon.
- MAD avec seuil neutre (MAD > 1,0) : utilisation directe du ratio \(MA(21) / MA(200)\). Être investi tant que le ratio est supérieur à 1,0 (ce qui équivaut géométriquement à un croisement rapide de moyennes mobiles 21 et 200 jours).
- MAD avec hystérésis et bandes de dispersion (\(1 \pm \sigma\)) : exploitation du cadre statistique de l’étude. Pour éliminer les faux départs et le bruit de marché, l’entrée en position n’intervient que lors d’un signal fort (\(MAD > 1 + \sigma\)), et la sortie n’est déclenchée que lorsque le momentum se dégrade nettement (\(MAD < 1 - \sigma\)). Entre ces deux bornes, la position antérieure est conservée.
B. Tableau comparatif des performances (1990–2026)
Le Tableau 1 présente la comparaison détaillée des performances, du risque et du nombre d’entrées et de sorties pour chaque stratégie appliquée sur le S&P 500 Total Return entre 1990 et 2026 :
| Stratégie | Horizon d’observation | CAGR (Rendement annualisé) | Volatilité annualisée | Ratio de Sharpe (Rf = T-Bills) | Perte maximale (Max Drawdown) | Ratio de Calmar | Temps investi en actions | Entrées / Sorties | Nombre total d’ordres | Multiple de capital final |
|---|---|---|---|---|---|---|---|---|---|---|
| S&P 500 TR (Buy & Hold) | 1990 – 2026 (36,6 ans) | 11,03 % | 17,99 % | 0,46 | -55,25 % (2008) | 0,20 | 100,0 % | 0 / 0 | 0 | 45,9x |
| Allocation tactique (Indicateur récessions) | 1990 – 2026 (36,6 ans) | 12,24 % | 12,58 % | 0,75 | -23,79 % (2002) | 0,51 | 87,1 % | 6 / 6 | 12 | 71,1x |
| Moyenne mobile 200j (Prix > MM200) | 1990 – 2026 (36,6 ans) | 9,78 % | 11,73 % | 0,59 | -20,55 % (2002) | 0,48 | 78,2 % | 112 / 112 | 224 | 30,4x |
| Croisement MM (Golden Cross 50/200j) | 1990 – 2026 (36,6 ans) | 10,19 % | 13,36 % | 0,55 | -33,79 % (2002) | 0,30 | 78,0 % | 17 / 17 | 34 | 34,9x |
| Momentum glissant 12m (ROC 252j > 0) | 1990 – 2026 (36,6 ans) | 10,66 % | 13,36 % | 0,59 | -31,23 % (2002) | 0,34 | 82,7 % | 51 / 51 | 102 | 40,8x |
| MAD seuil neutre (MAD > 1,0) | 1990 – 2026 (36,6 ans) | 9,73 % | 12,64 % | 0,55 | -34,41 % (2002) | 0,28 | 78,1 % | 26 / 26 | 52 | 29,9x |
| MAD hystérésis (Bandes \(1 \pm \sigma\)) | 1990 – 2026 (36,6 ans) | 9,04 % | 13,12 % | 0,48 | -30,32 % (2002) | 0,30 | 78,3 % | 11 / 11 | 22 | 23,7x |
Tableau 1 : Synthèse comparative des rendements annualisés (CAGR), de la volatilité, des pertes maximales historiques et du nombre d’entrées et de sorties pour les stratégies de momentum et l’allocation tactique macroéconomique appliquées au S&P 500 Total Return entre 1990 et 2026. Sources : FRED et Robert Shiller.
Note méthodologique : Les rendements intègrent le réinvestissement intégral des dividendes du S&P 500. La trésorerie hors marché est rémunérée au rendement quotidien des Treasury Bills à 3 mois (moyenne historique de 2,75 % sur la période). Dans le cas d’une trésorerie à 0 % non rémunérée, les rendements annualisés (CAGR) s’établissent respectivement à 11,03 % (Buy & Hold), 12,24 % (Allocation tactique récessions), 9,17 % (MM 200j), 9,62 % (Golden Cross), 10,21 % (Momentum 12m), 9,13 % (MAD neutre) et 8,50 % (MAD hystérésis).
C. Analyse graphique des trajectoires et des drawdowns
La Figure 8 illustre l’évolution de la valeur liquidative des stratégies (en échelle logarithmique, base 1,0 au 2 janvier 1990) au fil des cycles économiques et des récessions NBER (bandes grisées), en comparant le Buy & Hold, les approches de momentum et l’allocation tactique guidée par l’indicateur de récessions que j’ai développé.
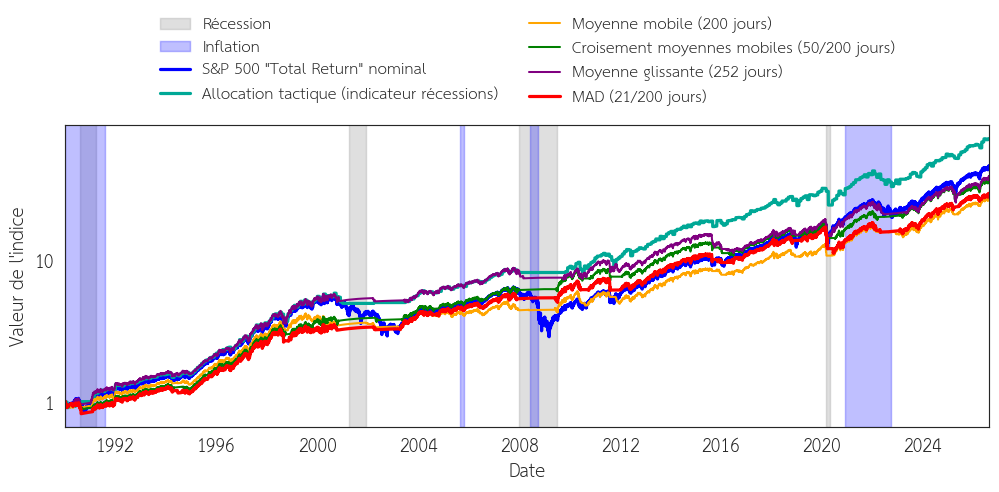
Figure 8 : Évolution de la performance cumulée des stratégies de momentum et de l’allocation tactique macroéconomique par indicateur de récessions sur le S&P 500 Total Return entre 1990 et 2026 (échelle logarithmique). Les zones grisées indiquent les récessions officielles NBER et les zones bleues les périodes d’inflation élevée. Sources : FRED et Robert Shiller.
La Figure 9 présente quant à elle la trajectoire des pertes maximales historiques (drawdowns) subies par chaque stratégie tout au long de la période d’observation.

Figure 9 : Évolution des pertes maximales historiques (drawdowns) des stratégies de momentum et de l’allocation tactique macroéconomique appliquées au S&P 500 Total Return entre 1990 et 2026. Les zones grisées indiquent les récessions officielles NBER et les zones bleues les périodes d’inflation élevée. Sources : FRED et Robert Shiller.
D. Enseignements clés : Time-series vs Cross-sectional
i. Comparaison des techniques de momentum : le MAD est-il la meilleure approche ?
L’examen attentif du Tableau 1 et des Figures 8 et 9 met en lumière trois constats majeurs quant aux mécanismes du momentum indiciel :
- L’écrasement spectaculaire des pertes catastrophiques (Drawdowns) : Le véritable avantage comparatif du momentum indiciel ne réside pas dans une surperformance brute du rendement, mais dans l’évitement des marchés baissiers destructeurs. Alors que l’investisseur passif en Buy & Hold a subi un krach de -50,5 % lors de l’éclatement de la bulle Internet (2000-2002) puis une chute abyssale de -55,2 % lors de la Grande Récession de 2008, la stratégie basée sur la moyenne mobile à 200 jours a limité sa perte maximale à seulement -20,55 %, et le MAD à -30,32 %.
- Une rentabilité ajustée du risque très supérieure : En réduisant la volatilité annuelle de près d’un tiers (11,7 % à 13,4 % contre 18,0 % pour l’indice nu), toutes les variantes de momentum offrent un ratio de Sharpe nettement supérieur (0,55 à 0,59 contre 0,46) et un ratio de Calmar plus que doublé (0,28 à 0,48 contre 0,20). Autrement dit, pour chaque unité de risque supportée, les stratégies de momentum délivrent un rendement net supérieur.
- Le fléau des faux signaux (Whipsaws) et la frugalité du MAD : La moyenne mobile brute à 200 jours souffre d’un défaut opérationnel rédhibitoire : elle génère 112 entrées et 112 sorties (soit 224 ordres au total) en 36 ans (plus de 6 transactions par an en moyenne), concentrées lors des phases de consolidation latérale où les cours oscillent autour de la moyenne. Ces allers-retours hachés entraînent des frais de courtage et des frottements fiscaux majeurs. À l’inverse, l’approche MAD avec hystérésis statistique (\(1 \pm \sigma\)) ne déclenche que 11 entrées et 11 sorties sur toute la période (moins d’une rotation tous les 18 mois). Elle filtre admirablement le bruit de court terme tout en conservant l’essentiel de la protection baissière (-30,32 % de perte maximale).
La question que l’on peut désormais se poser est : est-ce que le MAD reste une si bonne approche face aux autres techniques de momentum ? Pour répondre en toute transparence, il faut distinguer le rendement brut du confort opérationnel :
- Face au momentum glissant 12 mois (ROC 252j) : Le momentum glissant reste la technique la plus rentable en allocation indicielle brute (10,66 % de CAGR contre 9,73 % pour le MAD neutre et 9,04 % pour le MAD hystérésis). La raison est simple : la moyenne mobile courte à 21 jours du MAD est très réactive. Lors de fausses alertes ou de consolidations passagères, le MAD peut couper l’exposition un peu trop vite, manquant ainsi quelques semaines de hausse avant de se réactiver.
- Face au Golden Cross (50/200 jours) : Le croisement classique 50/200 jours délivre 10,19 % de CAGR avec 17 entrées/sorties. Le MAD à hystérésis fait quasiment jeu égal en protection baissière (-30,32 % contre -33,79 % pour le Golden Cross), tout en étant encore plus économe en ordres (11 entrées/sorties contre 17).
- Face à la moyenne mobile à 200 jours : Si la MM 200j affiche un meilleur drawdown (-20,55 %), elle impose dix fois plus d’ordres que le MAD avec bandes (224 ordres contre 22). En pratique, une fois intégrés les frais de courtage et le spread, une large part de cet écart théorique s’évapore.
- En résumé sur indice : En pur market timing sur un ETF S&P 500, le MAD n’est pas le champion du rendement brut absolu (le momentum 12 mois conserve l’avantage), mais il constitue le filtre le plus efficace pour éliminer le bruit et réduire les allers-retours inutiles.
ii. Le duel Momentum technique vs Allocation tactique macroéconomique
Au-delà des seules techniques de momentum basées sur le cours des prix, la comparaison avec notre modèle d’allocation tactique macroéconomique — fondé sur l’indicateur de récessions — révèle des enseignements encore plus spectaculaires :
- Une nette surperformance par rapport au marché et aux stratégies de momentum : Alors que les stratégies de momentum sous-performent légèrement le Buy & Hold en rendement absolu (entre 9,04 % et 10,66 % de CAGR contre 11,03 %), l’allocation tactique macroéconomique réalise un rendement annualisé de 12,24 %. Sur 36 ans, cette surperformance de +1,21 % par an se traduit par un capital final multiplié par 71,1x (contre 45,9x pour le S&P 500 et seulement 23,7x à 40,8x pour les stratégies de momentum).
- Une maîtrise du risque hors du commun : Avec une volatilité contenue à 12,58 %, une perte maximale de seulement -23,79 % (contre -55,25 % pour l’indice) et un ratio de Sharpe exceptionnel de 0,75 (le plus élevé de toutes les configurations), le modèle macroéconomique prouve qu’il est possible de battre le marché tout en divisant son risque de moitié.
- Le secret de cette supériorité : anticiper la cause plutôt que constater le retard de l’effet : Les indicateurs de momentum (MM200, Golden Cross, MAD) sont purement endogènes : ils suivent le prix avec retard. Lors d’une correction passagère en plein marché haussier (ex: 1998, 2011, fin 2018), ils coupent la position au plus bas et subissent un « coup de fouet » (whipsaw) en rachetant plus cher lors du rebond. À l’opposé, l’indicateur de récessions repose sur un modèle probit/logit macroéconomique exogène, combinant des signaux fondamentaux avancés (inversion de la courbe des taux, écarts de crédit, dynamique du chômage via la règle de Sahm, climat des affaires). Il fait la distinction entre une simple volatilité de marché et une contraction économique systémique.
- Une sérénité opérationnelle inégalée (seulement 6 arbitrages en 36 ans) : Le modèle macroéconomique ne déclenche que 6 entrées et 6 sorties (12 ordres au total sur plus de 36 ans !), tout en restant investi 87,1 % du temps. L’investisseur profite ainsi pleinement des longues phases d’expansion haussière sans jamais subir le stress de rotations incessantes.
iii. Le domaine où le MAD devient imbattable : la sélection d'actions (*Stock Picking*)
C’est la conclusion majeure à retenir de la recherche d’Avramov, Kaplanski et Subrahmanyam (2018) :
- Sur un indice large agrégé (time-series), les spécificités microéconomiques se compensent entre les 500 entreprises : l’anomalie d’ancrage psychologique est partiellement neutralisée par la diversification.
- En revanche, en sélection d’actions (cross-section), c’est-à-dire lorsqu’on utilise le MAD pour trier des actions individuelles au sein d’un univers boursier, le MAD surpasse le momentum classique 12 mois ainsi que le plus haut sur 52 semaines, et génère un alpha annualisé d’environ +9 % non expliqué par les modèles factoriels de Fama-French, qui résiste aux coûts de transaction institutionnels.
- De plus, les régressions économétriques révèlent que lorsque le facteur MAD est introduit dans les modèles, le facteur momentum classique (UMD) perd toute significativité statistique (« MAD subsumes the standard momentum factor »), confirmant sa supériorité en sélection transversale.
En effet, le biais cognitif d’ancrage est maximal sur un titre individuel. Les investisseurs fixent leur repère sur le cours moyen de l’année (MA 200) et sous-réagissent systématiquement aux nouvelles informations récentes qui propulsent la moyenne à 21 jours.
iv. Synthèse pratique : l'architecture en deux moteurs
Au final, la combinaison des résultats empiriques et académiques suggère une architecture d’investissement particulièrement élégante et redoutable en deux moteurs complémentaires :
- Moteur 1 (Top-Down / Macro-timing) : Pour piloter son exposition globale au marché des actions et éviter les grands marchés baissiers, un modèle macroéconomique tel que l’indicateur de récessions s’avère supérieur aux règles de momentum pur, car il filtre le bruit avec un minimum d’ordres (12 ordres en 36 ans) tout en captant une performance supérieure (12,24 % de CAGR).
- Moteur 2 (Bottom-Up / Stock picking) : Pour la sélection des valeurs au sein de la poche actions, le MAD s’affirme sans conteste comme le filtre le plus puissant et le plus robuste pour exploiter la sous-réaction du marché et capter la prime de momentum.
Le MAD appliqué à la sélection est disponible et mis à jour en continu sur l’outil de sélection d’actions, et la stratégie complète articulée autour de cet indicateur est détaillée dans l’article Comment battre le marché des actions : méthode simple, passive et expliquée.
5. Limites et réserves
Sur le papier, ces stratégies semblent “magiques” et offrent une quasi-garantie de pouvoir éviter toutes les crises ! Cependant, il n’existe pas de solution miracle permettant de gagner à tous les coups. Pour s’en convaincre, il suffit de prendre le problème à l’envers (comme disait le célèbre investisseur Charlie Munger : « Invert, always invert »). S’il existe un indicateur “magique” pour prédire le marché, les calculateurs et armées de docteurs en mathématique parmi les rangs des Hedge Funds ne manqueront pas de le trouver, tous les grands fonds l’utiliseront alors et l’anomalie exploitée par cet indicateur disparaîtra. Cela revient à tuer la poule aux œufs d’or.
De plus, la plupart de ces stratégies négligent les facteurs suivants :
- Friction de marché : Ces stratégies impliquent un rebalancement fréquent, engendrant des coûts de transaction non négligeables, surtout pour les investisseurs particuliers. Cela peut éroder une partie significative de la performance.
- Efficience des marchés : Selon la théorie des marchés efficients, toute information disponible est déjà intégrée dans les prix. Le succès des stratégies momentum remet en cause cette hypothèse, mais leur performance tend à diminuer à mesure qu’elles deviennent connues et exploitées. Ainsi, le MAD une fois publié ne devrait, en théorie, plus pouvoir fonctionner tout comme mon indicateur macro-économique s’il est utilisé par trop de monde.
De plus, lors des backtests (tests d’une stratégie sur des données historiques) de ce type de stratégie, il faut pouvoir se remettre dans le contexte de l’époque. Avant les années 2000, internet n’existait pas. Passer un ordre en bourse s’effectuait obligatoirement par téléphone, ce qui était beaucoup plus coûteux qu’aujourd’hui. De plus, l’accès aux graphiques boursiers était plus sommaire : appliquer une moyenne mobile sur un graphique s’effectuait avec un papier et un stylo pour le particulier moyen.
Aujourd’hui, l’accès à l’information est accéléré. Il est possible pour un particulier, avec quelques connaissances, d’accéder aux données de n’importe quelle action et de construire un modèle mathématique ou un algorithme de trading. Les marchés deviennent de plus en plus efficients en intégrant rapidement l’information. Il est donc logique que ces stratégies, basées sur une simple moyenne mobile, deviennent de moins en moins efficaces avec le temps.
L’article du blog Philosophical Economics (2016) montre que même les règles simples basées sur la moyenne mobile de 200 jours surpassent les stratégies “buy-and-hold”, mais leur supériorité s’érode avec le temps, ce qui suggère une forme d’adaptation des marchés. C’est le principe de la théorie des marchés adaptatifs développé par le professeur au MIT Andrew W. Lo.
Cependant, lorsque les voyants sont au vert, autrement dit que le momentum est haussier, la probabilité d’un retournement brutal du marché est faible (mais jamais nulle). Tout n’est qu’une question de probabilité : rien n’est impossible, tout est plus ou moins vraisemblable. La force du MAD se situe précisément ici : elle n’utilise pas un seuil rigide et arbitraire, mais un ancrage statistique permettant ainsi de rationaliser et d’optimiser ses prises de décision.
6. Conclusion
Le MAD n’est pas juste une nouvelle formule à la mode. Il repose sur une théorie comportementale solide (le biais d’ancrage) et propose un véritable cadre d’analyse pour évaluer la dynamique des cours boursiers. Facile à calculer, robuste face aux critiques méthodologiques et appuyé par des résultats empiriques probants, c’est un indicateur que tout investisseur sérieux devrait considérer dans sa boîte à outils. Cependant, il faut garder à l’esprit que les marchés s’adaptent rapidement et deviennent de plus en plus efficients : les anomalies publiées finissent souvent par s’atténuer.
Malgré ses limites, le momentum — et notamment sous sa forme de distance entre moyennes mobiles (MAD) — reste un outil remarquable pour naviguer sur les marchés financiers. En sélection de titres (stock picking), il offre un filtre de puissance éprouvé pour capter la prime de momentum ; en allocation d’actifs (market timing), il procure une protection bienvenue contre les phases baissières majeures, permettant de concilier sérénité psychologique et rendement ajusté du risque optimal.